揺らぐ「AI神話」 最大806億ドル売り予想で個人投資家が動揺
概要
- AI関連の代表銘柄 エヌビディア の急落と、ナスダックの 10.02%急落、VIX 40 突破を受け、AI投資を巡る不安と恐怖が強まっていると伝えた。
- ビッグテックの AIインフラ投資 の約束と テクノダラー の循環構造に疑問が生じ、半導体企業の株価軟調 や世界の流動性への悪影響が懸念されているとした。
- FRBの追加引き締め、ゴールドマン・サックスの806億ドル売り見通し、AI株崩壊リスク が取り沙汰される一方、一部では テクニカルな反発の可能性 と 企業業績 を根拠に楽観論も出ていると伝えた。
期間別予測トレンドレポート

AI相場支えた「テクノダラー」が揺らぐ
「ビッグテックの長期契約への信認に陰り」 恐怖指数はパンデミック級
混乱の世界株市場
先週のナスダックは10%急落
ビッグテックのAI投資→韓国・台湾の半導体輸出→AI株再投資
投資持続性への疑念で好循環に傷 引き締めなら「より強い恐怖」も
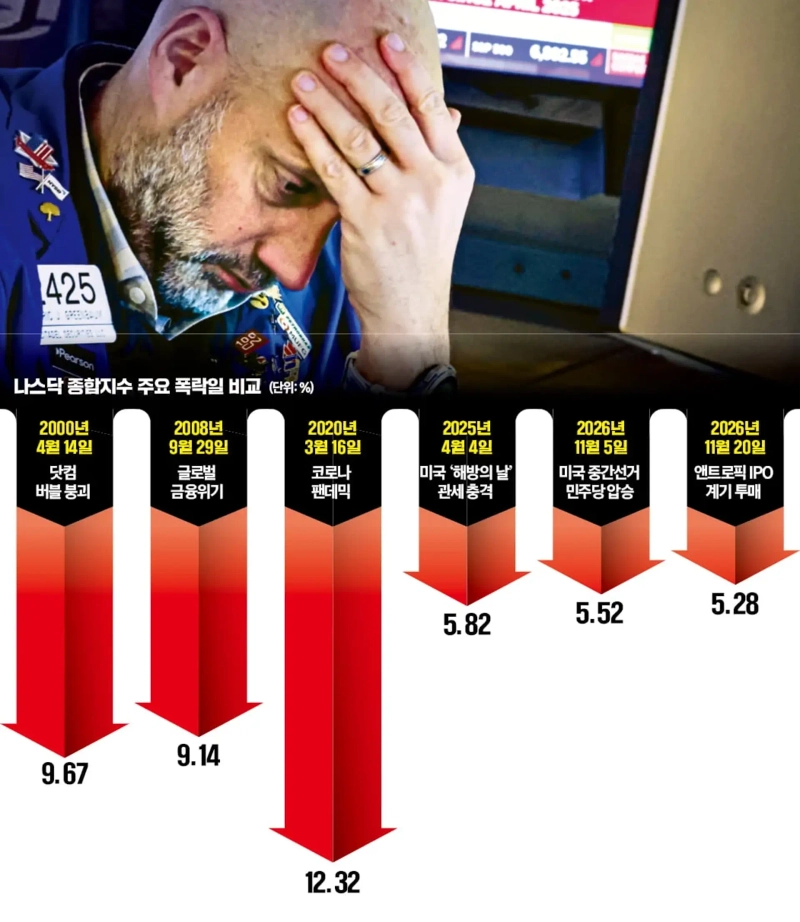
11月20日、ハイテク株中心の米ナスダック総合指数は5.28%急落した。S&P500種株価指数は3.7%、ダウ工業株30種平均も1.93%下げ、主要指数がそろって下落した。AI関連の代表銘柄であるエヌビディア(NVIDIA)は14.01%安となり、前月の高値から半値水準まで売り込まれた。週間ではナスダックの下落率が10.02%に達し、新型コロナウイルス禍初期の2020年3月以来の大きさとなった。この日の急落が世界の投資家によるAI株投資に冷や水を浴びせ、過去4年の上昇相場を主導した「テクノダラー」の資金循環そのものを揺るがしかねないとの懸念が広がった。
ビッグテックのAIインフラ投資が本格化した2022年以降、関連資金は米株式市場へ再流入してきた。インフラ投資が韓国や台湾などの輸出好調を促し、手元資金を増やしたアジア投資家が米国のAI関連株を買う流れである。こうして流入した巨額資金は、ビッグテックの増資や社債発行を支えた。スペースXやアンソロピック(Anthropic)など大型新規株式公開(IPO)の相次ぐ成功にもつながった。ウォール街はこの流れを「テクノダラー」と呼ぶ。産油国が稼いだドルで米国債を買う「ペトロダラー」になぞらえた表現だ。
だが、2031年までに締結された投資約定が8兆ドル(約1270兆円)に達するなか、それが実際に履行されるのかを巡る不安が強まり、テクノダラーの存立基盤が揺らいでいる。恩恵が集中してきた半導体企業の株価軟調にも、その影響が表れている。
こうした懸念を打ち消すと期待されたAI開発企業アンソロピックの上場は、逆に技術株全般へ投げ売りが広がる引き金となった。9009億ドル(約143兆円)に達する支出約定や、顧客企業の出資を通じた循環金融への懸念、売上高の伸び鈍化が意識され、AI投資への不信感が強まった。アンソロピック株は上場初日に17%上昇したが、翌日は8.5%下落した。
AIブームを支えてきたテクノダラーの循環構造が崩れれば、関連銘柄は構造的な弱さから抜け出しにくい。ドイツ銀行(Deutsche Bank)のマリカ・サチデバ氏は「AI投資需要が鈍れば、循環的な世界の資金フローに不安定性が生じ得る」と警告した。
株式市場の縮小が景気後退を呼び込むとの懸念も出始めた。バンク・オブ・アメリカ(Bank of America)のマイケル・ハートネット主席ストラテジストは「金融引き締めまで重なれば、信用収縮と景気減速が深まり、企業利益が減少する可能性がある」と述べた。
米株支えた技術投資が細れば、世界の流動性に悪影響
ゴールドマン「今週800億ドル超の売りも」 反転にはFRBの姿勢転換が焦点
最近、マイクロン(Micron)やSKハイニックス(SK hynix)など主要半導体各社の投資家向け説明会では、必ずといっていいほど同じ質問が出る。ビッグテックと結んだ長期供給契約(LTA)が解約される可能性である。市場が疑い始めたのは、ビッグテックによるAIインフラ投資の約束だ。今年だけで8870億ドル(約141兆円)、2031年までの累計では8兆ドルに膨らむ投資計画の持続性に疑問符が付いている。
AI相場を支えてきた信認が薄れるにつれ、恐怖は強まっている。ハイテク株中心の米ナスダック総合株価指数は、直近高値から20%近く下落した。
◇恐怖指数は「危険局面」に
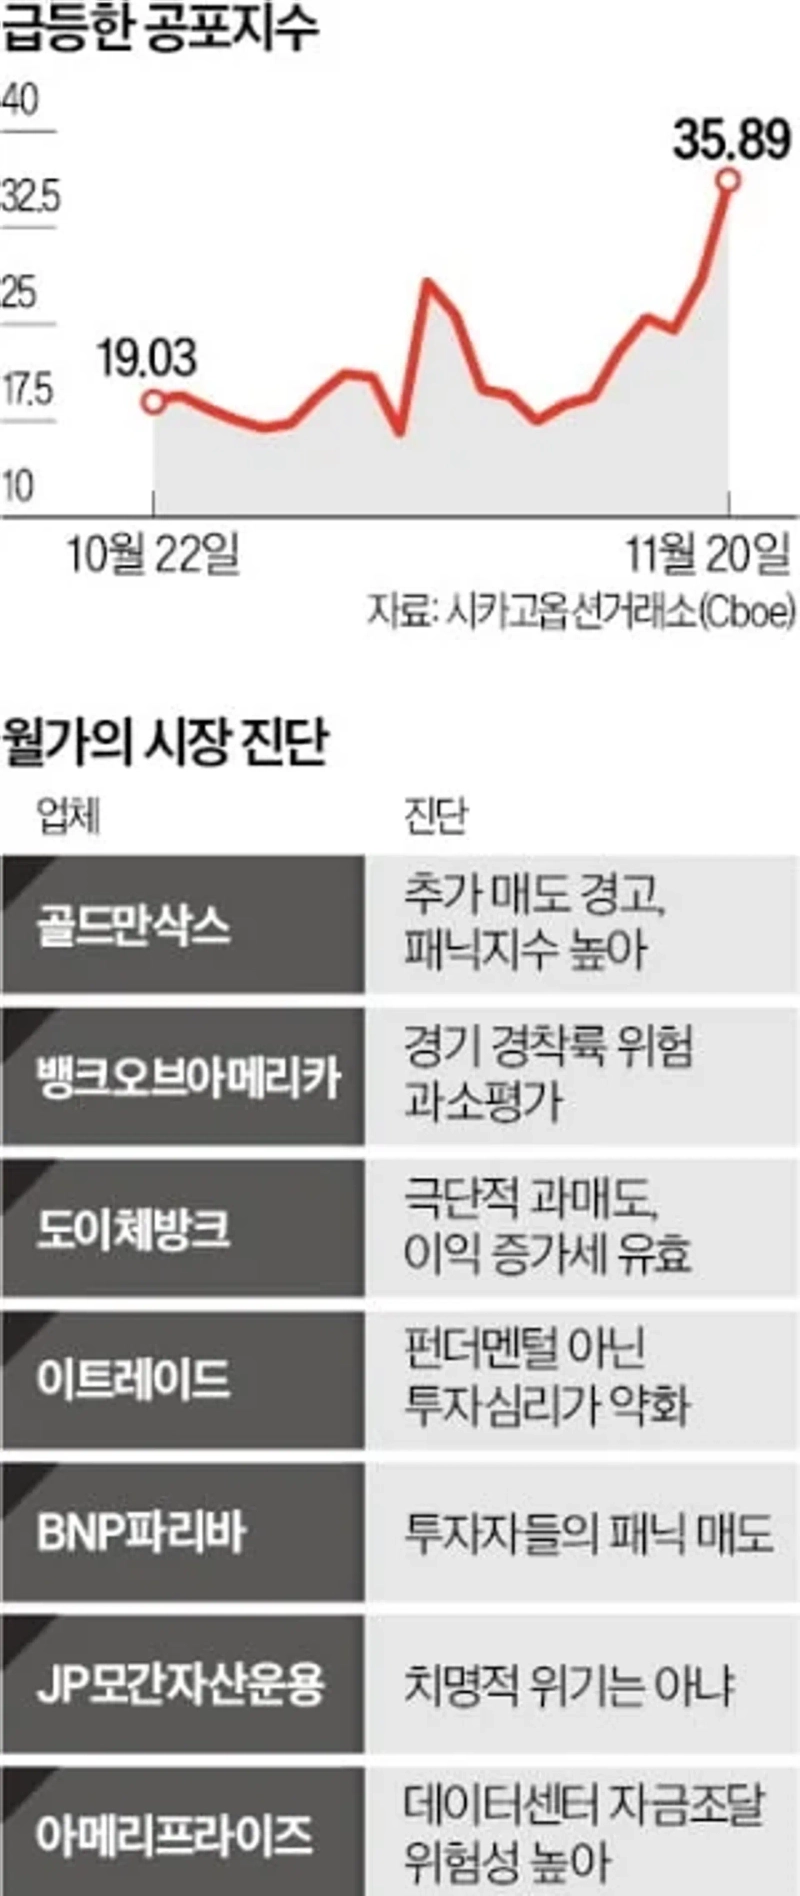
米主要株価指数が軒並み下落した11月20日、シカゴ・オプション取引所では変動性指数(VIX)が取引時間中に40まで上昇した。その後は上げ幅を縮小したものの、前日比26.2%高の35.89で終えた。VIXは米株式市場の予想変動率を示す指標で、投資家心理の不安を映す「恐怖指数」として知られる。
VIXが40を付けたのは、投資家の不安が歴史的危機時と同水準まで膨らんだことを意味する。市場関係者は、現在の恐怖水準が2010年4月の欧州財政危機、2011年8月の米国債格下げ、2020年3月のコロナ禍と近いとみている。
株価急落と恐怖指数上昇の背景には、AI投資計画に対する投資家の不信がある。投資が収益につながるとの期待は、「供給過剰」や「受注取り消し」への懸念へと変わりつつある。ジェンスン・ファン最高経営責任者(CEO)の退任問題に加え、米証券取引委員会(SEC)による売上高開示の適切性調査が重なったエヌビディアの動揺も、不安をあおった。
◇市場流動性は細る
足元では、AI主導の株高をけん引した「テクノダラー」時代の終わりを語る専門家も増えている。テクノダラーとは、ビッグテックのインフラ投資によって韓国や台湾などアジア諸国に年2000億ドル超(約31兆8000億円)の貿易黒字が生まれ、その資金が米株式市場へ流れ込む現象を指す。AI投資の拡大がアジア諸国の半導体輸出と米株高を同時に支えてきただけに、投資の伸びが弱まれば、関連する資金の流れに支障が出る公算が大きい。
米連邦準備理事会(FRB)による追加引き締め観測と景気減速懸念も重荷である。11月18日に公表された10月の米連邦公開市場委員会(FOMC)議事要旨では、委員の多くが「インフレ率2%達成」のため追加利上げが必要になると判断した。一部のFOMC委員は、0.5ポイントの利上げや来年前半までに4回の追加利上げに言及した。
高金利の長期化はAI関連の技術株に逆風となる。今後数年にわたって見込まれる利益の現在価値を押し下げるためだ。借り入れで投資資金を調達する企業は、利払い負担も重くなる。
最近は、アンソロピックなど大型IPOに伴う株式・債券の供給増や流動性の限界、中国発リスクの高まりを警戒する声も強い。
◇実体経済に波及するのか
ゴールドマン・サックス(Goldman Sachs)やバンク・オブ・アメリカなど一部金融機関は、AI株の崩れが経済全般のリスクへ広がる可能性を指摘する。S&P500種ではAI関連を除く銘柄も高値から6%以上下落しており、AIバブルへの懸念が他産業にも波及し始めたという。
株安は今週も続く可能性がある。ゴールドマンの米株式主席ストラテジスト、ベン・スナイダー氏は「ヘッジファンドが運用成績の悪化に対応し、追加売りに動く可能性がある」と分析した。ゴールドマンのトレーディング部門は、市場動向に応じて機械的に株式を売買する投資家が今週、最大806億ドル(約12兆8000億円)相当の株式を売却する可能性があると見積もった。
一方で反論もある。今は恐怖に押しつぶされた極端な売り局面であり、テクニカルな反発余地は十分にあるとの主張だ。モルガン・スタンレー(Morgan Stanley)は「歴史的にみて、10%を超える調整が必ずしも20%以上の弱気相場に移行したわけではない」とし、「企業業績が支えになるため持ちこたえられる」との見方を示した。ウォール街では、市場心理を反転させるにはAI企業の利益に対する信認回復と、FRBのハト派転換が必要だとみられている。
ニューヨーク=ファン・ジョンス特派員 hjs@hankyung.com
Korea Economic Daily
hankyung@bloomingbit.ioThe Korea Economic Daily Global is a digital media where latest news on Korean companies, industries, and financial markets.