韓国国会立法調査処、暗号資産の課税制度整備を提言 租税回避や課税空白に懸念
概要
- 国会立法調査処は、暗号資産の譲渡・貸与収益の所得区分が課税の公平性を損なう恐れがあると明らかにした。
- 家族間贈与や海外の暗号資産現物ETF、採掘・ステーキング・DeFiなど多様な取引を巡り、課税空白と税負担の圧縮余地があると伝えた。
- 立法調査処は、取引所の課税システムと海外取引データの確保体制を整備したうえで、暗号資産課税を実施すべきだと強調した。
期間別予測トレンドレポート

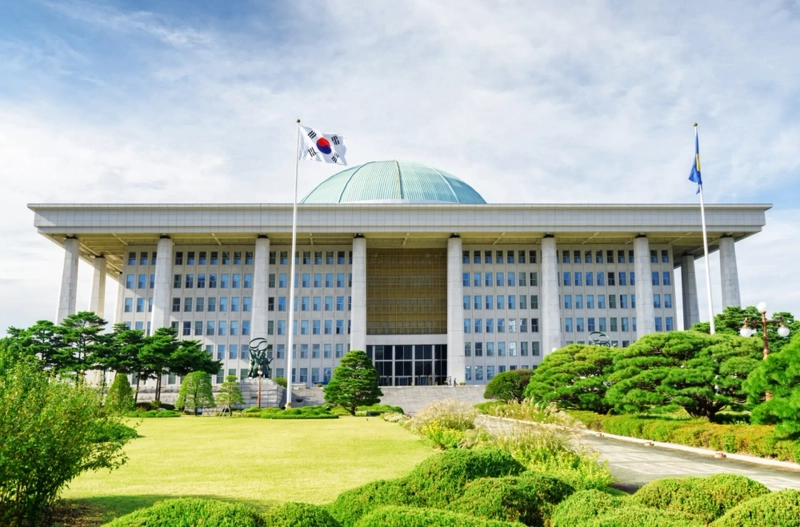
韓国の国会立法調査処は、暗号資産課税の導入を前に、現行の所得区分の方式や課税インフラ全般について制度整備が必要だと指摘した。
11月9日、国会立法調査処が11月5日に公表した報告書「デジタル資産に対する課税、このまま施行するのか」によると、現行税法は暗号資産の譲渡や貸与で生じた収益を雑所得と位置づけている。ただ、立法調査処はこの分類では所得の実質的な性格を十分に反映できず、課税の公平性を損なう恐れがあると分析した。
とりわけ暗号資産の売買差益は、資産価値の上昇に伴う利益という点で譲渡所得に近いと評価した。暗号資産を直接売却した場合は雑所得税が適用される一方、海外に上場する暗号資産の現物上場投資信託(ETF)を処分する場合は、海外株式の譲渡所得課税方式が適用される。類似した投資収益に異なる税制が当てはまっているという。
家族間の贈与を通じて税負担を軽減できる余地もあるとした。暗号資産には譲渡所得税の繰越課税規定が適用されないため、値上がりした資産を配偶者や直系尊属・卑属に贈与したうえで売却すれば、従来の評価差益に対する課税を減らせる可能性があると説明した。
取引形態の多様化に税法が追いついていないとの指摘も盛り込んだ。採掘やステーキング、エアドロップ、ハードフォーク、分散型金融(DeFi)で得た資産について、いつ所得として認定し、どの方式で課税するのかを巡る明確な規定が不足しているためだ。立法調査処は、課税対象や所得発生時点などを法令に具体的に明記する必要があると強調した。
取引所の課税システム整備も十分に進んでいない。10月30日の国会政策討論会の資料によると、アップビットはシステム導入を準備中で、ビッサムは詳細基準の確定後に開発に着手する計画だ。コインワンは関連税法が固まるまで作業を保留している。複数の取引所を使う投資家は、取得原価や取引履歴を自ら確認する負担が重くなる可能性がある。
海外の取引データ確保も課題に挙がった。国内事業者と異なり、海外取引所や分散型取引所(DEX)の取引情報は課税当局が十分に把握しにくいためだ。経済協力開発機構(OECD)の暗号資産報告枠組み(CARF)が2027年に導入されても、主要国の参加時期は2028〜2029年に分かれ、情報収集に空白が生じる可能性があるとした。
立法調査処は、課税日程の先送りを繰り返せば政策への信頼が低下しかねない点も認めた。ただ、現行制度の問題を解消しないまま施行するのではなく、所得区分や取引類型ごとの課税原則を整備し、取引情報の確保体制と事業者のシステム整備を先行させるべきだと訴えた。

Suehyeon Lee
shlee@bloomingbit.ioI'm reporter Suehyeon Lee, your Web3 Moderator.