【独自】韓国、米国債の大口保有国入りへ 通商圧力和らげ外貨準備拡充
概要
- 韓国政府と韓国銀行が米国債の大規模購入を進め、外貨準備の拡充と米政府の「白騎士」役を同時に狙っていると伝えた。
- ウォン・ドル相場の下落と米国債利回りの急騰を機に、年5%以上の利子収入に加え、通商交渉のてこを確保する構想だと伝えた。
- 米国債の主要保有国となれば、関税・対米投資の交渉力や韓米通貨スワップ協議の再開など、対米経済同盟の強化効果も狙っていると伝えた。
期間別予測トレンドレポート

韓国が「白騎士」に、米国債を大量購入へ
為替・国債価格の下落受け「外貨防波堤」積み増しの好機
米は資金調達に追い風、韓国は通商交渉のてこに
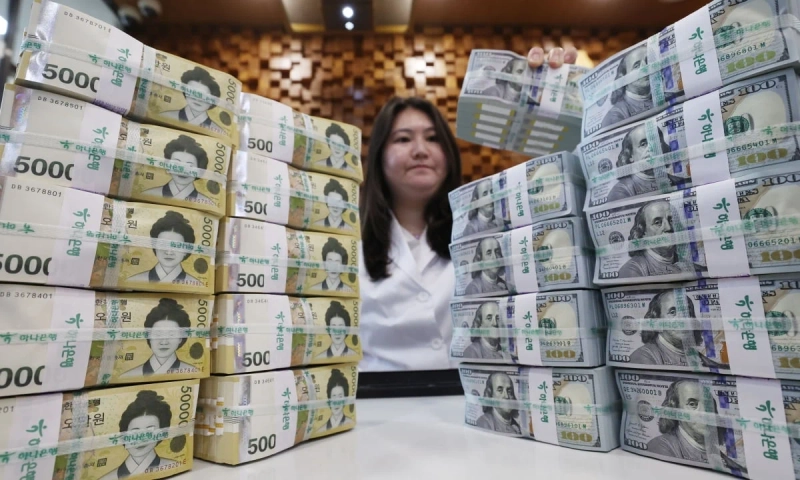
韓国が米長期国債を大規模に買い入れる案を進めている。財政赤字とインフレ懸念で価格が下がった米国債を大量に取得し、米政府の「白騎士」として支えると同時に、外貨準備を積み増す構想だ。米国との経済同盟を一段と強め、通商圧力を和らげる高度なパッケージディールとの見方がある。
11月5日に金融投資業界が伝えたところによると、韓国政府と韓国銀行は最近、この案を米国側に提案し、米国も歓迎したという。10月16日にタイ・バンコクで開いた両国の財務省・中央銀行による「2プラス2会談」でも、米国債購入を巡って踏み込んだ協議があったもようだ。当時、国際通貨基金(IMF)と世界銀行の年次総会に出席していたイ・ヒョンイル副首相兼財政経済部長官、シン・ヒョンソン韓国銀行総裁、ケビン・ウォーシュ米連邦準備理事会(Fed)議長、フランシス・ブルック米財務副長官らが異例の会合を開いた。
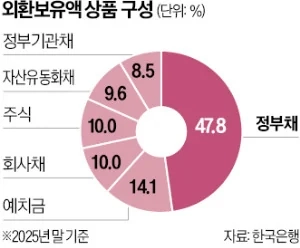
正確な購入規模は決まっていない。ただ、10月末時点で4431億ドル(約70兆2000億円)ある外貨準備を意味のある水準まで引き上げられる規模になる見通しだ。少なくとも数百億ドルに達するとみられる。
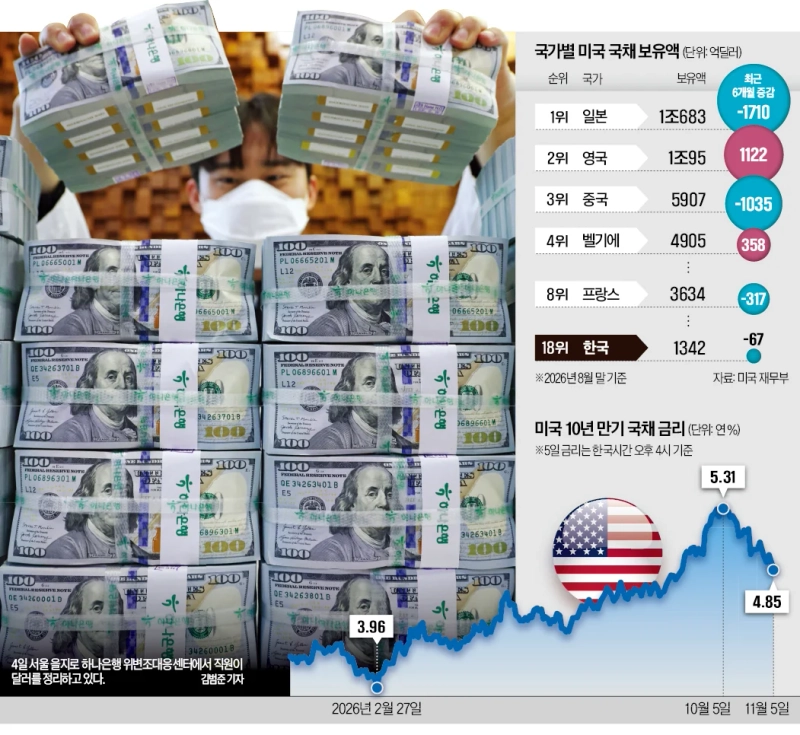
韓国は8月末時点で米国債を約1342億ドル(約21兆3000億円)保有している。保有額ベースで世界18位だ。
韓国政府が米国債の大量購入カードを切ったのは、2026年上半期まで続いたウォン安局面を経て、外貨準備拡充の必要性を痛感したためだ。ウォン相場は一時1ドル=1560ウォン台まで下落するなど一方向の動きが強まったが、心理的な下限とされる「外貨準備4000億ドル」が割り込むとの懸念から、市場介入には積極的に動けなかった。下半期に入ってからはウォン相場が急反発し、金利も急騰した。韓国当局は、価格面で無理のない局面が米国債の買い場だと判断したようだ。
米国にとっても歓迎せざるを得ない提案だ。国債利回りの上昇で米政府の利払い負担が膨らんでいるうえ、実体経済にも重荷となっているためだ。日本や欧州などの主要保有国は、自国通貨の価値を守るため米国債を売却せざるを得ない局面にある。韓国の買いが入れば、米国債相場の下支えに小さくない効果が見込める。
米国債の「白騎士」として前面に、韓米「経済同盟」を強化
毎月の米国債入札に参加、対米投資の交渉力向上にも活用
韓国が米長期国債を大規模に買い入れるのは、外貨準備の積み増しと対米交渉力の強化を同時に狙う布石といえる。国債利回りの急上昇に悩む米国の支援役に回る一方、米中間選挙後に続く通商圧力を乗り切るためのてこを確保する狙いがある。
外貨の安全網と外交上のてこを確保
韓国の外貨準備は2018年6月に4000億ドルを超えて以降、8年以上にわたり4000億ドル台にとどまっている。10月末時点の外貨準備は4431億6000万ドル(約70兆2000億円)だ。2026年上半期に1ドル=1560ウォンを上回るウォン安局面を経験したことで、外為当局内では外貨準備を増やすべきだとの機運が強まったという。このため、足元でウォン相場が1ドル=1300ウォン台まで下がった今が、米国債を買って保有額を増やす好機だと判断した。国債利回りが高い局面で買えば、年5%超の利子収入を得られるとの計算も働いた。
米国債の主要保有国としての地位を固めれば、関税や対米投資を巡る交渉力を高められるとの判断もある。現在18位の韓国の米国債保有順位が上がれば、最悪の場合には米国債売却というカードを持って対応できるためだ。とりわけ米中間選挙後には、対米投資の3大案件が揺らぐ可能性があるとの観測もある。今後、代替投資先を探る過程で、韓国の交渉力が高まる余地がある。
米国債購入をてこに、韓米通貨スワップの議論を再開する可能性もある。イ・ヒョンイル副首相兼財政経済部長官は10月16日、バンコクで韓米の財務・通貨当局による2プラス2会合を終えた後の記者懇談会で「韓米通貨スワップは韓国外為市場の頼れる安全網という点で必要だ」と述べた。外貨流動性が不足しているからではなく、経済規模が大きくなっただけに先進国並みの通貨スワップが必要だという認識を示した。米連邦準備理事会は欧州連合(EU)、日本、英国、カナダ、スイスの5地域・国の中央銀行と常設の通貨スワップを結んでいる。
米金利急騰で「救援投手」狙う
韓国による米国債購入は、米国にとって「干天の慈雨」になり得る。2月末に年3.96%だった米10年物国債利回りは、10月初めに年5.31%まで急騰した。足元では年4.85%前後で推移している。国債利回りが上がるほど、巨額の財政赤字に苦しむ米政府の利払い負担は増す。連動する住宅ローン金利なども上昇し、家計や企業の金融負担も重くなる。米財務省は最近、国債のバイバック(買い戻し)も進めたが、市場の需給不安を鎮めるには力不足だった。
主要国の「米国債離れ」も続いている。米財務省によると、米国債保有額上位10カ国は最近6カ月で1315億ドル(約20兆8000億円)分を売却した。こうした状況で韓国が大口の需要先として浮上すれば、米国は国債市場の安定に大きな支援を得られる。
韓国は毎月実施される米国債入札市場に、間接入札の方式で参加する案を検討しているという。国債入札における間接入札の比率は、海外中央銀行の需要を測る指標の一つだ。9月末の米3年債入札では需要低迷を受け、入札直前の利回りを0.03ポイント超上回るテールが発生した。間接入札の比率も10ポイント近く低下した。米国債需要の弱まりが確認され、10年債利回りも急上昇した。
外為当局はウォン相場への影響をできるだけ抑えながら、米国債購入資金を確保する方針だ。例えば、輸出企業が稼いだドルをソウル外為市場ではなく店頭市場で買い入れる案などを検討しているもようだ。ウォン相場が急反発する局面では、これまで相場防衛のためドル売りで積み上がったウォン資金を活用できる。
シム・ソンミ/キム・イクファン/チョン・ヨンヒョ 韓国経済新聞記者 smshim@hankyung.com

Korea Economic Daily
hankyung@bloomingbit.ioThe Korea Economic Daily Global is a digital media where latest news on Korean companies, industries, and financial markets.