SOXLに資金集中、25%急落 ウォール街が待つ反発のシグナル【ビン・ナンセの「隙なきマーケット」】
概要
- レバレッジ SOXL に過去最大級の資金が流入するなか、インテル急落とレバレッジ ETFのリバランス売り が重なり、半導体株とハイテク株の下げ幅を広げたと伝えた。
- モルガン・スタンレーは、AI企業の FCF悪化 と大規模な 資金調達 負担が続くなかでも、調整は 80〜90%進んだ とみており、S&P500の年末8000 見通しを維持していると明らかにした。
- 韓国と海外の証券業界では、11月の 米中間選挙、FRB利上げ確率の低下、レバレッジ縮小の進展 などを根拠に「11月は買い場」との声が出る一方、追加下落の可能性 を念頭に変数の確認が必要だと指摘している。
期間別予測トレンドレポート


ビッグテック決算に「資金回収までの時間差」への疑念
反発狙いの半導体3倍レバレッジ
急落局面で下げ幅を拡大
ヘッジファンドのポジション縮小は10年で最大
モルガン・スタンレー「調整は80〜90%進んだ」
DS証券「11月は買い場」としながらも
「追加下落の可能性」
反発に向けて確認すべき変数
10月の1カ月間で、韓国の投資家が最も多く純買いした米国株はSOXLだった。半導体指数の日次騰落率を3倍で追うレバレッジ型の上場投資信託(ETF)である。反発を狙う資金が集まっていたこの商品は、10月30日に1日で24.75%急落した。
同日のフィラデルフィア半導体株指数は7.2%、ナスダック総合株価指数は2.86%、S&P500種株価指数は1.82%下落した。これに先立ち、韓国総合株価指数(KOSPI)も3.5%急落していた。
最も大きな衝撃を与えたのはインテルだった。メモリー不足と価格急騰に伴うPC需要の不振に加え、先端パッケージ基板の不足によるサーバー向けCPU供給難を警告したインテルは、この日28.6%下落した。過去最大の下げ幅である。前日に時価総額が1日で5000億ドル(約78兆7000億円)消えたアルファベット、5倍超に膨らんだフリーキャッシュフロー(FCF)赤字を示したアマゾンに続き、「ブラックフライデー」の様相となった。
市場が信頼してきたビッグテック決算が、AI投資の持続性と収益性への疑念を再び呼び起こしたのは確かだ。ただ、ここまで下げ幅が膨らんだ要因はファンダメンタルズだけではなかった。株価が下がるたびに流入したレバレッジETFの機械的な売りが現物株をさらに押し下げる、いわゆる「テールがドッグを振る(wag the dog)」局面が再び起きた。7月に韓国市場で起きた急落を思わせる展開だ。
再燃した疑念「投資回収はいつか」
失望を招いたビッグテック決算でも、今回あらためてAI需要が鈍った証拠を見つけるのは難しい。グーグル・クラウドの売上高は103%、マイクロソフト(Microsoft)のAzureは48%、アマゾン・ウェブ・サービス(AWS)も39%増え、5年ぶりの高い伸びを記録した。AWSは2028年分の供給能力の相当部分が売約済みだとし、2027〜2028年の成長率もそれぞれ「40%以上」と示した。ウォール街コンセンサスの35%、30%を大きく上回る水準である。
JPモルガンは、グーグル・クラウドの売上高が2028年上期には、現在アルファベットの売上高首位である検索事業を上回ると予想した。サティア・ナデラ最高経営責任者(CEO)は「当社が確認している需要、製品の競争力、全社的に高めている効率性を踏まえると、長期的な投資収益についてこれほど強い確信を持ったことはない」と語った。
問題は、その需要を売上高や現金収入に変えるまでの時間差である。設備投資は先に実行しなければならない。一方で、電力や設備を確保し、顧客にサービスを提供して代金を受け取るまでには時間がかかる。投資規模が大きいほど、その期間をしのぐための資金も増える。
アマゾンの直近12カ月のFCF赤字は、76億ドル(約1兆2000億円、4〜6月期時点)から424億ドル(約6兆7000億円)へ5.6倍に膨らんだ。唯一FCF黒字を維持したマイクロソフトも、FCFは1年で27%減った。本業のキャッシュ流入を上回る設備投資負担を抱える企業が増え、外部資金調達の重要性が高まっている。
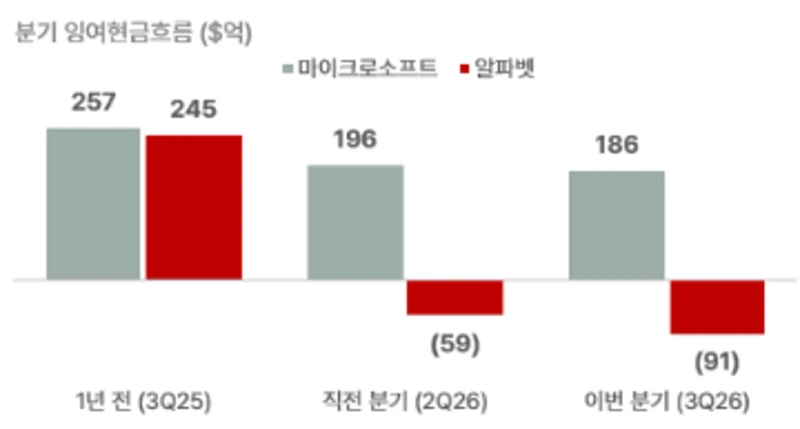
アルファベット株急落の主因も、市場予想を下回ったFCFのマイナス91億ドル(約1兆4300億円)だった。AIに傾斜するほど最大の稼ぎ頭である検索事業が脅かされるという逆説も重なった。グーグル検索の売上高成長率は4〜6月期の17%から12%に鈍化し、切り下がっていた市場予想の13.5%も下回った。会社側も「AIモード」の広告収益化水準が既存検索より低いと認めた。
会社はFCF悪化について、テンソル処理ユニット(TPU)の注文が集中し、在庫を積み上げる過程で生じた一時的な現象だと説明した。それでも市場は容赦しなかった。JPモルガンは、ハイパースケーラーがAIインフラに数千億ドルを投じ、FCFが赤字に転じた局面で中核事業の業績まで失望を招けば、市場が許容できる誤差の範囲は極めて狭いことを今回示したと評価した。
資金繰りが引き締まりつつある兆候は各所に広がる。フィナンシャル・タイムズ(FT)によると、オープンAIは一部投資家が出資約束額を減らしたため、資金調達目標を300億ドル(約4兆7200億円)から200億ドル(約3兆1500億円)に、企業価値の目標を1兆4000億ドル(約220兆円)から1兆2500億ドル(約197兆円)に引き下げた。ブラックストーン(Blackstone)は投資家向け説明で、アンソロピックが上場後に投機的格付けの上位に当たるBB格相当の信用格付けを得るとの見通しを示した。2027年より前に投資適格級のBBBマイナスを得るとしていた従来見通しを引き下げた格好だ。
テールがドッグを振る
資金調達不安でもろくなっていたハイテク株を、さらに大きく揺さぶったのがレバレッジETFである。ブルームバーグによると、SOXLには10月に過去最大の70億ドル(約1兆1000億円)が流入した。株価が下がるたびに、半導体株の反発に3倍で賭ける資金がそれだけ多かったことを意味する。集計基準は異なるが、韓国預託決済院によると、韓国投資家の10月のSOXL純買越額(決済ベース)も29億6785万ドル(約4670億円)に達した。
レバレッジETFは、連動する指数が下落した日に売りを増やさなければならない構造になっている。毎日取引終了前に倍率を再調整する必要があるためだ。3倍ETFであれば、指数が7%下げた日は運用資産の40%を超える規模のエクスポージャーを減らす必要がある。この過程で先物売りや、スワップ取引の相手方によるヘッジ調整が発生し、下落局面の売り圧力を強めうる。
10月30日がまさにその日だった。しかもインテルは主要な半導体ETFで2番目に組み入れ比率が高い銘柄である。ティアワンアルファは取引時間中、「インテル急落がSOXLのリバランスを通じて指数全体に売りを広げる恐れがある」と警告した。実際、この日の大引けにかけたレバレッジETFのリバランス売りは、半導体指数関連が192億ドル(約3兆円)、ナスダック100関連が146億ドル(約2兆3000億円)など、合計で400億ドル(約6兆3000億円)を上回ったと推定される。ウォール街では、この売りが現物株の下げを拡大し、一部のテクノロジー株ファンドにも大きな損失をもたらしたとの見方が広がっている。
この日の急落前から、ヘッジファンドの損失拡大とリスク圧縮は進んでいた。JPモルガンが集計した顧客データでは、ヘッジファンドは10月に入り先週までで3.3%の損失を出した。ロング・ショート型ファンドの市場対比パフォーマンスも、2021年初め以降で最悪だった。ステノ・リサーチによると、10月27日時点の株式ロング・ショート型ヘッジファンドの総エクスポージャーは高値から7.8%減った。2016年の集計開始以降で最大のポジション縮小である。同じ銘柄を多く持つ投資家が同時にリスクを落とせば、企業価値の判断とは別に、売りが売りを呼ぶ展開になりやすい。
裏を返せば、今回の下落の一部は企業価値ではなくポジションの問題だったともいえる。実際、この日の均等加重S&P500 ETFの下落率は0.8%にとどまり、大型ハイテク株の影響が大きい主要指数よりはるかに小さかった。10月通算でみても、均等加重指数は5%近く上昇した。株式市場全体が崩れたというより、一方向に偏っていた資金が抜ける過程に近い。過度なレバレッジが整理されれば、こうした売り圧力は弱まる余地がある。
モルガン・スタンレー「80〜90%進んだ」 残る関門は3つ
マイク・ウィルソン最高投資責任者(CIO)の見立てもこれに近い。モルガン・スタンレーは、調整局面が終盤に差しかかったとみている。ウィルソン氏はアルファベットの決算発表前に当たる10月27日のインタビューで、6月に始まった調整は「80〜90%進んだ」と診断した。
もっとも、底入れ宣言ではなかった。投資家心理はまだ極端な水準に達しておらず、これまで踏みとどまってきた大型株まで揺らぐ「最後の調整局面」が残っている可能性があるためだ。ウィルソン氏は10月26日、フィラデルフィア半導体株指数が11月中旬までにさらに10〜15%下落しうると指摘した。S&P500の下値支持線は7100〜7200とみる。10月30日の終値7580.07より5〜6%低い水準である。その警告の一部は3日後に現実となった。
それでもモルガン・スタンレーは、S&P500の年末目標値8000を維持している。企業収益は底堅く、金利も低下方向で安定しつつあるため、投資家心理が極端に冷え込めば、むしろ買い場になりうるという。
ウィルソン氏が反発のきっかけになりうると挙げた材料は大きく3つある。中間選挙の通過、残るAI関連の資金調達案件の消化、そして米連邦準備理事会(FRB)や米財務省による「流動性緩和」のシグナルである。
同氏は、AI企業による社債・株式発行の消化プロセスが、野球で言えば7〜8回まで進んだ段階にあるとみる。今後も追加の調達案件が出れば市場はもう一度揺れる可能性がある。ただ、最終的には吸収可能な規模だというのがモルガン・スタンレーの判断である。最近ではメタが225億ドル(約3兆5000億円)の公募増資を実施する過程で、5倍の超過応募が入り、発行額を10%増やした事例が代表例として挙がる。
ウィルソン氏が特に重視するのは流動性だ。金利と資金需要がともに高い局面で信用市場の不安が高まれば、FRBや米財務省が対応に動く可能性があるという。
同氏が引き合いに出したのは2018年である。この年もFRBは金融引き締め局面にあり、11月の中間選挙後、S&P500はクリスマスイブまでに15%近く下落した。すると翌2019年1月、当時のジェローム・パウエルFRB議長が引き締めサイクルの終了を強く示唆し、市場の沈静化に動いた。その後、株価は急反発した。
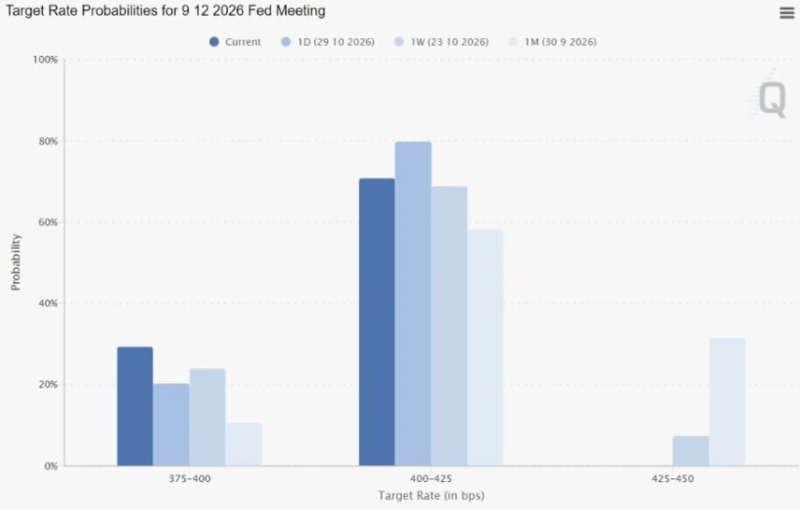
ウィルソン氏は、今回も形は異なるにせよ似た展開が起こりうると主張する。ケビン・ウォーシュFRB議長は10月28日の米連邦公開市場委員会(FOMC)で「成長エンジンに砂をまくようなことはしてはならない」と述べ、追加利上げの判断に慎重な姿勢をあらためてにじませた。10月30日の株安後、フェデラルファンド(FF)金利先物市場に織り込まれた12月のFRB利上げ確率は84%から70%に低下した。
中間選挙が市場に及ぼす影響
多くの投資家が注視する次の関門は、11月3日の米中間選挙である。ウォール街では、民主党が上下両院を制する「ブルーウェーブ」となっても市場への衝撃は限られるとの見方が大勢だ。すでに相場に十分織り込まれているためである。予測市場では、民主党が下院を掌握する確率は90%台、上院も60%台半ばに達している。
モルガン・スタンレーの政策チームは、野党が中間選挙で勝利しても大統領の拒否権を覆すには3分の2の議席が必要で、そこまで支配するのは難しいと分析した。トランプ大統領が拒否権を行使すれば、関税、減税、規制緩和といったこれまでの政策方向が大きく覆る可能性は低いという。市場の懸念が集中しているAIデータセンター規制についても、中国との競争を踏まえると、民主党が勝利しても「全面停止」は難しいとみる。
すでに最悪シナリオを相場が織り込んでいるなら、選挙通過自体が好材料になりうる。シタデル証券(Citadel Securities)で株式・デリバティブ戦略を統括するスコット・ラブナー氏は10月22日、機関投資家の顧客の多くが中間選挙を不確実性解消の契機とみなし、買いを見送っていると明らかにした。過去の統計もこうした期待を支える。ブラックロック(BlackRock)によると、1970年以降、中間選挙後6カ月間のS&P500の平均リターン(配当込み)は14.1%で、選挙のない年の5.7%の2倍を超えた。
ただ、歴史はあくまで歴史である。JPモルガンは先週の見通しで、ビッグテック決算が好調でなければ選挙後の上昇は続かないと指摘していた。足元までの成績は、その条件を十分に満たしていない。
イラン情勢という変数もある。ウォール・ストリート・ジャーナル(WSJ)は、米国が湾岸諸国に対し、選挙後の短期かつ高強度の軍事作戦に備えるよう通知したと報じた。10月30日にはホルムズ海峡でのタンカー攻撃の報道を受け、北海ブレント原油先物の期近物は1バレル117.6ドル(約1万8500円)と、年初来高値圏に迫った。原油高が再燃すれば、インフレ懸念と追加引き締めへの警戒が強まり、AI投資企業の資金負担を再び重くしかねない。
逆に中東情勢が安定に向かえば、原油価格から戦争プレミアムが剥落し、市場が待ち望んでいた「クリアリング(不確実性の解消)」イベントになりうる。
「追加下落の可能性」 反発のチェックポイント
韓国の証券業界でも、相場反転を見込む声が出ている。DS投資証券のヤン・ヒョンモ投資戦略チーム長は10月31日、韓国市場で信用取引の負担が和らぎ、米金利も安定している点を挙げ、「11月は買いの月」と語った。米中間選挙、エヌビディア決算、アンソロピックの上場、12月中のテキサス電力網審査の終了といった日程も株式市場に追い風になるとみる。「最大の恐怖はほぼ出尽くし、下落相場の終わりはかなり近い」という見立てだ。
ただ同氏も、メモリー価格が需要をさらに削る可能性や、選挙後のイラン再空爆リスクは残ると指摘する。そのうえで「追加下落はなおありうる」と警戒感を示した。10月30日の米株急落や、レバレッジETFが拡大した一部ファンドの損失を踏まえると、換金を急ぐ外国人投資家が11月2日に韓国株をさらに売り込むリスクにも備える必要がある。
強いAI需要が続いている点と、レバレッジ縮小がかなり進んだ点は相場反転を期待する根拠になる。ただ、売り圧力の減少と買い勢の回復は別の過程である。選挙前後にイラン情勢がどう展開するか、金利の低下安定が続くか、12月のFRB利上げ確率がさらに低下するか、そしてレバレッジ解消が一巡して半導体株の日次下落率が縮小するかを、一つずつ確認する必要がある。いま大口投資家は、不確実性の解消を見極めながら再び動き出すシグナルを慎重に待っている。
ビン・ナンセ記者 binthere@hankyung.com

Korea Economic Daily
hankyung@bloomingbit.ioThe Korea Economic Daily Global is a digital media where latest news on Korean companies, industries, and financial markets.