PiCK
暗号資産課税で賛否分かれる、「先に立法、後で課税」vs「猶予の繰り返しは不可」
概要
- 暗号資産所得課税が2027年1月1日に始まる予定となるなか、基本法、課税インフラ、損失繰越控除などの制度整備を終えたうえで課税すべきだとの意見が出た。
- 一方では、暗号資産課税の猶予の繰り返しが租税の公平性と租税正義を損なう恐れがあるとして、予定通り施行した後に制度を補完すべきだとの主張もあった。
- セミナー出席者は、デジタル資産基本法、海外取引資料の確保、暗号資産取引情報の自動交換枠組み(CARF)、韓国国税庁の告示、課税基準などを巡り、政府による明確な説明と制度補完の必要性を強調した。
期間別予測トレンドレポート


2027年1月の課税開始を前に賛否が交錯
基本法と課税インフラの整備を優先
猶予の繰り返しより制度補完が必要
2027年1月の暗号資産課税の開始を前に、制度の基盤整備を先行すべきだとの主張と、猶予の繰り返しは租税の公平性を損ないかねないとの意見が対立した。
10月30日にソウル・汝矣島の国会議員会館で開かれたセミナー「2027暗号資産課税猶予、施行時期は?」では、課税準備の状況や制度上の論点を巡って議論が続いた。現行法では暗号資産所得課税は2027年1月1日に始まる予定だが、追加猶予の是非を巡って見解が分かれている。
この日の出席者は、暗号資産所得への課税の必要性そのものよりも、現行制度の準備水準と施行時期を巡って異なる立場を示した。
「基本法制定と課税の公平性確保が先」 インフラ整備後の課税を主張
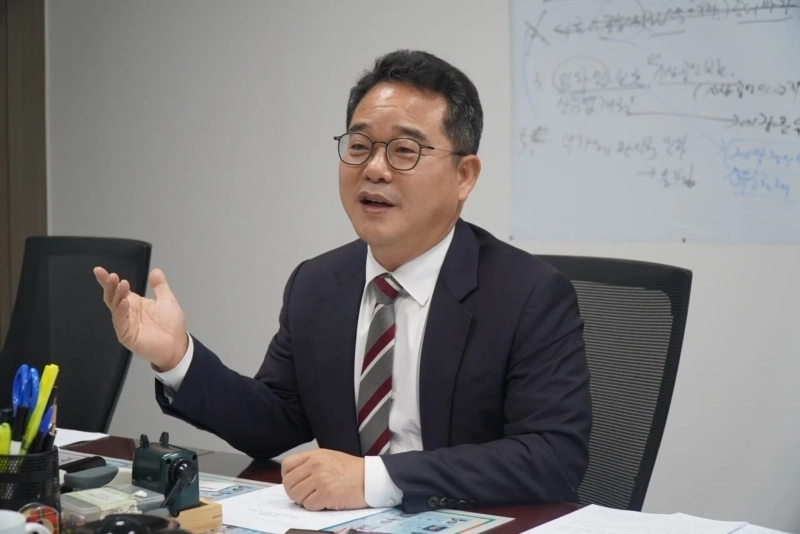
共に民主党の閔炳徳議員はビデオ祝辞で、暗号資産課税に先立ち、関連制度とインフラを十分に点検すべきだと強調した。
閔議員は「所得があるところに税があるという原則には同意する」としつつ、「韓国は法整備は遅いのに課税だけが先行するとの指摘には耳を傾ける必要がある」と語った。特に、国内外の取引に対する課税の公平性と、損失の繰越控除制度がない点を主な問題に挙げた。国内取引所と異なり、海外取引所や個人ウォレットを通じた取引は、課税資料の確保が相対的に難しいためだ。
閔議員は、政府は課税開始時点で海外取引資料を実際にいつから確保できるのか、また課税検証にどう活用できるのかを明確に説明すべきだと述べた。さらに「利益に課税するなら損失もきちんと認めなければならない」として、損失繰越控除の導入が必要だと訴えた。
漢陽大学の姜亨求教授も、デジタル資産基本法という基礎インフラを整えたうえで課税する「先に立法、後で課税」に重きを置いた。姜教授は、デジタル資産基本法を先に制定し、暗号資産の法的性格、事業者の資料提出責任、納税者の取得原価や損失の立証基準などを明確にすべきだと主張した。
同氏は、同じ暗号資産でも保管や貸与、検証参加、収益権の取得などによって経済的実質が変わり得ると説明した。そのうえで、資産とサービスの法的分類を先に整理し、それを税法上の所得区分と結び付ける必要があるとの立場を示した。
また、取引所と個人ウォレット、海外プラットフォームを行き来する過程で生じ得る取引情報の欠落や課税ミスを防ぐため、申告・検証の体制を整えるべきだと提案した。デジタル資産基本法の制定と模擬申告の結果などを総合的に検討したうえで、実際の課税開始日を改めて設定する必要があるとの考えを示した。
「課税猶予の繰り返しは租税正義を損なう」 施行後の補完を主張
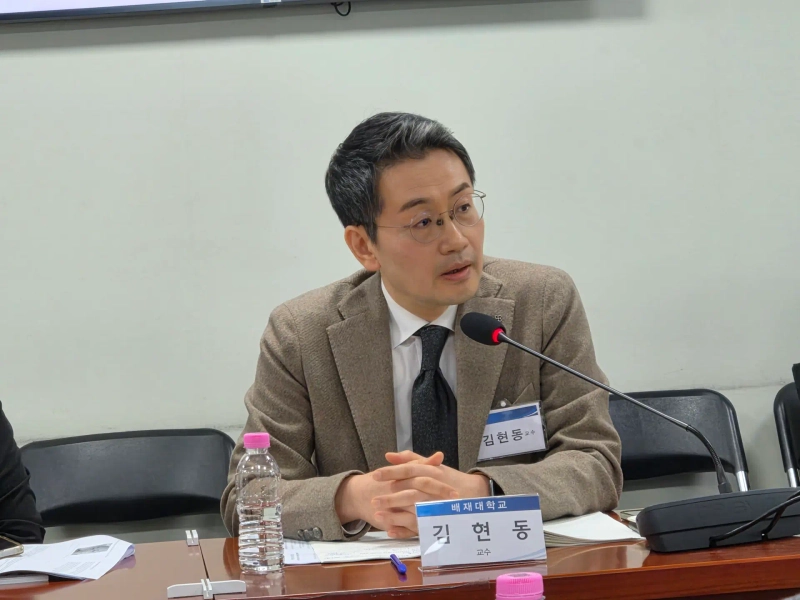
一方で、暗号資産課税に制度上の不備があることを認めつつも、追加猶予より施行後の制度補完が必要だとの意見も出た。
培材大学の金炫東教授は、暗号資産課税を巡る議論では租税の公平性と租税正義を優先して考えるべきだと強調した。金教授は「ほかの所得に課税していないのだから暗号資産にも課税するなという主張は、平行線をたどる議論だ」と述べ、「さまざまな意見が衝突する時は租税原則を基準に判断しなければならない」と指摘した。
特に、金融投資所得税が2度の猶予を経て廃止された事例に触れ、暗号資産課税も同じ道をたどりかねないと懸念を示した。国会がこれまで課税準備の状況を十分に点検しないまま、施行を控えて制度の不備を指摘していることも問題だと批判した。
課税インフラは完全に構築されていなければならないとの主張にも反論した。金教授は、米国と日本が暗号資産取引情報の自動交換枠組み「CARF」の施行前から関連所得に課税している点を根拠に挙げた。ただ、具体的な課税基準を盛り込んだ韓国国税庁の告示がなお公表されていないとして、関係省庁は準備状況を明確に説明すべきだと促した。
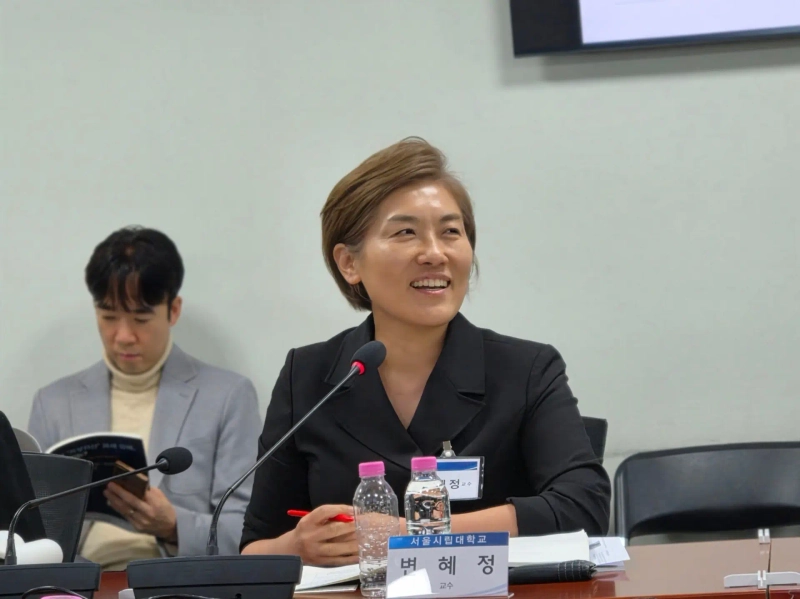
ソウル市立大学の卞恵貞教授も、追加猶予より明確な課税基準を整え、施行の過程で制度を補う方向に重きを置いた。卞教授は、課税を巡る議論では実際の制度不備と納税者世論を切り分けて見る必要があると強調した。とりわけ課税根拠が不明確な状態が続けば、かえって納税者と課税当局の間の紛争が長期化しかねないと指摘した。
同氏は「現行の課税制度が完全でないのは事実だが、法律に不備があるという理由だけで施行を遅らせるべきではない」と述べ、「制度を運用しながら法解釈や不服手続きなどを通じて足りない部分を補うことができる」と説明した。
ただ、卞教授は、課税が猶予されている状況で韓国国税庁が海外取引情報をあらかじめ収集する問題には慎重であるべきだと指摘した。課税行政の効率性だけでなく、納税者の情報保護と権益も併せて考慮すべきだという。

Suehyeon Lee
shlee@bloomingbit.ioI'm reporter Suehyeon Lee, your Web3 Moderator.