暗号資産課税、追加猶予だけが解ではない 施行後に制度補完を
概要
- ビョン・ヘジョン教授は、暗号資産課税を巡っては追加猶予よりも、明確な課税根拠の整備と予見可能性の向上が必要だと述べた。
- 繰り返しの課税猶予は望ましくなく、施行後に法解釈や不服申し立て手続きを通じて制度を補完すべきだと指摘した。
- 暗号資産投資家の海外流出、非居住者源泉徴収、CARF、海外取引情報の収集を巡っては、実効性と納税者の情報保護をあわせて検討すべきだと述べた。
期間別予測トレンドレポート


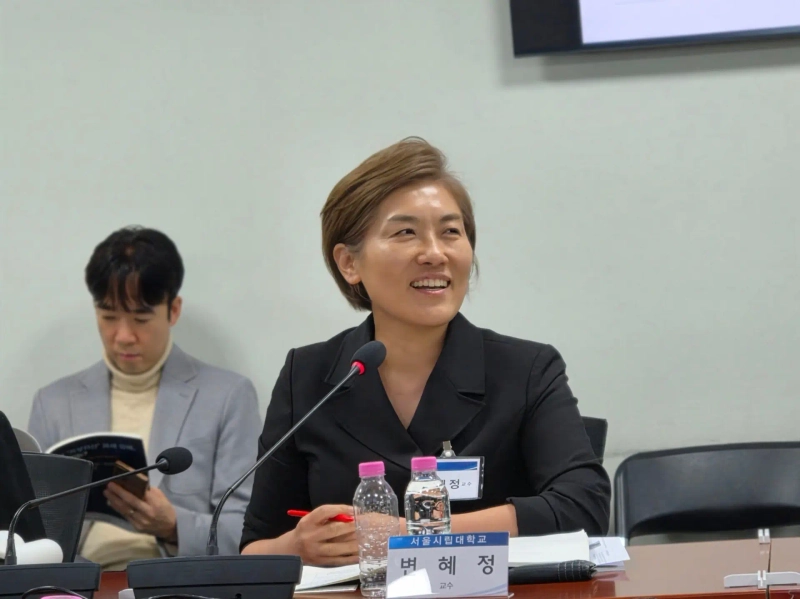
暗号資産課税の施行を前に、追加猶予よりも明確な課税基準を整え、納税者の予見可能性を高める方向で制度を改善すべきだとの指摘が出た。
10月30日にソウル・汝矣島の国会議員会館で開かれたセミナー「2027暗号資産課税猶予、施行時期は?」で、ソウル市立大のビョン・ヘジョン教授は「納税者の厚生最大化の観点からみた暗号資産課税の方向」をテーマに討論し、こうした考えを示した。
ビョン教授は、暗号資産課税を巡る論争では制度の不備と納税者世論を切り分けてみる必要があると強調した。「制度上の不備は当然考慮すべきであり、納税者の声にも耳を傾ける必要がある」と述べる一方、「暗号資産取引に参加する人々の声が過度に大きく反映されていないか点検する必要がある」と指摘した。
とりわけ、課税根拠が不明確な状況は、かえって納税者の負担になりかねないと問題視した。ビョン教授は、韓国国税庁が明示的な課税根拠が不十分でも既存規定を使って課税を試みると説明した。その過程で納税者と課税当局の紛争が長期化する可能性があるという。明確な課税根拠を整備し、納税者の予見可能性を高めて不要な紛争を減らすのが望ましいと訴えた。
課税猶予の繰り返しが国税行政に及ぼす影響にも言及した。「現行の課税制度が完全ではないのは事実だが、法律に不備があるという理由だけで施行を先送りすべきではない」と述べたうえで、制度を施行しながら法解釈や不服申し立ての手続きを通じて不足部分を補うことは可能だと説明した。
暗号資産投資家の海外流出懸念については、国内投資家と外国人投資家を分けて考えるべきだと主張した。とくに非居住者に対する源泉徴収規定は、租税条約の適用によって実際の課税権行使が制約される可能性があるため、実効性を検証する必要があると説明した。あわせて、投資家の海外取引所への移動を防ぐため、国内取引所の利用を促す誘因を盛り込んだ課税体系も検討する必要があると提案した。
暗号資産取引情報の自動交換枠組み「CARF」についても、課税施行の必須条件ではないとの見方を示した。ビョン教授は「CARFはあくまで情報交換の仕組みにすぎず、課税そのものを可能にする制度ではない」と述べた。韓国の所得税は申告納税方式を採っているため、韓国国税庁がすべての取引情報を確保していなくても、納税者には申告義務があると説明した。
一方で、課税施行前の段階から韓国国税庁が海外の取引情報を収集する問題には慎重であるべきだと指摘した。「課税が猶予されている状況で、韓国国税庁が納税者の海外取引情報をあらかじめ確保するのが適切か検討する必要がある」と述べ、課税行政の利便性だけでなく、納税者の情報保護と権益もあわせて考慮すべきだと強調した。

Suehyeon Lee
shlee@bloomingbit.ioI'm reporter Suehyeon Lee, your Web3 Moderator.