暗号資産課税、損失繰越控除と海外取引の課税公平性を点検する必要
概要
- 2027年の暗号資産課税実施を前に、損失繰越控除と海外取引課税の公平性の補完が必要だと指摘した。
- 現行制度では、個人投資家の暗号資産譲渡益に対する所得税課税が2027年1月1日から始まる予定だと説明した。
- ステーキング、エアドロップ、ハードフォークなど多様な暗号資産所得の課税基準や、損失繰越控除の不在を巡り、猶予論と実施論の議論があると伝えた。
期間別予測トレンドレポート


2027年の暗号資産課税の実施を控え、損失繰越控除や海外取引に対する課税の公平性など、制度上の論点を補う必要があるとの指摘が出た。
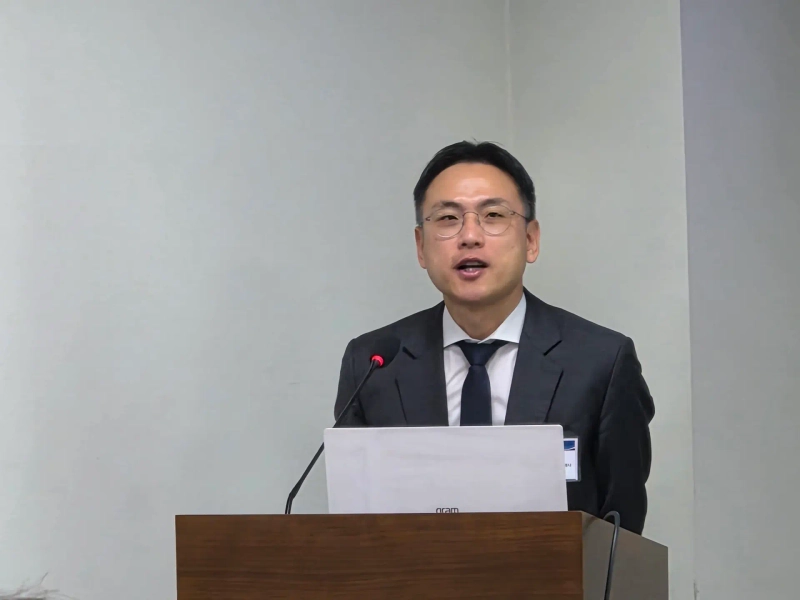
10月30日にソウル・汝矣島の国会議員会館で開かれたセミナー「2027暗号資産課税猶予、実施時期は?」で、法務法人・太平洋のチェ・ヒギョン専門委員(公認会計士)は「2027年の暗号資産初課税の概要と核心論点」をテーマに発表し、こうした見方を示した。
チェ専門委員は、現行法上、暗号資産所得課税は2027年1月1日に始まる予定だと説明し、政府と業界の準備状況を点検すべきだと強調した。
そのうえで「法人税と相続・贈与税はすでに暗号資産に課税している」と述べた。「現在猶予されているのは、個人投資家の譲渡益などに対する所得税課税だ」と説明した。
政府の課税準備も相当程度進んでいると評価した。チェ専門委員は、経済協力開発機構(OECD)の暗号資産取引情報の自動交換枠組み「CARF」に触れ、「韓国は2027年から情報交換を始める日程に参加している」と明らかにした。
ただ、海外取引所や個人ウォレット、分散型取引所(DEX)などを通じた取引をどこまで正確に把握できるかは、なお課題として残ると指摘した。
とりわけ主要論点として挙げたのが、損失繰越控除制度の不在だ。現行の課税体系では、投資損失を翌年以降に繰り越して利益から差し引く損失繰越控除は認められていない。
チェ専門委員は、米国やドイツ、英国など主要国の課税事例を紹介したうえで、「利益に課税するなら、損失も適切に認めるべきかという論点を検討する必要がある」と強調した。
課税対象となる所得の範囲も明確にすべきだと主張した。現在予定されている課税体系は、暗号資産の譲渡と貸与に軸足を置いているが、ステーキングやエアドロップ、ハードフォークなど多様な形で生じる所得に対する課税基準は十分に整っていないという。
デジタル資産基本法の制定が遅れているなかで、課税だけを先に実施するのが適切かどうかも主要な論点として示した。
チェ専門委員は、課税実施論と猶予論の立場も比較した。実施論は、所得があるところに税があるべきだという原則と、繰り返される課税猶予による政策への信頼低下を根拠に挙げる。
これに対し猶予論は、国内外の取引における課税の公平性、損失繰越控除の不在、投資家保護に向けた制度整備の不足などを理由に、追加の準備が必要だと主張している。
また、取引税の導入や、暗号資産の投資所得に対する別個の課税体系の整備といった代替案も紹介した。チェ専門委員は「課税するか、猶予するかという議論を超え、多様な所得類型と納税者の負担をあわせて考える必要がある」と述べたうえで、「規制とともに暗号資産産業の成長も視野に入れた課税論議が進むことを望む」と語った。

Suehyeon Lee
shlee@bloomingbit.ioI'm reporter Suehyeon Lee, your Web3 Moderator.