「165万〜400万ウォン」 SKハイニックス目標株価に大差、個人投資家が反発
概要
- 韓国の証券会社がSKハイニックスの目標株価を165万〜400万ウォンと提示し、開きが大きくなったと伝えた。
- 多くの証券会社はHBM需要とメモリー供給不足、株主還元策を根拠に、買い判断と高い目標株価を維持・引き上げたとした。
- 一部証券会社はAI投資の減速やPERの方向性を理由に、保守的な目標株価と保有判断を維持し、個人投資家のリポート信頼性を巡る論争が広がったと伝えた。
期間別予測トレンドレポート


証券各社のSKハイニックス目標株価、開き広がる
SK証券とキョボ証券は400万ウォン、BNK投資証券は165万ウォン
「リポートの事後検証が定着してこそ信頼回復」
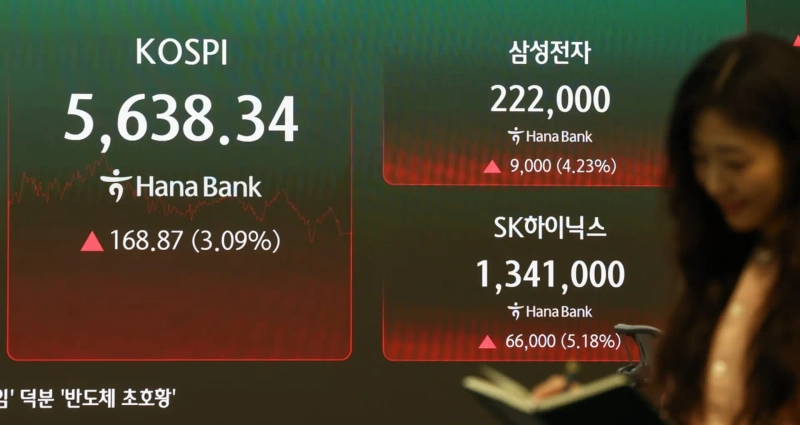
過去最高水準の業績と株主還元策を打ち出したSKハイニックスを巡り、韓国の証券各社が示す目標株価に大きな開きが生じ、投資家の混乱が広がっている。高帯域幅メモリー(HBM)需要を根拠に400万ウォン(約47万円)まで見込む先がある一方、一部証券会社は人工知能(AI)投資の減速可能性などを理由に165万ウォン(約19万円)を示した。個人投資家の間では、見通しの根拠や分析の信頼性を疑問視する声が強まっている。
10月29日に金融投資業界がまとめたところ、韓国の主要証券会社はSKハイニックスの第3四半期決算発表後、目標株価を165万〜400万ウォン(約19万〜47万円)の水準で提示した。大半は投資判断を「買い」に据え置いたが、一部は目標株価を引き上げた。
SKハイニックスの第3四半期売上高は104兆6000億ウォン(約12兆3000億円)と、前年同期比327.9%増えた。営業利益は83兆3000億ウォン(約9兆8200億円)で632.1%増だった。営業利益率は79.7%に達した。DRAMとNANDフラッシュの価格上昇に加え、高付加価値製品の販売拡大が寄与し、市場予想を上回った。
証券業界は第4四半期の業績が一段と改善するとみている。SK証券は、メモリー供給不足の深刻化とHBM4(第6世代HBM)の反映開始に伴うメモリー価格の上昇が、為替下落の影響を相殺し、市場予想を上回る実績につながったと分析した。2026年10〜12月期の営業利益は105兆ウォン(約12兆4000億円)となり、四半期営業利益が100兆ウォン台に乗るとの見通しも示した。
SK証券は投資判断「買い」と目標株価400万ウォンを維持した。2030年までメモリー需要優位の局面が続くとする会社側の見方に触れ、AIインフラ投資の強い必要性やメモリー需要の構造を踏まえれば、業績の見通しや安定性が高まる局面だと評価した。キョボ証券も目標株価400万ウォンを提示した。
保守的な目標株価で知られるBNK投資証券は、SKハイニックスの目標株価を従来の148万ウォン(約17万円)から165万ウォンへ引き上げた。SK証券とキョボ証券が示した400万ウォンとの差は235万ウォン(約28万円)に達する。BNK投資証券は、予想を上回る下期業績と来年初めのHBM価格引き上げを反映して目標株価を165万ウォンに引き上げると説明した。業績に比べ短期的に売られ過ぎているうえ、アンソロピックの新規株式公開(IPO)を通じて最近急騰していたAI業界の信用リスクが再び低下し、AI投資心理も改善しているため、株価反発が見込まれるとした。
一方でBNK投資証券は、メモリー需要の勢いが前2四半期を頂点に鈍化する流れは続くとみている。AI企業の信用リスクや高金利の長期化を踏まえると、低株価収益率(PER)の方向性は続くとして、投資判断は「保有」を維持した。
半導体業種に一貫して強気の見通しを示してきたKB証券は、SKハイニックスの目標株価を従来の420万ウォン(約50万円)から350万ウォン(約41万円)へ引き下げた。2026年10〜12月期の営業利益予想は89兆ウォン(約10兆5000億円)とし、投資判断は「買い」を据え置いた。100兆ウォン(約11兆8000億円)規模の過去最大の株主還元と先行きの業況には前向きな見方を維持しつつ、目標株価は従来より70万ウォン(約8万円)下げた。
IBK投資証券も、SKハイニックスの目標株価を従来の400万ウォンから320万ウォン(約38万円)へ引き下げた。投資判断は「買い」を維持し、業績に比べ株価はなお割安圏にあるとした。ただ、目標株価を下げた理由については、メモリー市場の業況懸念ではなく、足元の株価との乖離率を考慮したためだと説明した。
ハナ証券は目標株価360万ウォン(約42万円)を維持しつつ、来年の営業利益見通しを464兆ウォン(約54兆7000億円)へ引き上げた。ダオル投資証券とNH投資証券も、2026年10〜12月期の営業利益をそれぞれ101兆ウォン(約11兆9000億円)、102兆7000億ウォン(約12兆1000億円)と予想した。BNK投資証券も103兆6000億ウォン(約12兆2000億円)の営業利益を見込んでいる。
ハンファ投資証券は、先端工程の技術的難易度と新規生産施設の建設期間を踏まえると、メモリー供給不足が2030年まで続き得るとする会社側の見方に注目した。長期供給契約(LTA)の拡大がメモリーメーカーの利益安定性を高める要因であるうえ、大規模な株主還元策も証券業界の評価に影響したと指摘した。ユアンタ証券は目標株価を従来の330万ウォン(約39万円)から370万ウォン(約44万円)へ引き上げた。
こうしたばらつきの大きい分析を受け、個人投資家の間では「リポート無用論」まで出ている。ある投資家は「同じSKハイニックスなのに、目標株価が165万ウォンから400万ウォンまで開くのは話にならない。業績を分析しているのか、それとも各社が望む数字を当てはめているのか分からない」と不満をあらわにした。さらに「証券会社ごとに分析がこれほど違うのに、一貫した分析哲学や責任感があるのか疑わしい。リポートを見ると血圧だけが上がる」と語った。
別の投資家も「目標株価を上げ下げする理由も各社ばらばらで、見通しが外れても責任を取るところはない。個人投資家には冷静な判断を求めながら、肝心の証券会社が同じ企業を前に冷徹な分析をできていないというのが個人投資家の世論だ」と批判した。
ある証券会社幹部は、目標株価の差はメモリー業況がピークを打つ時期や、AI投資がどこまで続くかという前提が各社で異なるためだと指摘した。そのうえで、問題は見通しが分かれること自体ではなく、業績推計や適正株価算定の根拠を十分に開示していない点にあると語った。
さらに、目標株価を示す際には楽観・中立・悲観の各シナリオごとの業績と株価水準をあわせて示し、投資家が判断できるようにすべきだと述べた。見通しが外れた場合に、業績と市場環境のどの前提が変わったのかを事後検証する慣行が定着してこそ、リサーチリポートの信頼を回復できると強調した。
カン・ギョンジュ 韓経ドットコム記者 memory@hankyung.com

Korea Economic Daily
hankyung@bloomingbit.ioThe Korea Economic Daily Global is a digital media where latest news on Korean companies, industries, and financial markets.