トークン化株式市場、年初比5.3倍に拡大 82%は議決権のない米国オフショア商品
概要
- オンチェーンで流通するトークン化株式の価値は年初比5.3倍に増え、35億8000万ドル(約5650億円)に達した。
- 発行残高の82%は議決権のない米国のオフショアのラッパー型商品で、株価連動の収益のみを提供するとした。
- 海外で発行された韓国株ベースのトークンの取引が増えており、国内制度の設計でもこれを考慮する必要があると提言した。
期間別予測トレンドレポート


トークン化株式市場は今年に入り5.3倍に拡大した一方、発行残高の82%は議決権のない米国のオフショア商品だったことが分かった。国内でも、海外で発行される韓国株ベースのトークンを考慮した制度整備が必要だとの提言が出た。
未来アセットのデジタル資産投資プラットフォーム「デジタルエックス」リサーチセンターは10月29日、こうした内容を盛り込んだ報告書「トークン化株式:グレーゾーンから制度圏へ」を公表した。
報告書によると、10月23日時点でオンチェーン上に流通するトークン化株式の価値は35億8000万ドル(約5650億円)と、年初の5.3倍に達した。同期間の実物連動資産(RWA)市場全体の増加率54%を大きく上回った。
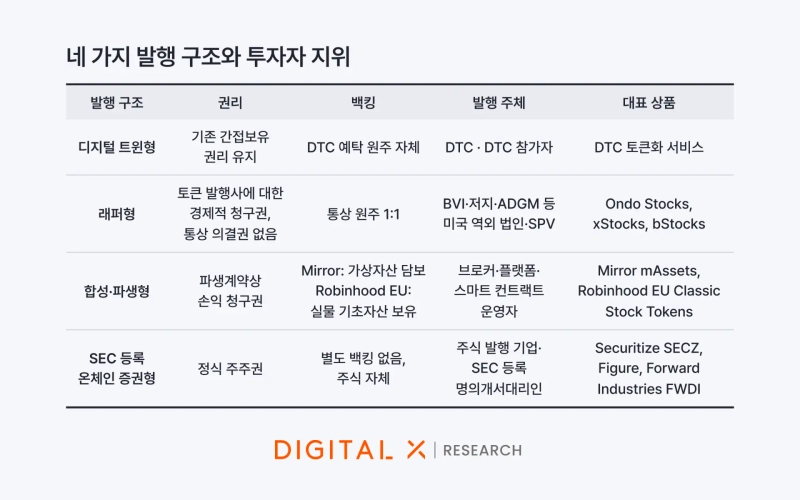
もっとも、トークンを保有しても実際の株主と同じ権利を持つわけではない。報告書はトークン化株式を発行構造に応じて、デジタルツイン型、米証券取引委員会(SEC)登録のオンチェーン証券型、ラッパー型、合成・デリバティブ型に分類した。前の2類型は実際の株式に対する権利をトークンに載せ、配当と議決権を維持する。一方、残る類型は株価に連動した収益を提供するにとどまり、議決権はない。
現在の発行残高の82%は、バイナンス、オンド・ファイナンス(Ondo Finance)、エックスストックス、ロビンフッドの米国オフショア商品が占める。大半はラッパー型に当たるという。
米国では制度圏への編入に向けた動きも続いている。報告書によると、中央証券保管機関DTCは7月、トークン化パイロットで実際の取引を処理した。SECは9月、オンチェーン取引施設にイノベーション免除を付与した。ただ、リサーチセンターは両制度とも初期段階にあり、本格的な流通拡大につながったとみるのは時期尚早だと分析した。
国内制度の適用範囲も課題に挙がった。2027年2月の改正電子証券法施行を前に、下位法令の改正案が立法予告されたものの、海外で発行されたトークン化株式は扱っていないという。SKハイニックスなど韓国銘柄を基礎資産とするトークン化取引が海外で増えているだけに、これを踏まえた制度設計が必要だと提言した。
デジタルエックス・リサーチセンターのチョン・ジソン研究委員は「国内でトークン化株式を発行できるインフラが整わなければ、韓国銘柄のトークン化取引は国内制度の適用範囲外で先に定着する」と指摘した。そのうえで「トークン化株式市場の制度化は、発行を急ぐことよりも、権利、流動性、担保、参照価格を一貫したルールで結び付けることにかかっている」と強調した。

YM Lee
20min@bloomingbit.ioCrypto Chatterbox_ tlg@Bloomingbit_YMLEE