SKハイニックス「Dラム・HBM3年分を完売」
概要
- SKハイニックスは第3四半期の売上高が104兆6155億ウォン、営業利益が83兆3338億ウォン、営業利益率が79.7%となり、6四半期連続で過去最高業績を更新したと明らかにした。
- SKハイニックスは、HBM、Dラム、NAND、eSSDを軸とする需要拡大と、14社の顧客との長期供給契約(LTA)を通じて、2029年までの3年間にわたるDラムとHBMの数量が事実上完売したと説明した。
- SKハイニックスは、通期営業利益300兆ウォンの達成に現実味が強まるなか、30兆ウォン超の現金配当、60兆ウォン超の自社株買い・消却など、総額100兆ウォン規模の株主還元策を進めると明らかにした。
期間別予測トレンドレポート


第3四半期の営業利益83兆ウォン超、利益率80%
ビッグテック14社と長期契約、半導体のピークアウト論を払拭
通期営業利益300兆ウォンに現実味、四半期配当は1株2万ウォン
SKハイニックスが2026年7〜9月期に83兆ウォンを超える営業利益を計上し、過去最高業績を更新した。四半期売上高は初めて100兆ウォンを突破した。高帯域幅メモリー(HBM)など人工知能(AI)向けメモリー半導体の需要急増が追い風となった。SKハイニックスはHBMを含む3年分の供給量が完売したと明らかにし、市場のピークアウト懸念を正面から打ち消した。
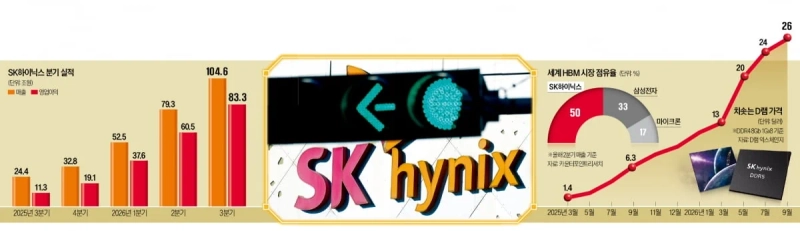
SKハイニックスは10月28日、連結ベースの2026年7〜9月期売上高が104兆6155億ウォン(約12兆4500億円)、営業利益が83兆3338億ウォン(約9兆9200億円)だったと発表した。前年同期比では売上高が327.9%、営業利益が632.1%増えた。営業利益は市場予想の77兆ウォン(約9兆1600億円)を上回った。営業利益率は前四半期の76.3%を超え、過去最高の79.7%に達した。2026年1〜9月の累計売上高は236兆5105億ウォン(約28兆1400億円)、累計営業利益は181兆4867億ウォン(約21兆6000億円)となった。このペースなら、通期営業利益が300兆ウォン(約35兆7000億円)に達するとの見方もある。
業績をけん引したのはHBMと企業向けソリッドステートドライブ(eSSD)だ。ビッグテック各社のAI投資拡大が、Dラム価格の上昇と高付加価値製品の販売増につながった。
中長期の受注も積み上がった。SKハイニックスは7〜9月期に、ビッグテックを含む主要顧客14社と長期供給契約(LTA)を結んだ。2027年と2028年の全生産能力の50%超に相当する。SKハイニックスは10月28日、「2029年までの3年間について、DラムとHBMの数量は事実上すべてソールドアウトの状態だ」と説明した。
SKハイニックスは過去最高業績に合わせ、30兆ウォン(約3兆5700億円)超の現金配当と、60兆ウォン(約7兆1400億円)超の自社株買い・消却を柱とする、総額100兆ウォン(約11兆9000億円)規模の株主還元策を進める。
クァク・ノジョンSKハイニックス社長は、米孫会社ソリダイムの上場計画を撤回したことについて、「市場の変動性を踏まえると、当初期待した効果を得るのは難しい」と述べた。そのうえで「企業価値と株主価値の向上に資する投資財源を確保する」と付け加えた。
AI高値論を数字で一蹴したハイニックス、「HBM需要は生産能力の2倍」
第3四半期売上高104兆ウォン、営業利益83兆ウォンで過去最高
「AI投資はバブルではないかとの声もあるが、実際に事業成果が出ており、投資主体も多様化している。成長は続くだろう」
過去最高の四半期業績を上げたSKハイニックスは、10月28日に開いた2026年7〜9月期決算説明会のカンファレンスコールで、市場の「AI高値論」を一蹴した。ビッグテックを含む主要顧客14社と5年物の長期供給契約を結んだ事実も明らかにした。2030年までAIメモリーの供給不足が続くとの見通しも示した。SKハイニックスは確固たる中長期需要を土台に、2027年の投資を大幅に増やし、世界のAIメモリー市場で主導権を固める戦略だ。
6四半期連続で過去最高業績
SKハイニックスは10月28日、2026年7〜9月期の売上高が104兆6155億ウォン(約12兆4500億円)、営業利益が83兆3338億ウォン(約9兆9200億円)だったと発表した。前年同期比ではそれぞれ328%、632%増えた。6四半期連続で過去最高業績を更新した。四半期売上高が100兆ウォン(約11兆9000億円)を超えたのは初めてだ。営業利益率も79.7%と過去最高を更新した。エヌビディア(NVIDIA)の66.2%やサムスン電子(Samsung Electronics)の55.1%を上回った。
好業績の主役は高帯域幅メモリー(HBM)だ。SKハイニックスは決算説明会で、7〜9月期から第6世代HBM4の本格出荷を始め、収益性が改善したと説明した。供給逼迫が深まるなか、HBM4の価格は前世代のHBM3Eより高く設定された。
汎用DラムとNANDでもAIサーバー向け売上高が増えた。サーバー向けDDR5の販売量は4〜6月期比で40%超増え、Dラム売上高の一角を担った。NANDでは、AIサーバー向けの321層トリプルレベルセル(TLC)方式の企業向けソリッドステートドライブ(eSSD)など、高付加価値製品に軸足を置いた販売戦略で収益性を高めた。SKハイニックスの7〜9月期の平均販売価格(ASP)は、Dラムが前四半期比で20%台後半、NANDが20%台半ば上昇した。
SKハイニックスは、AI発のメモリー需要はなお強いと強調した。パク・ジュンドクSKハイニックスDラムマーケティング担当副社長は「2029年までの3年間、DラムとHBMの数量は事実上完売した」と説明した。さらに「顧客が要請したHBM数量は供給量の2倍を超える」と明らかにした。
数量がすでに埋まったのは、5年単位で結ぶLTAが増えたためだ。SKハイニックスがLTAを締結した顧客は、ビッグテックを含めて7〜9月期時点で14社に上る。2027年と2028年の全生産能力の50%超がLTA向け数量だ。LTA顧客の一部とは契約期間を延長する案も協議中という。SKハイニックスは今後もLTA比率を5割前後に維持する考えを示した。
AIデータセンター投資を巡る市場の懸念を打ち消す説明にも時間を割いた。キム・ウヒョンSKハイニックス最高技術責任者(CTO)は「世界のAIデータセンター・インフラ市場は2030年まで年平均40%成長すると見込まれる」と指摘した。短期的には企業向けAIとパーソナルAI、中長期的には自動運転とフィジカルAIの需要が増えるとみている。
「HBM4は第4四半期の主力製品に」
SKハイニックスは10〜12月期も業績拡大が続くと見込む。HBM4は出荷量、売上高の両面でHBM3Eを上回り、主力製品として定着する見通しだ。これに向け、年末までに清州工場「M15X」の生産能力を最大まで引き上げる。加えて、サーバー向けDDR5やSOCAMM(サーバー向け低電力Dラムモジュール)など高付加価値Dラムの販売も増やす計画だ。SKハイニックスは10〜12月期のDラム出荷量が7〜9月期比で20%台半ば増えると予想した。
NANDでは、主力の321層プロセスの比率を10〜12月期に韓国内NAND生産能力の50%超へ引き上げる計画だ。
次世代技術と製品ロードマップも公開した。SKハイニックスは2026年4〜6月期に、第7世代となるHBM4Eのサンプルを顧客に供給した。標準HBMに加え、顧客ごとに仕様を変えるカスタムHBMの開発も加速する。高帯域幅フラッシュ(HBF)の開発などを通じ、AIデータセンター向けNAND事業の競争力も高める方針だ。2027年には竜仁の第1期半導体ファブが稼働に入る予定で、韓国内インフラ投資も本格化する。
キム・チェヨン/ウォン・ジョンファン/ノ・ユジョン記者 why29@hankyung.com

Korea Economic Daily
hankyung@bloomingbit.ioThe Korea Economic Daily Global is a digital media where latest news on Korean companies, industries, and financial markets.