造船・防衛・原発株は比重圧縮を 二次電池株は拾う局面、米ビッグテックも買い場
概要
- パク・チャンギュ氏は、優良株はそのまま保有し、余裕資金があるならアマゾン、アルファベット、マイクロソフトなどビッグテックの比重を高める好機だと話した。
- 韓国株のポートフォリオは、造船・防衛産業・原発・電力機器の比重を減らし、半導体、サムスン電機、二次電池など利益の見通しが立ちやすい銘柄に絞るべきだと述べた。
- 資産全体では株式50%、債券30%、金10%、現金10%の配分を勧め、とりわけ残存3〜5年の債券と米ドル建て資産を買いの機会として活用すべきだと語った。
期間別予測トレンドレポート


パク・チャンギュ 未来アセット証券
WM大峙店 チーム長
10〜12月期は底固めの過程
米中間選挙後の反発に期待
インタビュー全文は韓国経済新聞の有料投資・資産運用プラットフォーム「韓経プレミアム9」(www.hankyung.com/premium9)で読むことができる。
「足元の株価には悪材料が相当程度織り込まれている。利益体力が裏付けられた優良株はそのまま保有し、余裕資金があるならアマゾン、アルファベット、マイクロソフトなどビッグテックの比重を高める好機だ」
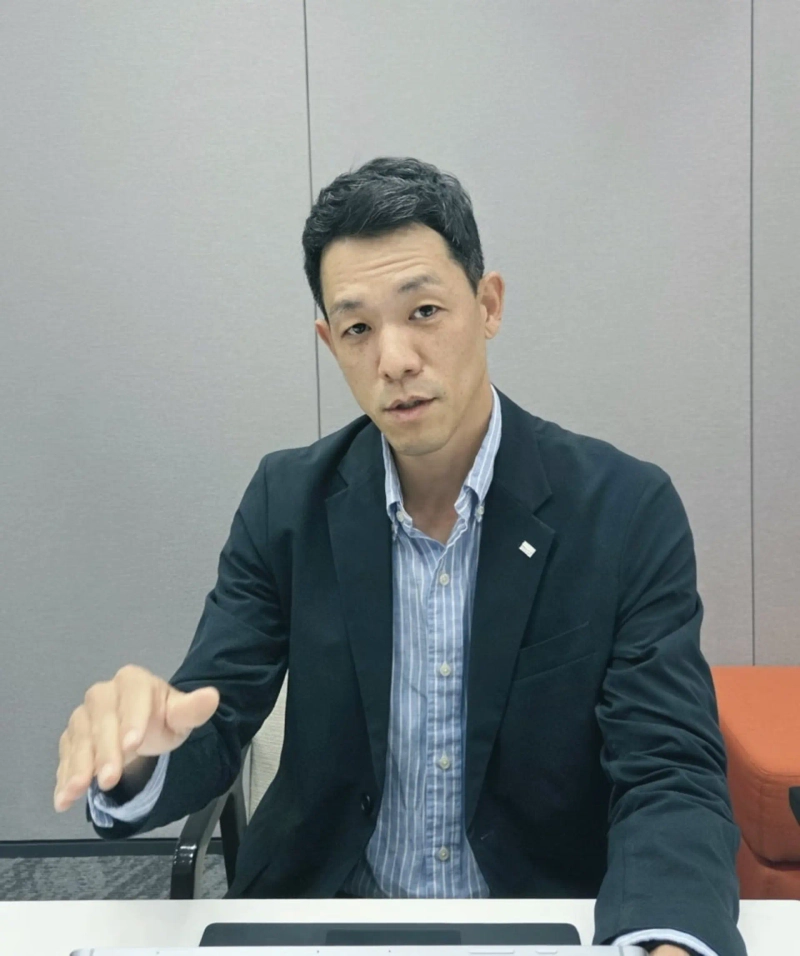
プライベートバンカー(PB)として18年の経験を持つパク・チャンギュ未来アセット証券WM大峙店チーム長は10月25日、人工知能(AI)投資への懸念から韓国総合株価指数(KOSPI)がさえない動きを続けているものの、売るより分割して買い進める局面だと助言した。
根拠として挙げたのは、主力銘柄の帳簿価値に照らした株価水準だ。サムスン電子は株価純資産倍率(PBR)1倍に当たる18万ウォン(約2万1300円)に近い21万ウォン台、SKハイニックスはPBR1倍の100万ウォン(約11万8400円)に近い120万ウォン台まで下げた。コアウィーブなど新興クラウド企業の連鎖破綻のような最悪の事態が起きない限り、PBR1.1倍前後の水準には市場の懸念の大半が織り込まれているという。S&P500の予想PERも18.8倍と、直近3年平均の21倍を下回っていると説明した。
反発の鍵としては、AI投資の収益性の確認を挙げた。韓国企業、米企業ともに1株利益(EPS)は堅調に伸びている。このため今週のビッグテック決算で、AI投資が実際の収益につながっていることが確認されれば相場は反発するとの見通しを示した。
もっとも、中東紛争に伴う物価と金利の同時上昇は変数だ。パク氏は「10〜12月期は底を固める過程になる」と述べ、「米中間選挙という不確実性が解消されてこそ、市場の雰囲気も変わる」と見通した。過去には中間選挙後の6カ月間、米株式市場が平均15〜16%上昇した点も強調した。
一方、韓国株のポートフォリオは利益体力のある銘柄に絞るべきだと助言した。「真っ先に調整を受けた造船、防衛産業、原発、電力機器は比重を減らす必要がある」と説明。「あらかじめ決めた損失ラインを超えたなら、買い下がって平均取得単価を下げるより損切りした方がよい」と指摘した。半導体の主力2銘柄とサムスン電機は利益の見通しが立ちやすく、最後まで保有すべき銘柄に挙げた。データセンター向けエネルギー貯蔵装置(ESS)の受注が続き、需給面の重荷が小さい二次電池株も追加購入の候補に挙げた。
米国株と韓国株の比率は7対3、あるいは6対4を勧めた。アマゾン、アルファベット、マイクロソフトのハイパースケーラー3社は、2027年までフリーキャッシュフロー(FCF)がマイナスとなる可能性があるが、2028年からは大幅に改善すると見込む。足元のウォン高局面は、米ドル建て資産を買う機会として活用すべきだとも助言した。
資産全体では、株式50%、債券30%、金10%、現金10%の配分を推奨した。ただ、債券資産は長期債の上場投資信託(ETF)より、満期利回りが年4.7〜5.0%の残存3〜5年の債券で持つべきだとした。パク氏は「最近は大峙洞の富裕層も不動産売却代金を債券に振り向け、様子を見ながら、米中間選挙後のAI中核銘柄の分割買いの機会をうかがっている」と語った。
パク氏は「上昇相場では市場についていけばよいが、下落相場では資産を守るための原則を定めなければならない」と強調した。「保有企業の業績と財務構造が高金利に耐えられるかどうかを、まず点検すべきだ」と付け加えた。
アン・サンミ 韓国経済新聞記者 saramin@hankyung.com

Korea Economic Daily
hankyung@bloomingbit.ioThe Korea Economic Daily Global is a digital media where latest news on Korean companies, industries, and financial markets.