ソリダイムの米IPO撤回、重複上場を一律に禁じるべきでない=ブルームバーグ専門家
概要
- ワカスギ上級産業アナリストは、重複上場を過度に厳しく制限すべきではなく、時には資金調達の手段として必要になり得ると述べた。
- ソリダイムがIPOを通じて約150億ドルを調達すれば、eSSDの生産能力拡大とR&Dに充てることができ、中長期の売上高と利益の拡大に役立つと話した。
- 同氏は、メモリー価格が高く、長期契約も進んでいるため、投資資金の回収に2年待つ必要はなく、投資は十分に正当化できると述べた。
期間別予測トレンドレポート

「重複上場を過度に厳しく制限することには賛成しない。柔軟性が必要だ」
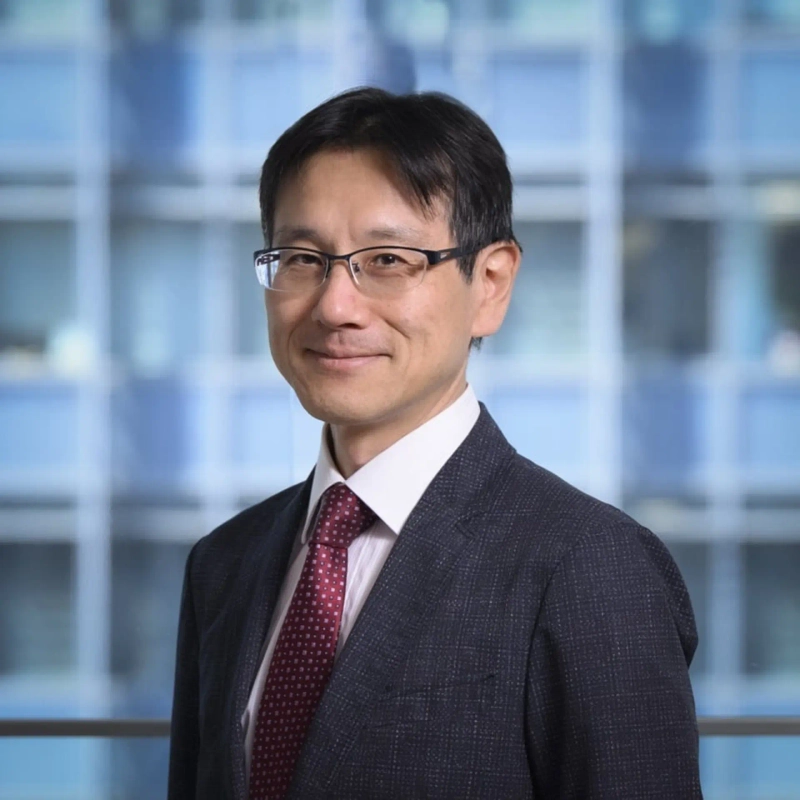
ブルームバーグ・インテリジェンス(BI)のマサヒロ・ワカスギ上級産業アナリストは10月22日、韓国経済新聞とのインタビューで、親会社と子会社の重複上場規制について「重複上場が既存株主にとって望ましくない場合があるのは理解できるが、時には必要になることもある」と語った。そのうえで、重複上場という状況そのものをなくすために、過度に厳格な規制を設けるべきではないと強調した。
ワカスギ氏は早稲田大学で工学修士号を取得後、アライアンス・バーンスタイン(AllianceBernstein)、ジェフリーズ(Jefferies)、BNPパリバ(BNP Paribas)などを経た、約30年のキャリアを持つ技術産業アナリストだ。ブルームバーグ・インテリジェンスでは半導体や半導体製造装置を専門に分析し、サムスン電子やSKハイニックスなど韓国の半導体企業も継続的に取り上げてきた。
「重複上場の一律制限には反対」
SKハイニックスは最近、米ナンド型フラッシュメモリー子会社ソリダイムの米株式市場での新規株式公開(IPO)を暫定的に延期する方針を決めた。資金調達の必要性は大きいものの、株主や市場の圧力を受けて事実上撤回したとの評価がある。
ワカスギ氏は、重複上場に対する批判には合理的な面があるとみる。「基本的には、重複上場に対する既存株主の批判にはもっともな面がある」としたうえで、「日本では親会社が子会社を完全に売却するか、100%子会社として取り込む方向に動いている」と説明した。
ただ、あらゆる重複上場を一律に制限することには反対した。「時には親会社に資金が必要な場合がある」とし、「子会社が有力な資金調達手段になり得る」と述べた。
重複上場による株主価値の毀損懸念だけでなく、企業の資金調達ニーズや成長可能性もあわせて考慮すべきだというのがワカスギ氏の見立てだ。世界でも、ソフトバンクグループとアーム、インテル(Intel)とモービルアイ(Mobileye)のように、親子会社がともに上場している例は少なくない。
「IPOで投資しても、資金回収に2年はかからなかったはずだ」
ワカスギ氏は、IPOを進めたソリダイムには「合理的な面がある」と評価した。背景にあるのはメモリー産業の投資収益性だ。IPOで調達する約150億ドル(約2兆3700億円)を、AIデータセンター向け企業用ソリッドステートドライブ(eSSD)の生産能力拡大や研究開発(R&D)に投じれば、中長期の売上高と利益の拡大につながり得るという。
SKハイニックスにとっても、ソリダイムへの直接投資負担を軽減し、高帯域幅メモリー(HBM)やサーバー向けDRAMへの投資に資金を振り向けやすくなる。IPOによる資金調達は、当該企業と親会社、株主のすべてに前向きな効果をもたらし得るとの見方を示した。
ソリダイムのIPO調達額である150億ドルについては、「メモリーメーカーの立場から見れば典型的な投資規模だ」と評価した。さらに「IPOを通じてSKハイニックスまたはソリダイムは工場を1つ建設できる」としたうえで、「投資資金の回収期間はかなり短く、投資は十分に正当化できると思う」と語った。
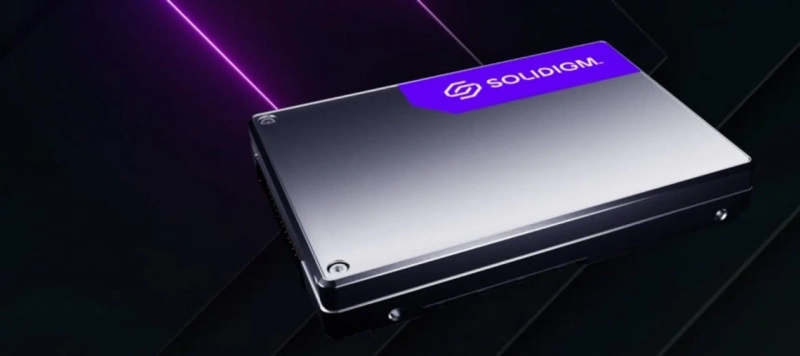
同氏は、メモリー市場の好況が2027年だけでなく2028年まで続く可能性があるとの見通しを示した。「足元のメモリー価格はかなり高い」とし、「投資資金を回収するのに2年も待つ必要はない」と指摘した。加えて「現在、企業は長期契約を結んでいる」と述べ、「価格も良好な水準を維持する可能性がある」と展望を語った。
ワカスギ氏は、ソリダイムが一般的な物的分割子会社とは出自から異なる点にも注目した。ソリダイムは、SKハイニックスがインテルから買収したナンド型フラッシュ事業を基盤に発足した米企業だ。
同氏は「個人的にソリダイムを訪問したことがあるが、SKハイニックスとソリダイムはかなり独立して運営されていると考えている」と説明した。「もちろん両社は協力しているが、ある程度は独立した会社だ」とも話した。さらに、ソリダイムが米国に本社を置き、過去にインテルと関わりのあった人材が多数勤務している点に触れ、「ソリダイムがもう少し独立した会社になる、あるいは上場企業になる状況はある程度理解できる」と述べた。
「多層支配構造は確かに複雑……『実績』で証明するしかない」
ワカスギ氏は、仮にソリダイムがIPOを実施しても、SKハイニックスの株主に及ぶ直接的な財務影響は限定的だと分析した。ソリダイムがSKハイニックスの純利益の約10%を占めると仮定し、その持ち分の10%をIPOで外部に売却した場合でも、SKハイニックスの1株利益(EPS)は約1%減るにとどまるとの見方を示した。
その前提については、「ナンド型フラッシュ事業がSKハイニックス全体利益の約20%を占め、そのうち半分、または半分をやや下回る部分がソリダイムで発生すると仮定した」と説明した。
一方で、SKグループの複雑な支配構造が重複上場論争の背景にある点は認めた。SK株式会社、SKスクエア、SKハイニックスへと連なる多段階の出資構造の上にソリダイムまで上場すれば、市場の支配構造ディスカウントへの懸念が強まる可能性があるためだ。「SKグループの構造は少し複雑に見える」と話した。
また、ソフトバンクグループやセブン&アイ・ホールディングスを例に挙げ、複雑な支配構造のために親会社が保有資産価値より低く評価されることがあると説明した。
支配構造の改善が必要かとの問いには、「SKハイニックスが特別に何かをしなければならないとは思わない」と答えた。そのうえで、「良好な業績と利益創出力で証明しなければならない」と締めくくった。
ニューヨーク=ファン・ジョンス特派員 hjs@hankyung.com

Korea Economic Daily
hankyung@bloomingbit.ioThe Korea Economic Daily Global is a digital media where latest news on Korean companies, industries, and financial markets.