概要
- グレッグ・イップ氏は、「FRBはAIブームとインフレを沈静化させる十分な力を持つ」と指摘した。
- イップ氏は、利上げが積み重なれば流動性が縮小し、AI投資やIPO、高利回り債、プライベートクレジットなどが減る可能性があると分析した。
- イップ氏は2000年のドットコムバブルを引き合いに、物価目標の達成に向けてAI投資を支える流動性を減らす必要があれば、FRBが行動に出る可能性があると述べた。
期間別予測トレンドレポート

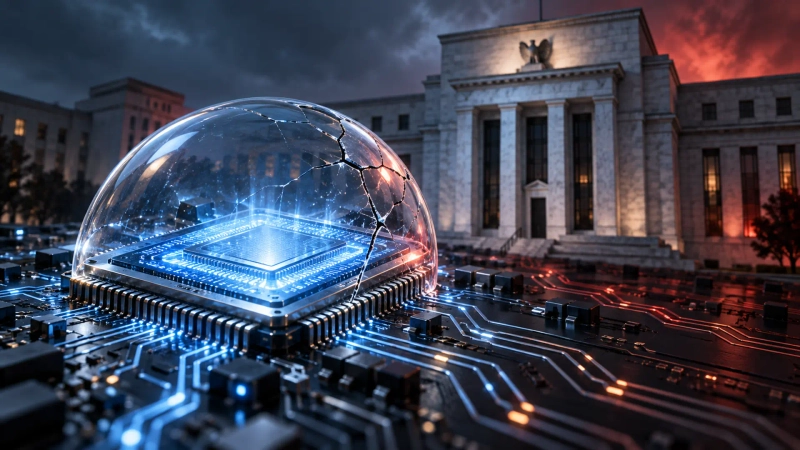
人工知能(AI)投資は高い収益が見込めるため利上げの影響を受けにくい――。こうした見方に対し、企業の借り入れ負担だけでなく、投資家に資金を供給する金融市場全体の流動性を見る必要があるとの反論が出ている。
米紙ウォール・ストリート・ジャーナル(WSJ)の経済コラムニスト、グレッグ・イップ氏は10月20日のコラムで、「米連邦準備理事会(FRB)はAIブームとインフレを沈静化させる十分な力を持つ」と指摘した。AI企業が高金利に耐えられても、投資家の資金調達が難しくなれば、投資熱はしぼむ可能性があるという。
今回のコラムは、AI投資は金利に大きく左右されないとする楽観論を念頭に置いたものだ。ビル・アックマン氏は、超知能の開発競争で勝てば莫大な利益を得られる点を根拠に挙げた。アーノルド・ベンチャーズの共同議長、ジョン・アーノルド氏は、利上げがAI需要を減らせないまま企業コストだけを押し上げ、消費者負担を重くする可能性があると語った。
イップ氏は「短期金利は流動性コストの基準だ」と説明した。利上げが積み重なれば、米国債や企業・家計向け融資を通じて、株式市場まで資金繰りが逼迫するという。とりわけ借り入れに依存する投資家の資金の流れが細れば、新規株式公開(IPO)や高利回り債、プライベートクレジットを通じた企業の資金調達も縮小しうるとの見方を示した。
比較対象として挙げたのは2000年のドットコムバブルだ。当時もインターネット企業は、技術革新への期待が金利上昇の影響を上回るとみていた。しかし、FRBが追加引き締めに動いた後、株価のバブルは崩壊した。
もっともイップ氏は、FRBの目標はAI投資の抑制とは別だと線を引いた。全体の物価上昇率を2%に下げる過程で、AI関連の物価まで同じ水準に落とす必要はないという。それでも、物価目標の達成に向けてAI投資を支える流動性を減らす必要が生じれば、FRBが実行に踏み切る可能性があると付け加えた。

YM Lee
20min@bloomingbit.ioCrypto Chatterbox_ tlg@Bloomingbit_YMLEE