米PPIショックでも10年債利回りは逆に低下
概要
- 米国の9月CPI、PPIは市場予想を大きく上回ったが、10年物国債利回りは5.3%超から5.08%前後に低下した。
- 市場では、物価上昇の長期化への懸念が強まるなか、12月の政策金利引き上げに加え、その後の追加利上げの可能性も念頭に置くべき時期だとみている。
- 米ハイテク株の急落とAI産業の成長持続への疑念を背景に、資金が安全資産の米国債に移り、国債の投資妙味が高まっていると分析した。
期間別予測トレンドレポート

AIピークアウト懸念でハイテク株売り
安全資産の米国債に資金集中
韓国経済新聞の投資専門有料プラットフォーム「韓経プレミアム9」に掲載された記事。「韓経プレミアム9」を購読すれば、より多くのグローバル投資関連記事を読むことができる。
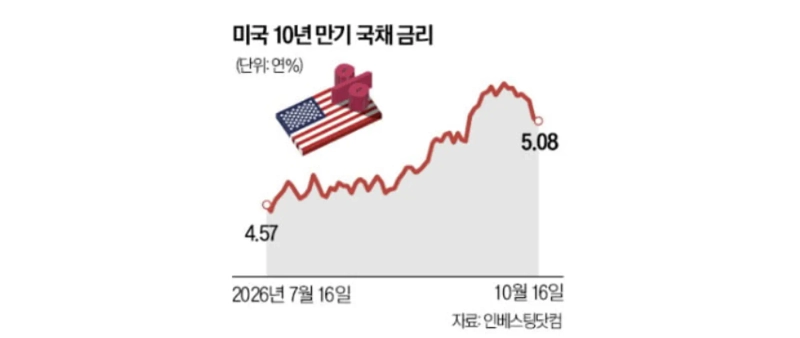
米国の9月の消費者物価指数(CPI)と生産者物価指数(PPI)が市場予想を大きく上回ったにもかかわらず、10年物米国債利回りはむしろ低下した。
10月16日午後4時時点で、米10年物国債利回りは年5.08%前後で推移した。10月14日までは年5.3%を大きく上回っていたが、米国の9月CPIとPPIの発表後に大きく低下した。通常、物価上昇で政策金利の引き上げ懸念が強まると、短期金利と長期金利はそろって上昇する。追加利上げの可能性を織り込み、投資家が国債を売るためだ。
「消費者物価の先行指標」とされる米国の9月PPIは、前年同月比6.3%上昇した。2022年12月以来の高水準だ。エネルギーと食品を除くコアPPIの上昇率は0.7%となり、市場予想の0.3%を大きく上回った。前日の発表だったコアCPIも前年同月比2.6%上昇し、物価上昇が想定より長引くとの警戒が強まった。
CNBCによると、ウォール街でCPIとPPIを基に集計した9月のコア個人消費支出(PCE)価格指数の上昇率予想は平均0.32%となった。8月の0.25%から大きく上昇した。KB証券のイ・ウンテク研究員は「来年4〜6月期ごろから米国の物価が安定に向かうという市場の従来の期待が揺らいでいる」と述べた。
米連邦準備理事会(FRB)が11月の中間選挙を前に、10月に政策金利を引き上げる可能性は低い。ただ、市場は12月の利上げを見込んでいる。キウム証券のアン・イェハ研究員は「12月以降の追加利上げの可能性も念頭に置くべき時期だ」と指摘した。
こうした環境でも米国債利回りが低下している背景として、専門家は安全資産選好とテクノロジー産業の成長鈍化懸念を挙げる。足元では米ハイテク株が急落し、主要ハイテク株の時価総額は1週間で1兆ドル(約158兆円)超が失われた。投資家は株式市場の変動を避けて国債に資金を移し始めており、安全資産としての米国債の魅力が強まっている。
本質的には、人工知能(AI)産業の成長が持続するかどうかを巡る疑念が、国債利回り低下の一因になっている。アリアンツのモハメド・エル・エリアン首席経済顧問は「名目金利が数年ぶりの高水準に達したうえ、脆弱な部門で信用不安が表面化し、安全資産を求める動きが強まっている」と語った。さらに「特に米経済成長の二大エンジンの一つであるテック部門が、堅調な成長を維持できるのかを巡る懸念が大きい」と付け加えた。
シム・ソンミ記者 smshim@hankyung.com
Korea Economic Daily
hankyung@bloomingbit.ioThe Korea Economic Daily Global is a digital media where latest news on Korean companies, industries, and financial markets.