概要
- 米連邦準備制度理事会の追加利上げの可能性が低下するとの見方を受け、MSCIアジア太平洋株価指数が反発した。
- 中東情勢の緊迫化を背景に国際原油はWTIベースで1バレル約94.80ドルまで上昇し、物価と市場の重荷になっていると伝えた。
- 投資家は米CPIと主要ハイテク企業、米銀決算を見極めながら、今後のFedの金利経路とアジアハイテク株の方向感を探っている。
期間別予測トレンドレポート

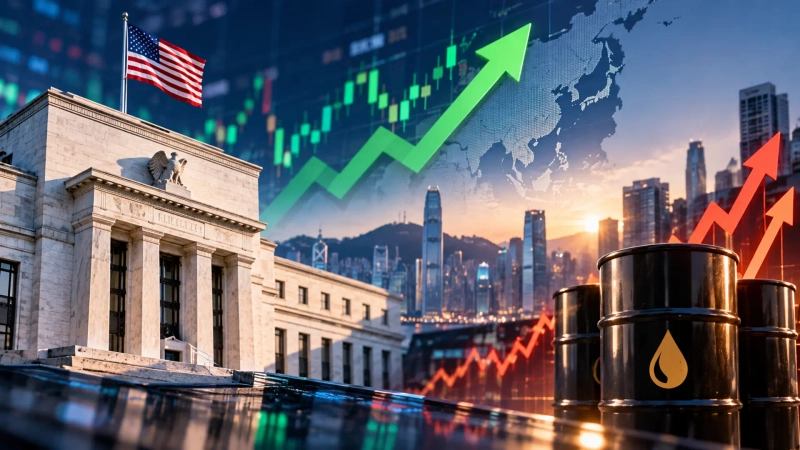
米連邦準備制度理事会(Fed)の来年の追加利上げの可能性が低下するとの見方を受け、アジア株式市場は2日続落のあと反発した。
ブルームバーグが10月13日に伝えたところによると、MSCIアジア太平洋株価指数は同日0.2%上昇した。前日は半導体株を中心に売りが広がり、同指数は8月以来の安値水準まで下げていたが、米金融引き締めの長期化懸念が和らぎ、投資家心理がいくぶん持ち直した。
市場の雰囲気を変えたのは、ジョン・ウィリアムズ米ニューヨーク連銀総裁の発言だ。ウィリアムズ総裁は年内に1回の追加利上げが適切だとする従来の見解を維持する一方、2027年には追加の引き締めは必要なくなるとの見通しを示した。これを受けて米国債利回りは低下し、ドルは下落した。ハイテク株への売り圧力も和らいだ。マイクロソフト株は過去最高値を更新し、S&P500種株価指数は取引時間中の下げを埋めて前日比横ばい圏で終えた。
ただ、国際原油の上昇はなお市場の重荷となっている。米国産標準油種WTIは0.8%高の1バレル94.80ドル(約1万5000円)となり、5営業日続伸した。北海ブレント原油も0.7%上昇し、1バレル106.40ドル(約1万6800円)を付けた。中東で攻撃が再び激化し、ペルシャ湾経由の原油輸送の正常化を巡る不透明感が強まったためだ。
投資家はこの日発表予定の米消費者物価指数(CPI)を注視している。原油高が物価上昇圧力を持続させるとの懸念が残っているためで、今回の指標は今後のFedの金利経路を見極めるうえで重要な変数となる見通しだ。eToroのジョシュ・ギルバートアジア太平洋担当シニアアナリストは「Fedの利上げ回数が減る可能性があるとの見方は、アジア株にとって一息つける材料になる」と指摘した。そのうえで、引き締め長期化の可能性が低下した点はアジアのハイテク株にも追い風になると分析した。
米企業の決算発表も市場の関心を集めている。JPモルガン・チェース(JPMorgan Chase)、シティグループ(Citigroup)、ウェルズ・ファーゴ(Wells Fargo)は、7〜9月期の融資関連収益で過去最高を更新した。ゴールドマン・サックス(Goldman Sachs)は株式トレーディング部門で市場予想を上回る業績を上げた一方、債券と金利商品の取引部門は期待に届かなかった。人工知能(AI)投資の拡大が実際の収益増につながるかを巡る疑念が強まっているだけに、主要ハイテク企業の決算にも注目が集まっている。
米国株は金利上昇と原油高への懸念がくすぶるなかでも、比較的底堅く推移している。S&P500種株価指数は前日まで53営業日連続で1%超下落しておらず、2020年1月以来の長さとなった。グローバルト・インベストメンツのトーマス・マーティン主席ポートフォリオマネジャーは、ここ数カ月にわたり金利上昇や債券利回りの急騰、高止まりする原油価格への懸念が続いていたことを踏まえると、これほど長く株式市場が安定した値動きを保ったのは異例だと述べた。
Suehyeon Lee
shlee@bloomingbit.ioI'm reporter Suehyeon Lee, your Web3 Moderator.