概要
- 米SECとCFTCでは、人事の空白が続くなか、約3兆ドル規模の暗号資産市場の規制の方向性が少数委員の判断に委ねられかねないとの懸念が出ている。
- SECとCFTCは、議会での立法とは別に、既存の法的権限を活用して暗号資産規制の再整備や取引所規則の策定、追加規制案の公表などを進めている。
- SECの定足数要件の緩和で、少数委員にルール策定権限が集中しかねないとの懸念が出るなか、クラリティ法案(CLARITY Act)の処理も遅れている。
期間別予測トレンドレポート

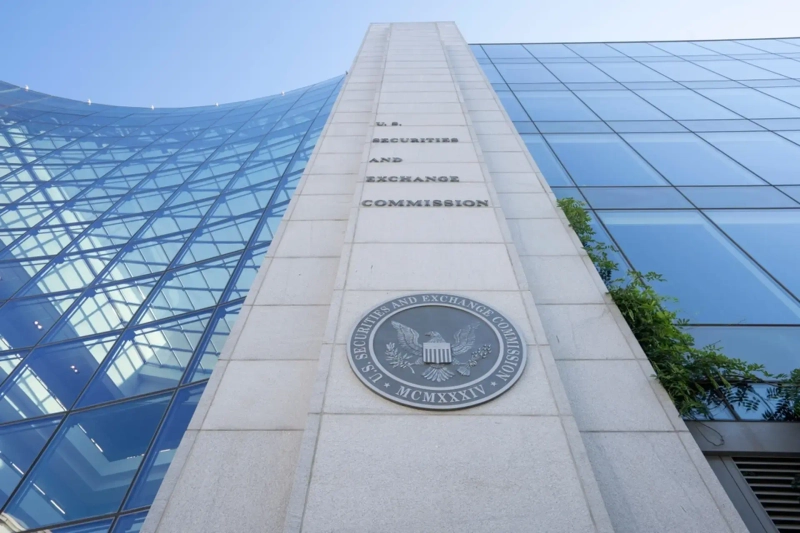
米国で暗号資産の市場構造法案の審議が遅れるなか、金融規制当局が少数の委員を軸に規制整備を進めることに、権限集中への懸念が強まっている。
10月13日にコインテレグラフが報じた。米証券取引委員会(SEC)と米商品先物取引委員会(CFTC)で主要な規制判断を担う委員は、現在わずか3人にとどまる。両機関はいずれも委員5人の体制を前提としているが、人事の空白が続く。このため、約3兆ドル(約475兆円)規模の暗号資産市場の規制の方向性が、少数委員の判断に左右されかねないとの懸念が出ている。
SECに残るのは、ポール・アトキンス委員長とマーク・ウエダ委員の2人だけだ。10月初めにヘスター・ピアース委員が退任し、欠員がさらに増えた。CFTCでは、マイケル・セリグ委員長が2025年12月以降、上院承認を受けた唯一の委員として在任している。現在の両機関の委員3人のうち2人は、ドナルド・トランプ米大統領の指名を受けた人物だ。
こうした状況でも、両機関は議会での立法とは別に、既存の法的権限を使った暗号資産規制の再整備を進めている。SECは8月、一部トークンが投資契約に分類されないよう、企業に規制上のセーフハーバーを与える案を提示した。CFTCも10月、取引所関連の規則整備に着手した。セリグ委員長は、現行法に基づく権限を活用し、暗号資産の監督体制を具体化する考えを示した。アトキンス委員長も10月2日、追加の規制案を公表する方針を予告した。
とりわけSECが最近、定足数要件を緩和したことで、少数委員の意思決定権限を巡る議論が続いている。SECは9月30日に関連規則を改正し、10月2日に施行した。これにより、委員が2人しか残っていない場合でも、一定の条件を満たせば1人だけで定足数を構成できるようになった。少数委員にルール策定権限が集中しかねないとの懸念も浮上している。
ただ、ウエダ委員は、この措置は機関の正常な運営のためだと説明した。英紙フィナンシャル・タイムズへの寄稿で、ほかの委員が特定案件の審議に参加できない場合でも定足数を満たせるよう、基準を明確にしたものだと述べた。少数委員が恣意的に規制を決めるために規則を変えたとの解釈は事実と異なると反論した。
一方、ホワイトハウスは10月13日時点で、SECとCFTCの空席を埋める追加候補を発表していない。このため、当面は現在の少数委員体制が続く公算が大きい。
議会でも、暗号資産の市場構造を規律するクラリティ法案(CLARITY Act)の処理はなお終わっていない。専門家の一部は、11月の中間選挙後から2027年1月の新議会発足前までは、法案審議が進みにくいとみている。
Suehyeon Lee
shlee@bloomingbit.ioI'm reporter Suehyeon Lee, your Web3 Moderator.