シン・ヒョンソン韓国銀行総裁「AI好況が3.3%成長けん引、物価収束まで引き締め維持」
概要
- シン総裁はAIサイクルの好況が韓国の3.3%成長をけん引している一方、インフレを刺激しているため、引き締め的な金融政策を維持すると明らかにした。
- 巨額のAIインフラ投資とハイパースケーラーの長期社債発行が、長期金利の上昇と中立金利の上昇可能性につながり得ると分析した。
- シン総裁は、ウォン高がK字型の二極化緩和と金融安定に役立つとして、追加的なウォン高が望ましく、両面とも引き締め的な金融政策を求めていると伝えた。
期間別予測トレンドレポート

AI投資拡大で生産性・中立金利が上昇する可能性
ウォン高はK字型の二極化を緩和、追加上昇が望ましい
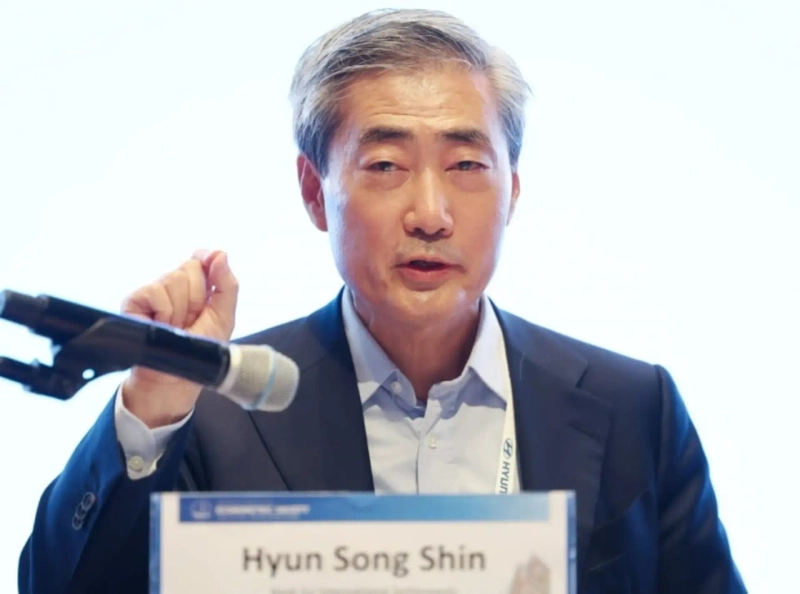
シン・ヒョンソン韓国銀行総裁は、人工知能(AI)サイクルの好況が韓国の3.3%成長をけん引している一方、需要主導とコスト上昇の両面からインフレを引き起こしているとの認識を示した。そのうえで、物価上昇率が目標の2%に収れんするとの確信を得るまで、引き締め的な金融政策スタンスを揺るがず維持する考えを明らかにした。巨額のAIインフラ投資が生産性を高め、長期的には「中立金利(自然利子率)」を押し上げる可能性にも言及した。10月13日に米ワシントンで開かれた国際通貨基金(IMF)年次総会で、クリシュナIMFアジア太平洋局長との対談で語った。
○ハイパースケーラーの超長期債、長期金利上昇の要因
シン総裁は、韓国経済は足元で「AIアップサイクル」と「中東戦争」という二つの巨大な力が交錯する地点にあると診断した。韓国ではAIサイクルが中東戦争の負の影響を上回り、2026年の3.3%という堅調な成長を支えているとした。一方で物価面では、二つの要因が重なって状況を悪化させていると説明した。韓国銀行がこの夏に2会合連続で利上げに踏み切ったのも、その文脈によるものだと付け加えた。
総合・コアの両インフレ率は当面、目標の2%を上回る見通しも示した。韓国銀行は、インフレが適切な時期に目標へ収れんするとの確信を得るまで、引き締め的な金融政策スタンスを維持する方針を市場に極めて明確に示してきたと語った。
2026年2月に導入した「Kドットプロット」については、個々の金融通貨委員の政策判断を示す優れたスナップショットを提供したと評価した。「公表されたドットプロットほど具体的なものはない」とも話した。一方で、自ら政策運営の手足を縛る潜在的な欠点もあると指摘し、韓国銀行として制度を綿密に点検する考えを示した。
AIが金融政策、とりわけ中立金利に及ぼす影響を問われると、シン総裁は韓国がAIサプライチェーンの中心にあるだけに極めて重要な論点だと述べた。2030年までに世界のハイパースケーラー(巨大テック企業)の投資総額は毎年1兆ドル(約159兆円)を超え、その需要が韓国に集中するとの見方を示した。増加した投資と資金調達需要が、長期金利の上昇に寄与していると分析した。
生産性の上昇と高成長によって投資が増え、増えた投資は一段の資金調達需要に直結するとの考えも示した。実際、ハイパースケーラーは償還までの期間が極めて長い社債を大量に発行しており、金利上昇に寄与していると説明した。実額ベースでは小さくても、デュレーション(残存期間)換算ではその比重は相当大きくなり得ると強調した。
シン総裁は、単純な経済成長モデルを当てはめても、成長率が高まれば金利も連動して上がるとの結論になると指摘した。こうした要素を総合すると、長期金利を巡って極めて重要な問いが導き出されるとの認識を示した。
○「為替安定はK字型の二極化にプラス」
半導体好況の波及効果が及ばない産業の不振が続く「K字型経済」構造について問われると、シン総裁はIT部門の企業が好況の恩恵を大きく受けた一方、そうではない幅広い産業部門が存在すると述べた。地域別でも産業別でも格差が大きく、経済全体にK字型のパターンが表れていると説明した。
中央銀行として肝に銘じるべきなのは、所得下位20%の家計が所得の32%を食料品とエネルギーに支出している点だと強調した。インフレ抑制こそが、脆弱な階層を支える最も効果的な方法だと語った。
足元のウォン高進行については前向きに評価した。最近のウォン高は家計の実質購買力を高め、対外輸出部門と内需部門の間の均衡を取るのに寄与したと述べた。K字型の二極化緩和と金融安定の両面を踏まえると、追加的なウォン高が望ましいとの考えを明らかにした。
結論として、中央銀行はインフレに影響を与え得るうえ、ある程度は為替にも影響を及ぼし得ると話した。その二つの側面はいずれも、引き締め的な金融政策を求めていると述べた。
○「風船を割る」対応は危険
資産市場と家計債務の管理を巡っては、「事前対応」の原則を改めて確認した。シン総裁は、アジア通貨危機直前を100とした金融脆弱性指数(FVI)が現在、長期平均の46前後にとどまっていると説明した。金融引き締めを通じて、この指数の上昇ペースが緩やかになることを期待すると語った。
とりわけ、金融政策とマクロプルーデンス政策は代替財ではなく「補完財」だと力説した。不均衡が過度に膨らんだ後で収拾するのは、針で風船を突くのと同じで非常に危ういと警鐘を鳴らした。あらゆる負担を中央銀行にだけ押しつけ、マクロプルーデンス規制を緩めようとする誘惑に屈してはならないとして、政府との政策協調の重要性を強調した。
シム・ソンミ記者 smshim@hankyung.com
Korea Economic Daily
hankyung@bloomingbit.ioThe Korea Economic Daily Global is a digital media where latest news on Korean companies, industries, and financial markets.