任利子氏「暗号資産課税は1年猶予を」 国税庁長「国会決定に従う」
概要
- 任利子議員は、2027年1月に予定された暗号資産課税の実施を1年さらに猶予し、課税システムについて十分な検証と試験運用が必要だと述べた。
- 任議員は、ステーキング、エアドロップ、ハードフォーク、DeFiなど複雑な取引類型の課税基準に加え、所得発生時点、評価価格、必要経費の基準が具体化されていないと指摘した。
- 林光鉉国税庁長は、課税時期は国会の決定に従うとしつつ、11月の暗号資産課税告示の公表と電算システムの整備を通じて執行準備を進める考えを示した。
期間別予測トレンドレポート

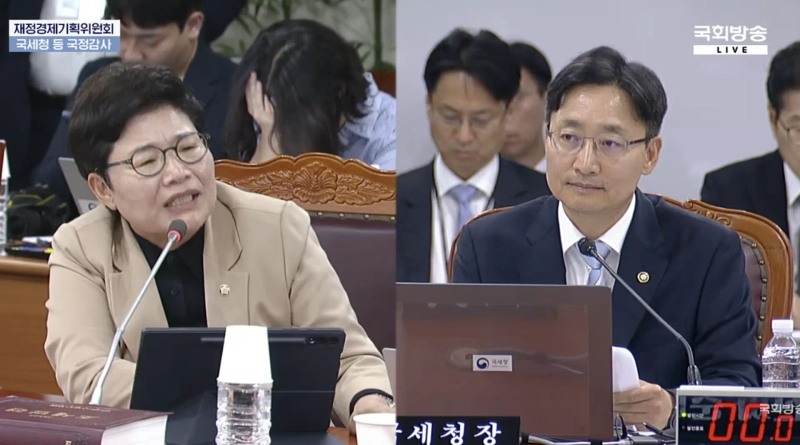
韓国与党「国民の力」の任利子議員は、暗号資産課税の基準や電算システムの準備不足を指摘し、2027年1月に予定される課税開始を1年延期すべきだと主張した。
10月13日の国会企画財政委員会の国政監査で、任氏は「暗号資産課税を1年ほどさらに猶予すべきだと考える」と述べた。あわせて「課税システムが完全に整っていない以上、十分な検証と試験運用を経てから実施すべきだ」と強調した。
任氏は特に、国内の暗号資産交換業者から取引資料を事前に確保し、これを基に課税システムを繰り返し検証すべきだと指摘した。「資料をあらかじめ受け取って蓄積し、シミュレーションを回し、試験運用を通じて安定化した後に実施するのが妥当だ」と述べ、拙速な課税導入は納税者の反発を招きかねないと懸念を示した。
これに対し、林光鉉国税庁長は「国税庁は税法を執行する機関であるだけに、国会で法律が定まれば、それに合わせて最善を尽くして執行できるよう準備する」と答えた。課税の実施時期を巡っては、国会の決定に沿って必要な準備を進める考えを示した。
取引類型ごとの課税基準が不明確だとの指摘も出た。任氏は、ステーキングやエアドロップ、ハードフォーク、分散型金融のDeFiなど複雑な取引について、所得発生時点や評価価格、必要経費の算定基準が具体的に整備されていないと主張した。とりわけ暗号資産の貸与を巡っては、法的定義や報酬と元本返還の区分、DeFi取引との違いを明確に示すべきだと求めた。
これに関連し、任氏が暗号資産課税告示の公表など国税庁の準備状況をただすと、林庁長は「今年11月ごろに実施できるよう準備している」と答えた。取引類型別の課税基準などを具体化する告示について、11月の公表を目標に準備しているとの説明だ。
林庁長は、取引の名称ではなく経済的実質を基準に課税の可否を判断する方針も示した。ただ、ステーキングのように取引の性格が曖昧な一部事例については、関係省庁との追加協議が必要だと付け加えた。
海外交換業者や個人ウォレットを通じた取引履歴の把握が難しい点も争点として浮上した。任氏は、分散型取引所(DEX)やDeFi、海外の無期限先物取引などで課税の空白が生じれば、国内交換業者の利用者にだけ税負担が集中しかねないと懸念した。林庁長も、海外交換業者の取引資料の確保には限界があると認めたうえで、暗号資産取引情報の自動交換の枠組みであるCARFの導入により、情報確保の環境は改善するとの見通しを示した。
任氏は、交換業者が提出する資料と納税者のホームタックス申告内容を自動照合し、誤りを訂正できるシステムについても十分な検証が必要だと強調した。これに対し林庁長は、関連する電算システムを準備していると答えた。
Suehyeon Lee
shlee@bloomingbit.ioI'm reporter Suehyeon Lee, your Web3 Moderator.