海外暗号資産デリバティブ課税に空白、企画財政部と金融委「2022年以降は公文交換なし」
概要
- 来年から韓国の居住者による暗号資産の譲渡・貸与所得には、年間損益を合算して250万ウォン(約29万5000円)を控除した後、22%の税率が適用される。
- 海外暗号資産取引所の先物・オプション取引の利益は、既存のデリバティブ課税規定に含まれておらず、現在は課税の空白地帯となっている。
- 暗号資産業界では、現物と先物・オプションの間の税負担の差が租税の公平性を損ない、投資家を海外の高リスクなデリバティブ取引へ誘導しかねないと懸念している。
期間別予測トレンドレポート

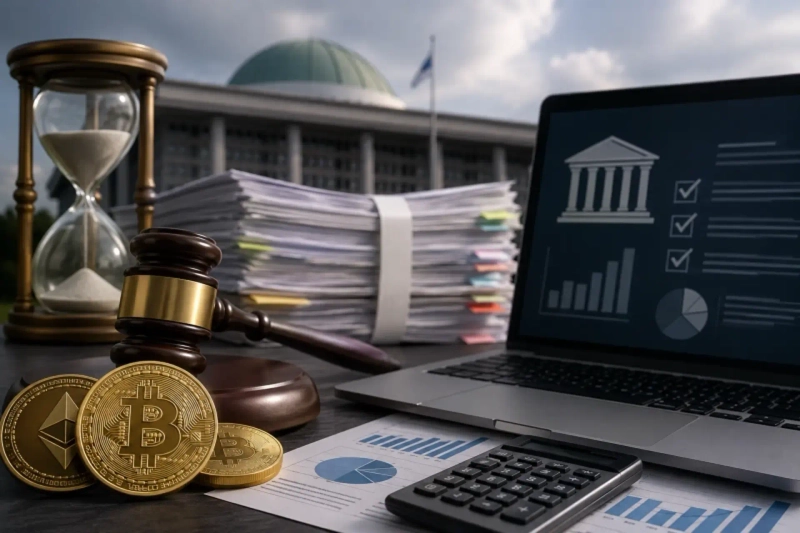
来年の暗号資産課税の導入を控え、海外取引所での暗号資産先物・オプション取引の利益が課税対象から漏れているなか、韓国企画財政部と韓国金融委員会がこの問題を巡り、2022年以降は公式文書を交わしていなかったことが分かった。
10月12日にKBSが報じた。国会企画財政委員会に所属する与党「国民の力」の金相勲議員事務所が企画財政部から受け取った資料によると、同部は海外取引所の暗号資産デリバティブ課税を巡り、「2022年以降、金融委員会と公文書をやり取りした履歴はない」と回答した。
来年からは、韓国の居住者が暗号資産の譲渡や貸与で得た所得に対し、国内外の取引所を問わず年間損益を合算し、250万ウォン(約29万5000円)を控除したうえで、地方所得税を含め22%の税率が適用される。
一方、海外の暗号資産取引所での先物・オプション取引の利益は、暗号資産の譲渡・貸与所得にも既存のデリバティブ課税規定にも含まれていない。このため、現時点では課税の空白地帯となっている。
海外取引所の利用規模も拡大している。金議員事務所が韓国国税庁から受け取った資料によると、2024年保有分ベースで昨年、海外の暗号資産口座を申告した個人・法人は2320件、申告残高は11兆763億ウォン(約1兆3070億円)だった。2023年保有分ベースでは、申告者数は1043件、残高は10兆4031億ウォン(約1兆2280億円)だった。
暗号資産業界では、現物と先物・オプションの税負担の差が租税の公平性を損ない、投資家を海外の高リスクなデリバティブ取引に向かわせかねないと懸念している。
金議員は「国内の現物投資家は22%を負担するのに、海外先物の投資家は1ウォンも納税しない。この不公平な構造は、課税実施前に必ず是正しなければならない」と述べた。
Minseung Kang
minriver@bloomingbit.ioBlockchain journalist | Writer of Trade Now & Altcoin Now, must-read content for investors.