PiCK
ビットコイン先物レバレッジ4%急増、「10月大清算」の悪夢再来か
概要
- ビットコイン先物のレバレッジと未決済建玉(OI)は昨年10月の「大清算」直前に近い水準まで増えたが、過熱感は低く、連鎖清算の可能性は限られると分析された。
- 無期限先物のファンディングレート、デリバティブ起点のステーブルコイン供給の減少、清算強度(1%下落当たりの清算額)は、昨年10月に比べて大幅に低下した。
- 今後は米国のFOMC、ビットコインの8万2300ドル支持線、現物ETF資金流入が、追加下落と8万6000ドル台回復の可否を左右する重要材料になる。
期間別予測トレンドレポート

ビットコイン(BTC)先物市場でレバレッジが急速に膨らみ、昨年10月の「大清算」が再現されるのではないかとの警戒感が出ている。もっとも、過熱の度合いは当時ほど強くなく、大規模な連鎖清算に発展する可能性は限られるとの見方もある。
10月7日、暗号資産データ分析会社コイングラスによると、ビットコイン先物の未決済建玉(OI)は直近7日間で4.0%増え、65万480BTCとなった。昨年10月10日の大規模清算直前の5日間に4.1%増えた局面と近い動きだ。
この日は暗号資産市場が急落し、強制清算も相次いだ。ビットコインは2%超下落して8万3000ドル(約1310万円)台まで下げ、イーサリアム(ETH)も3.5%安の2600ドル(約41万円)台まで値を下げた。特にロングポジションに清算が集中し、1時間で約4億358万ドル(約638億円)が整理された。
市場では、足元のレバレッジ拡大が昨年10月の大清算直前と似ている点に関心が集まる。当時はドナルド・トランプ米大統領が中国製輸入品への追加関税を発表し、市場が急落した。コイングラスによると、昨年10月10日から10月11日までの2日間に190億ドル(約3兆円)超の暗号資産ポジションが強制清算された。このうち約90%はロングで、清算額は約170億ドル(約2690億円)に達した。
市場規模に対するレバレッジ比率も当時の水準に近づいた。現在のビットコインの未決済建玉は時価総額の3.2%で、昨年10月10日直前の3.7%に接近した。イーサリアムも10.4%と、当時の11.3%に近い。
レバレッジは増加も過熱は限定的、清算強度は9分の1
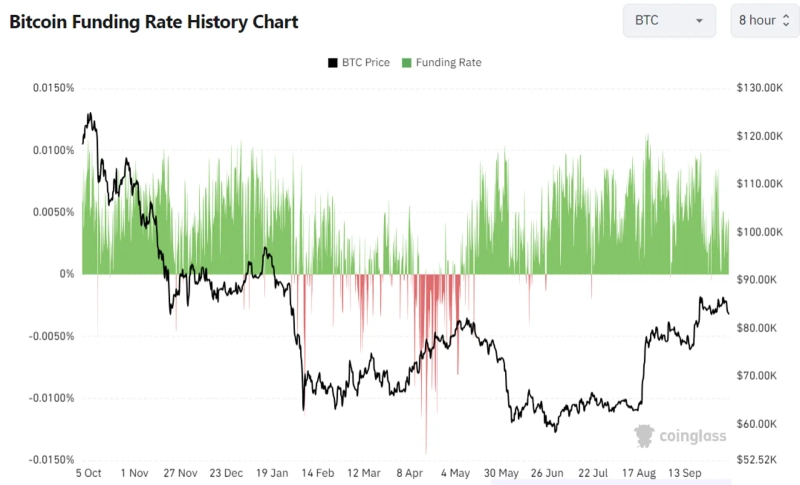
一方、現在のレバレッジ環境は昨年10月とは異なるとの指摘がある。ビーインクリプトのオンチェーンアナリスト、アナンダ・バネルジー氏は「レバレッジの規模は再び拡大しているが、当時のような過熱の兆候は明確ではない」と述べた。ポジション維持コストが昨年より大幅に低いためだという。
レバレッジの過熱を見極める重要指標が、無期限先物市場のファンディングレートだ。ファンディングレートはロングとショートの投資家の間でやり取りされるコストを指す。高いプラス圏での推移が続けば、上昇に賭けるロングが過度に積み上がっているシグナルと受け止められる。
昨年10月の大清算直前には、バイナンスとバイビットにおけるビットコインとイーサリアムのファンディングレートが、計32取引所日ベースの観測のうち18日で年率8%を上回った。これに対し足元では、28取引所日ベースの観測のうち8%を超えたのは1回だけだった。3回はマイナスを記録した。デリビットでも同様の傾向がみられた。昨年の大清算直前に年率26.9%だったビットコインのファンディングレートは、直近では7.1%まで低下した。レバレッジの規模は大きくなったものの、上昇に賭ける投資家のコスト負担は当時より軽い。
デリバティブ起点のステーブルコイン供給の減少も違いの一つだ。コインゲッコーによると、エテナのUSDe供給量は昨年10月以降66%減り、49億9000万ドル(約789億円)となった。レバレッジ投資に振り向けられる資金量が減った形だ。
実際、価格下落に伴う清算の強さも当時より弱い。直近24時間では、ビットコインが約2%下落する過程で約4億8702万ドル(約770億円)のロングポジションが清算された。ビットコインが1%下落するごとに、約2億4800万ドル(約392億円)が清算された計算になる。昨年10月の大清算時には、1%下落当たり約22億ドル(約3480億円)が清算されており、足元はその9分の1の水準だ。
ビットコイン8万2300ドルの支持線に注目、ETF資金流入も焦点
今後の市場の主要変数は、10月27日から10月28日に予定される米連邦公開市場委員会(FOMC)会合だ。バネルジー氏は「9月に続いて追加利上げが実施されれば、米国債利回りが上昇し、ビットコインは8万2300ドル(約1300万円)まで下落し得る」との見通しを示した。一方で、「ファンディングレートが年率8%を下回って推移するなら、昨年10月のような大規模な連鎖清算の可能性は低い」と付け加えた。
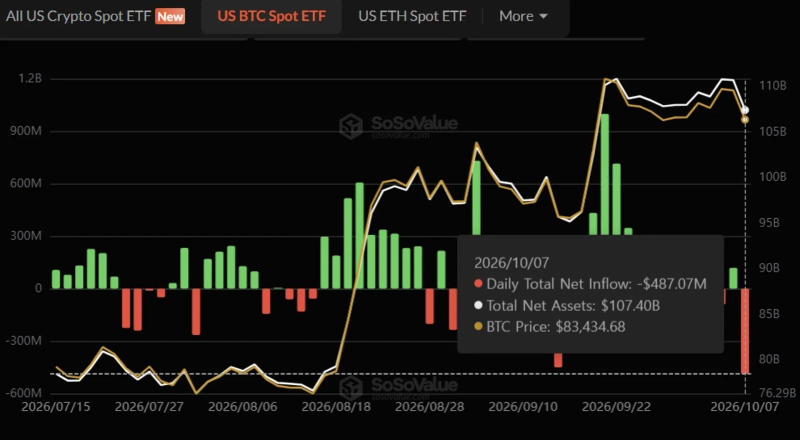
米国の現物上場投資信託(ETF)を通じた機関投資家の買い需要の回復も、反発局面の鍵を握る。コインデスクのアナリスト、オムカー・ゴドボール氏は「9月のビットコイン上昇を主導した主因はETFへの資金流入だった」と指摘した。そのうえで「8万6000ドル(約1360万円)台を回復し一段高となるには、機関投資家の買いが戻る必要がある」と分析した。
SoSoValueによると、米国のビットコイン現物ETFには9月に26億5000万ドル(約4190億円)が純流入した。ただ、前週の純流入額は2億4100万ドル(約381億円)にとどまった。今週は10月7日時点で4億8707万ドル(約770億円)の純流出となり、資金フローは再び悪化した。
テセラクト・グループのマーケティング責任者、オリバー・カーディング氏は「足元のETF買いは、マクロ経済の圧力を打ち消せるほどには回復していない」と分析した。さらに「複数の取引日にわたり、1日当たり約3億ドル(約474億円)超の資金流入が続けば、機関需要回復の重要なシグナルになる」と話した。

Suehyeon Lee
shlee@bloomingbit.ioI'm reporter Suehyeon Lee, your Web3 Moderator.