PiCK
米、ステーブルコインやステーキングも「用途別課税」へ 韓国の暗号資産課税は足踏み
概要
- 米上院に提出されたADAPT Actは、ステーブルコイン、手数料、マイニング、ステーキングなど、デジタル資産の特性に応じて課税基準を細分化する方針を示した。
- 同法案は、ウォッシュセール、時価評価(mark-to-market)の規定をデジタル資産に適用し、既存の金融資産との課税上の均衡を高める内容も盛り込んだ。
- 業界と専門家は、韓国のデジタル資産雑所得、20%税率、損益通算、繰越控除の未整備が、マイニング、ステーキング、DeFiなど多様な取引類型を反映できていないと指摘した。
期間別予測トレンドレポート

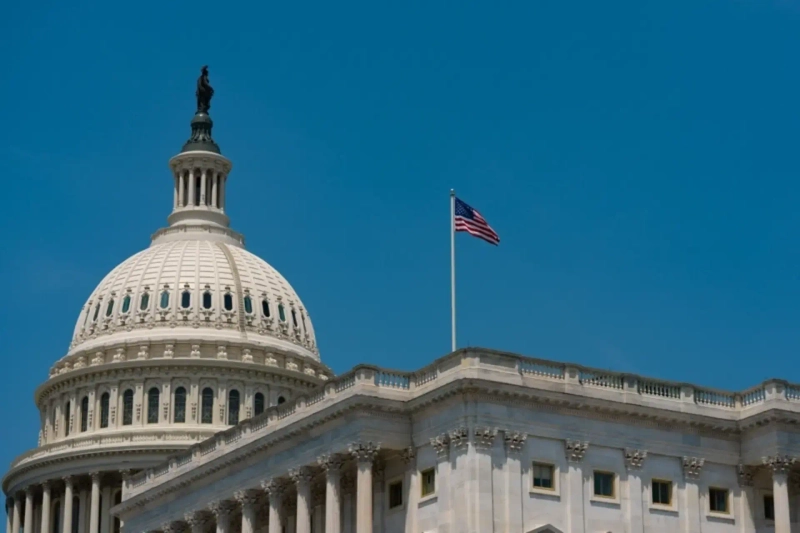
米国で、デジタル資産の利用形態に応じて課税基準を細分化する法案が提出された。税制を精緻化し、デジタル資産をより使いやすくする狙いがある。一方、韓国は2020年からデジタル資産課税の枠組みづくりを進めてきたものの、なお業界の実情を反映できていないとの批判がある。
10月7日の米上院によると、スティーブ・デインズ上院議員は9月30日、デジタル資産に関する連邦税制を全面的に見直す「デジタル資産課税原則整備法(ADAPT Act)」を提出した。デインズ議員は、法案について「デジタル資産の税務基準を現代化し、納税者と企業、内国歳入庁(IRS)により明確な基準を示すために提出した」と説明した。
ADAPT Actを読み解く
法案の柱は、デジタル資産が従来の金融資産と同様に投資対象として使われる場合には既存の税法を適用しつつ、ブロックチェーン特有の経済活動には別の課税基準を設ける点にある。
代表例がステーブルコインだ。法案は、一定の要件を満たしたドル連動型ステーブルコインで商品やサービスを購入した場合、その際に生じる損益を課税対象に含めないと明記した。
現在の米国では、デジタル資産は財産として扱われる。このため、購入時点と利用時点で価格が異なれば、その差額に基づく損益を計算しなければならない。ADAPT Actは、決済手段として使うステーブルコインまで毎回損益計算を求める負担を軽くする内容といえる。
ブロックチェーンネットワーク上でアプリケーションを使う過程で発生する少額手数料についても例外規定を設けた。取引手数料やガス代の支払いに使ったデジタル資産の価値が10ドル(約1580円)以下であれば、損益を認識しない仕組みとした。手数料として使うデジタル資産の取得価格と処分価格を都度計算する煩雑さを減らす効果が見込まれる。
このほか法案は、マイニング、ステーキング、デジタル資産の貸し付け、寄付に関する課税ルールも整える。
もっとも、ADAPT Actは単純な課税緩和法案ではない。株式などに適用される「ウォッシュセール(Wash Sale)」規制をデジタル資産にも広げ、不当な節税を抑える内容を盛り込んだ。
デジタル資産のブローカーやディーラーが、時価評価(mark-to-market)方式による課税を選べるようにする条項も含めた。実際に売却したかどうかにかかわらず、課税年度末の市場価格を基準に資産の損益を算定できるようにし、従来の金融資産とデジタル資産の課税上の均衡を高める狙いだ。
「デジタル資産の参入障壁を下げる可能性」
この法案が成立すれば、デジタル資産課税を巡る納税者の不要な事務負担を減らせるとの分析もある。
実際、米国では今年、デジタル資産取引に関する新たな情報報告制度「1099-DA」の本格適用が始まり、納税者の不便が大きくなっている。制度上、2025年から納税者の取引履歴はIRSに報告されるが、取得原価は含まれない。このため納税者が自ら実際の損益を計算しなければならない。
コインテレグラフによると、暗号資産税務会社アウェイクン・タックス(Awaken Tax)が8月、米国のデジタル資産投資家1000人を対象に実施した調査では、税務申告を延長した、あるいは延長する予定だと答えた回答者の21%が、取引所やデジタル資産プラットフォームから必要な情報をなお受け取れていないと答えた。さらに回答者の5人に1人は、受け取った1099-DAが不完全だったか、取引履歴を正確に反映しているか確信できないと回答した。
「韓国の課税制度、産業特性を反映できず」
米国がこうしてデジタル資産課税制度の整備を進めるなか、来年のデジタル資産課税導入を控えた韓国政府の対応にも関心が集まっている。
10月6日、イ・ヒョンイル経済副首相兼財政経済部長官は、国会財政経済企画委員会の国政監査で、デジタル資産課税について「国会で提起されるさまざまな意見に加え、専門家や業界の多様な意見も幅広く聞く」と述べた。
業界では、現行税法がデジタル資産の特性を十分に反映していないとの批判が出ている。
現行税法は、デジタル資産の譲渡・貸し付けで生じた所得を雑所得に分類し、年間250万ウォン(約29万5000円)を超える所得に20%の税率を適用する。ただ、デジタル資産業界にはマイニングやステーキング、DeFiなど所得が生じる多様な形態があるのに、これらを区分する基準は整っていないという。
デジタルエックスのキム・ミンスン調査センター長は「米国はデジタル資産を株式や不動産と同じ資本資産に分類し、損益通算や繰越控除もすでに適用している」と指摘した。さらに「利用形態や所得発生の類型に応じて課税基準を細分化しており、韓国よりかなり先を進んでいるように見える」と語った。
キム氏は「韓国では、ほかの資産との課税上の均衡や損益通算、繰越控除の問題も解決していない」としたうえで、「現行の課税案は、マイニングやステーキング、DeFiなど多様な取引類型を考慮せず、国内取引所での現金売買だけを基準に設計されたように見える」と述べた。
東国大学国際情報保護大学院のファン・ソクジン教授も「デジタル資産は単純売買にとどまらず、ステーキング、マイニング、貸し付け、エアドロップ、DeFi、ステーブルコイン決済まで、活用形態と所得発生の構造が多様化した」と話す。そのうえで「一律に雑所得とみなす方式より、経済的実質と所得の性格に応じて課税基準を細分化する必要がある」と強調した。
さらに「デジタル資産基本法を通じて、資産の性格や事業者、取引類型など市場の法的枠組みを先に整えたうえで課税するのが制度の順序にも合う」と述べ、「課税そのものより、公正で合理的な課税基盤をつくることが先だ」と付け加えた。

Uk Jin
wook9629@bloomingbit.ioH3LLO, World! I am Uk Jin.