概要
- 李韓国金融委員長は、デジタル資産立法と金融犯罪対応を早期に進める考えを示した。
- 李委員長は、家計債務を厳格に管理しつつ、庶民向け金融、中金利融資、住宅実需層への個別の金融支援を並行して進める方針を示した。
- 李委員長は、150兆ウォン規模の国民成長ファンドを200兆ウォンに拡大し、直接投資と政策金融の支援を強化する方針を明らかにした。
期間別予測トレンドレポート

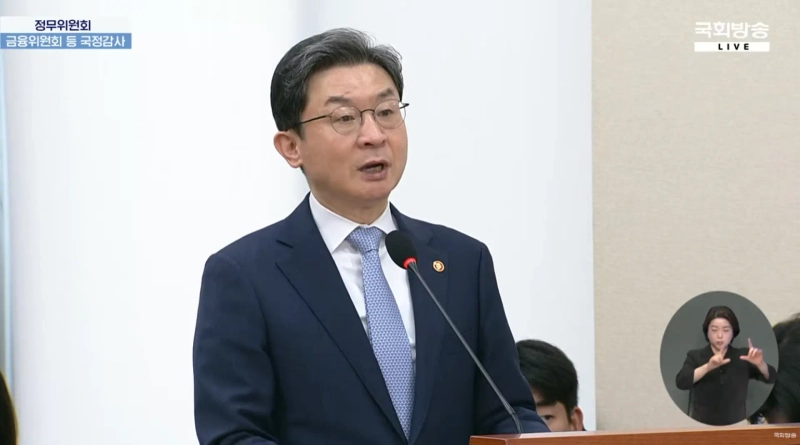
李復鉉・韓国金融委員長は、デジタル資産を巡る立法と金融犯罪への対応を急ぐ考えを示した。金利上昇局面では脆弱層向けの金融支援を拡充する。家計債務は厳格に管理する一方、住宅の実需層や庶民層に必要な資金は供給する方針も打ち出した。
李委員長は10月8日、国会政務委員会の国政監査での冒頭発言で「健全なデジタル資産の生態系を整えるための立法も、早期に進められるよう努力する」と述べた。ただ、関連法案の具体的な内容や立法日程には言及しなかった。
暗号資産を悪用したボイスフィッシング対策も強化する。李委員長は、金融・通信・捜査の各分野で不審情報を共有する仕組みの構築や、暗号資産を利用したボイスフィッシングの規律体系整備を主な成果に挙げた。あわせて、不審取引の検知能力の向上も継続して進める考えを示した。
脆弱層支援は、政策型の庶民向け金融の金利を引き下げ、新規商品の供給を増やす方向で進める。李委員長は、世界的な金融引き締めへの転換と中東戦争の長期化で対外不確実性が高まったと分析した。長期延滞債務者については、返済が難しい債務を調整・償却し、取り立て慣行や延滞債権の管理体制も見直すとした。
若年層と小規模事業者向けには、個別ニーズに応じた金融支援を拡充する。若者未来積立預金など、所得や金融取引履歴の乏しさを補う商品を引き続き投入する。小規模事業者に特化した信用評価モデルも導入する計画だ。長期延滞に陥った小規模事業者には、債務調整から再起までを段階ごとに支援する。
李委員長は、家計債務の管理と実需層支援を並行して進める姿勢を強調した。「投機的な借り入れ需要は制限するなど、厳格な家計債務管理の基調を維持する。一方で、庶民向け金融と中金利融資が十分に供給されるよう努める」と語った。住宅の実需層に対する個別支援と、住宅供給の促進に向けた金融支援も進めると付け加えた。
産業支援では、現在150兆ウォン(約17兆7000億円)規模の国民成長ファンドを200兆ウォン(約23兆6000億円)に拡大する。支援対象と直接投資の規模も増やす方針だ。政策金融の地方向け供給比率も引き上げ、地域の戦略産業や地方移転企業に優遇金融を提供する。
金融業界のネットワーク分離規制は、セキュリティーの確保を前提に緩和する。金融会社の競争力とコーポレートガバナンスの公正性を高める改善策も整える。李委員長は、関連政策の推進に必要な立法と予算で国会の協力を求めた。

YM Lee
20min@bloomingbit.ioCrypto Chatterbox_ tlg@Bloomingbit_YMLEE