米国債に「最悪の1カ月」 売り→金利上昇→売りの悪循環
概要
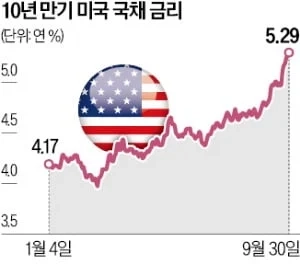
- 米 10年物国債利回り は9月の1カ月間で0.5ポイント超上昇し、年 5.3% に達した。
- 国債 利回りの急騰 と MBS を保有する金融機関の 国債売り が重なり、こうした状況はしばらく続く可能性があると伝えた。
- ただ、債券利回りの急上昇 を投資機会とみるなら、中・短期債 と 分散投資 を軸に比率を高めるのが望ましいと説明した。
期間別予測トレンドレポート

10年債利回り、9月に0.5ポイント超上昇
中・短期債は押し目買いの好機にも
9月に進んだ米10年債利回りの急上昇(国債価格の急落)が、追加の国債売りを呼ぶ悪循環を招いている。インフレ懸念や政策金利の引き上げ観測をきっかけに始まった国債売りが、損失圧縮を急ぐ金融機関の売却をさらに促している。
10月1日付の英フィナンシャル・タイムズ(FT)によると、米10年債利回りは9月の1カ月間で0.5ポイント超上昇し、年5.3%を付けた。2007年以降で最高水準。月間の上昇幅としても2022年以降で最大となった。FTは、世界の金融市場で指標となる米国債がこれほど大きく動くのは異例だと指摘した。
9月中旬以降は、損失を抑えるための金融機関の国債売りが、利回りの一段の上昇につながっている。アライアンス・バーンスタイン(AllianceBernstein)のマシュー・スコットグローバルトレーディング責任者は、最近の米長期国債の強制売却の主な担い手にヘッジファンドやREIT(不動産投資信託)が含まれると語った。JPモルガン(JPMorgan)のポートフォリオマネジャー、プリヤ・ミスラ氏も「何がこの流れを止めるのか疑問だ」とし、「こうした状況はしばらく続く可能性がある」との見通しを示した。
特に売りが目立ったのは、住宅ローン担保証券(MBS)を大量に保有する金融機関だ。市場金利が上がると住宅ローンの繰り上げ返済を急ぐ動機が薄れ、MBSの元本回収期間は長くなる。債券投資家にとっては金利変動リスクがその分大きくなるため、リスクを抑える目的で米国債のような他の長期債を売却する動きが広がる。バークレイズ(Barclays)のアナリスト、アムルート・ナシカル氏は、米国債先物市場で大きな持ち高を抱えるレバレッジドファンドのポートフォリオ再調整など、市場の他の領域でも同様の現象が起きていると指摘した。
国債利回りの急上昇を投資機会と捉える見方もある。債券価格が大きく下がったことで、新規投資家は従来より高い利回りを期待できるためだ。
債券が再び伝統的な分散投資手段として機能し始めた点も注目される。ロイトホールド・グループによると、2026年は株式と債券の価格が2021年以降で初めて逆方向に動く見通しだ。米ウォール・ストリート・ジャーナル(WSJ)は、株式60%、債券40%に資産を配分し、片方が下落した際にもう一方の上昇で変動を抑える伝統的なポートフォリオが、久しぶりに機能し得ると報じた。
実際、債券市場には資金が流入している。モーニングスター(Morningstar)によると、2026年9月までの債券型ファンドへの流入額は、2021年以降の各年の年間流入額をすでに上回った。
もっとも、インフレ懸念から長期金利がなお上昇する可能性はある。長期債よりも金利変動リスクが相対的に低い中・短期債を中心に投資比率を高めるのが望ましい。チャールズ・シュワブ(Charles Schwab)金融研究センターのコリン・マーティン責任者は、償還期限の異なる複数の債券に分散投資することも、金利変動リスクを抑える手法だと説明した。
ハン・ミョンヒョン記者 wise@hankyung.com

Korea Economic Daily
hankyung@bloomingbit.ioThe Korea Economic Daily Global is a digital media where latest news on Korean companies, industries, and financial markets.