「為替の定石」が崩れた 米金利急騰でもウォン高が進む理由
概要
- 米国債 金利 が上昇するなかでも、巨額の 経常黒字 を背景にウォン高が進んでいると伝えた。
- 内外 金利差 よりも、輸出企業のドル ネゴ物量 が為替上昇を抑え、ウォン・ドル 為替相場 の上値を抑えているとした。
- 個人や外国人の 証券投資、企業のドル 両替、年金基金の海外資産配分など、需給要因 が為替水準を左右する決定的な要素になっていると伝えた。
期間別予測トレンドレポート

異例の為替…「米金利上昇=ウォン安」の定石も崩れた
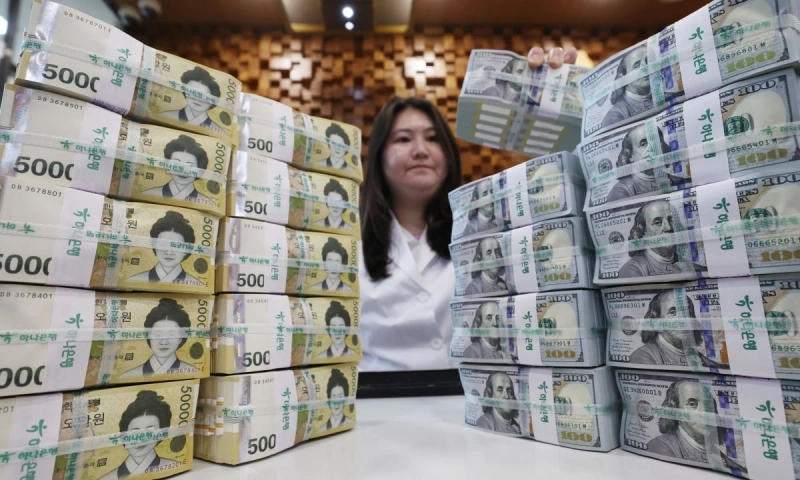
「米金利が上がればウォン安になる」という定石が崩れている。
米国債利回りが高水準で推移する一方、ウォン相場は強含んでいる。米金利よりも、輸出企業が稼ぐ巨額の経常黒字といった需給要因の影響が強いためだ。
韓国銀行によると、9月の対ドル平均為替相場は1ドル=1358.75ウォンだった。2024年8月の1352.87ウォン以来、2年1カ月ぶりのウォン高・ドル安水準となった。9月を通じて米国債利回りは急ピッチで上昇したが、為替相場は1ドル=1350〜1400ウォン前後で推移し、安定した値動きを示した。
9月22日には米10年物国債利回りが年5%目前まで上昇したが、ウォン・ドル相場はむしろ20ウォン超下落した。翌9月23日には利回りが年5%を突破したものの、相場は前日とほぼ同じ水準を保った。
10月1日の取引時間中には、米10年物国債利回りが一時年5.3%も上回り、ドル指数も101を超えた。それでもウォン・ドル相場は1ドル=1350〜1360ウォン台で推移した。
これまでウォン・ドル相場を左右する最大の要因は米金利とされてきた。米市場金利が上昇すれば、世界の投資家が新興国資産を保有する誘因は薄れる。より安全で利回りも高い米国へ資金を移すため、ウォンを売ってドルを買う動きが強まり、ウォン安が進んできた。
ただ、足元では内外金利差よりも輸出企業のドル売りが相場上昇を抑えている。対外的にはドル高材料が相次ぐ一方、韓国の輸出企業の業績は底堅い。ソウル外国為替市場では、輸出企業が保有ドルをウォンに換えるネゴ物量が継続的に出ており、相場の上値を抑えている。
9月の輸出額は初めて1200億ドルを超えた。円換算では約18兆9000億円。前年同月比では83.5%増えた。ウリィ銀行のミン・ギョンウォン研究員は「半導体輸出が非常に堅調で、流入するドルが多い」と語った。そのうえで「最近は為替相場が1ドル=1340〜1390ウォンの狭いレンジを抜け出せず、投機筋も大きく賭けにくい雰囲気だ」と指摘した。
こうした現象が全く前例のないものというわけではない。2004〜2006年に米連邦準備理事会(FRB)が利上げを進めていた時期も、米長期金利は上昇したが、ウォン・ドル相場は2004年の1ドル=1200ウォン台から2006年には900ウォン台へ低下した。中国の高成長と世界の貿易量拡大を背景に新興国経済が好況を享受し、ウォン高圧力が強まったためだ。
最近の為替市場では、これまで通用してきた別の定石も機能しない場面が目立った。今年上半期までは巨額の経常黒字にもかかわらず、ウォン・ドル相場が一時1ドル=1560ウォン台まで上昇する局面もあった。外国人による韓国株のリバランスでドル需要が急増し、これを受けて輸出企業がウォン転を遅らせたためだ。
個人や外国人の証券投資、企業のドル転、年金基金の海外資産配分など、需給要因が為替水準を左右する決定的な変数になっているとの指摘が出ている。
シム・ソンミ 韓国経済新聞記者 smshim@hankyung.com

Korea Economic Daily
hankyung@bloomingbit.ioThe Korea Economic Daily Global is a digital media where latest news on Korean companies, industries, and financial markets.