AI減速論は後退、アンソロピックが5180億ドル投資 インフラ争奪が加速
概要
- アンソロピックが今後10年間に 5180億ドル 規模の 解約不能なAIインフラ投資 を約束し、半導体やメモリーなど AIバリューチェーン の長期需要を支えると伝えた。
- 野村の 半導体供給不足指数 が過去最高を更新し、HBM・DRAM・HDD・ABF・MLCC など主要部品の納期と価格が急騰しているため、関連業種の利益拡大局面の長期化期待が高まっていると伝えた。
- 市場では マイクロン決算 と 長期供給契約(LTA) の開示有無、さらに四半期末の 年金基金のリバランス に伴う短期的な 株式売り の可能性が、メモリー市況と変動性の核心変数だと伝えた。
期間別予測トレンドレポート

昨年のインフラ支出は73億ドル
今後10年で5180億ドルの投資を約束
8割は解約不能、供給網の収益可視性高まる
オープンAIも年換算売上高の成長が加速
メモリー・HDD・基板・MLCCが供給不足
今夜はマイクロン決算
四半期末のリバランスが変動要因
人工知能(AI)開発の速度を落とすべきだとの「減速論」をよそに、計算インフラの確保競争が激しさを増している。AI安全性を巡る議論や、オープンAIの最新モデル投入中止、オラクルのデータセンター認可の遅れといった雑音が続く一方、実際の投資や供給網のデータはむしろ加速を示す。半導体製造装置・部材やメモリー、電力、光通信などAIバリューチェーンの利益拡大局面が長引くとの期待も再び強まっている。
アンソロピック、5180億ドルの投資を約束
9月30日にロイター通信が報じたところによると、アンソロピックは今後10年間に6つのパートナーと進めるAIインフラ構築に最低5180億ドル(約81兆5000億円)を支出することを約束した。内訳はグーグル向け1111億ドル(約17兆5000億円)、アマゾン向け1100億ドル(約17兆3000億円)、マイクロソフト向け314億ドル(約4兆9400億円)の長期クラウド契約に加え、ブロードコム関連設備のリース義務が1612億ドル(約25兆4000億円)にのぼる。ロイターは前日に流出したアンソロピックの非公開新規株式公開(IPO)向け投資説明資料を引用した。
このうち約80%は、実際の利用の有無にかかわらず支払い義務が生じる「解約不能」契約だ。将来の需要が減ったり、AIサービス拡大のペースを落としたりしても、いったん約束したインフラ支出は簡単には削れない。クラウド事業者や設備供給会社にとっては売上高の可視性を高め、半導体やメモリーを含む供給網の長期需要を支える要因になる。
アンソロピックは、クラウドを借りて使う体制から、専用データセンターを建設し、チップを直接リースする方向へと戦略の軸足を移している。サムスン電子やSKハイニックスからメモリーを直接調達する案も検討中とされる。エッジウォーター・リサーチは、アンソロピックが来年、エヌビディアに匹敵する規模のDRAMを直接調達すると予想した。
費用はすでに急膨張している。アンソロピックの計算関連費用は2023年の4億ドル(約630億円)から、2024年に25億ドル(約3940億円)、2025年には73億ドル(約1兆1500億円)に増えた。2025年の売上高は46億ドル(約7240億円)と11倍超に伸びたが、計算費用はなお売上高を大きく上回る。営業損失は80億ドル(約1兆2600億円)を超えた。
それでもアンソロピックは投資説明資料で、今後の成長を制約する要因は需要ではなく計算資源の不足だと強調した。解約不能の約束まで受け入れて長期投資契約を結ぶのも、それだけ供給不足が深刻だという判断による。
実需が想定を下回っても代金を支払わなければならないこうした契約は、アンソロピックにとって小さくない負担だ。売上高の成長や資金調達が滞れば、財務リスクは一段と高まりかねない。足元でAIの安全性や減速論に投資家が敏感に反応した背景にも、こうした事情がある。AIチップとデータセンターインフラに巨額資金を投じた局面で開発ペースが鈍れば、AI産業だけでなく、投資ブームを追い風に成長してきた世界経済全体にも衝撃が及ぶ可能性がある。
もっとも、現時点でリスクが現実化する兆しはない。減速論を公にしていたアンソロピックとオープンAI、xAIは最近、それぞれ「クロード・オーパス/ソネット5.5」「GPT-6アストラ・ソル/ルナ」「Grok 4.7」などの新モデルを相次ぎ投入した。
オープンAIの成長も加速している。年換算売上高は足元で700億ドル(約11兆円)に迫り、7月の400億ドル(約6兆3000億円)から70%超増えたと推定される。法人向け売上高が7月以降、2倍超に膨らんだためだ。オープンAIは投資家需要に応じ、企業価値1兆4000億ドル(約220兆円)を目標に、最低300億ドル(約4兆7200億円)を追加調達する案も協議している。調達資金の相当部分が計算インフラ投資に回るとの見方が強い。
半導体不足は過去最悪
供給網は需要に追いついていない。野村証券が算出する半導体供給不足指数は9月に103.9となり、過去最高を記録した。100を上回ると供給不足を意味する。野村証券は、およそ2カ月の横ばいを経て勢いを取り戻したと分析し、需給の不均衡が続くため10月も供給不足が一段と深まると見通した。
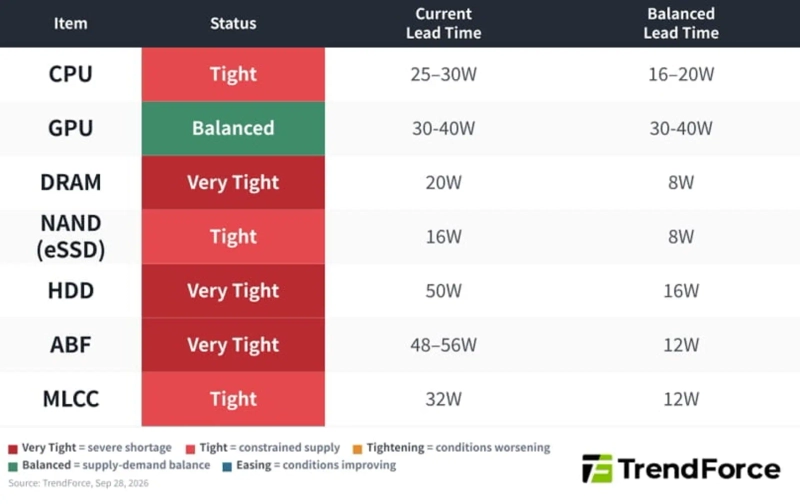
供給のボトルネックは広がっている。トレンドフォースが9月28日に集計した主要AIインフラ部品7品目のうち、需給が均衡していたのはGPU(画像処理半導体)だけだった。DRAMの納期は20週と正常水準の8週の2.5倍に延びた。HDDは50週、半導体パッケージ基板材料のABFは48〜56週で、いずれも正常時より3〜4倍長い。供給不足の深刻さを映す数字だ。
サーバー向け中央演算処理装置(CPU)やNAND型フラッシュ(サーバー向けSSD)、積層セラミックコンデンサー(MLCC)も納期が正常時の1.5〜2倍となり、供給は逼迫した。AIエージェントが複数の作業を同時に長時間処理することで、GPUだけでなくCPUやメモリー、ストレージ需要まで押し上げたためだ。サムスン電機は高付加価値基板の生産能力拡大に向け、6兆ウォン(約6960億円)を投資している。9月29日には2900億ドル(約45兆6000億円)規模のMLCC供給契約も結んだ。
交渉力が供給側に傾くなか、価格上昇も続いている。トレンドフォースは、高帯域幅メモリー(HBM)の平均販売単価が来年も今年に比べ121%上昇すると予測した。エッジウォーター・リサーチによると、メモリーメーカー3社は顧客が求める長期供給契約(LTA)の希望数量より契約数量を少なめに設定し、超過需要分は市場価格で販売することで利益を最大化している。長期契約で基本数量を安定的に確保しつつ、価格上昇分も一部利益に取り込める構図だ。
AI投資マネーは、データセンター完成の最大のボトルネックである電力分野にも向かっている。とりわけ、電力網不足や認可遅延の影響を比較的受けにくい燃料電池や太陽光、ガスタービンなどの自家発電(BTM)電源への需要が強い。韓国株式市場でも、ビナテックやハンソンエンジニアリング、コセス、ソジンシステムなどブルームエナジーのバリューチェーン銘柄に加え、OCIホールディングスやハンファソリューションなど太陽光関連株の堅調さが続いている。
マイクロン決算と四半期末リバランスに警戒
市場は9月30日(米東部時間)に発表されるマイクロンの6〜8月期決算を注視している。今四半期の実績に加え、次四半期ガイダンスが市場予想の売上高563億ドル(約8兆8600億円)を上回るかどうか、長期供給契約に関する踏み込んだ内容を開示するかどうかが焦点だ。結果次第では、メモリー市況の収益可視性を巡る投資家心理が改善する可能性がある。
原油高と高金利への警戒感がなお残るなか、月末・四半期末を迎えた年金基金のリバランスもごく短期の市場変動を促しかねない。ゴールドマン・サックスは、最近の株価に比べて債券価格が急落し、金利が上昇した状況を踏まえると、四半期末に米国の年金基金だけで約330億ドル(約5兆1900億円)分の株式売りが出る可能性があると試算した。株式市場のファンダメンタルズとは別に、テクニカル要因による変動が1〜2日続く余地があるということだ。
ピン・ナンセ 韓経ドットコム(Hankyung.com)記者 binthere@hankyung.com

Korea Economic Daily
hankyung@bloomingbit.ioThe Korea Economic Daily Global is a digital media where latest news on Korean companies, industries, and financial markets.