概要
- 韓東勲・前代表は、2027年に実施予定の暗号資産課税を少なくとも2年猶予すべきだと主張した。
- 各国でCARFの導入時期が異なるため、韓国の課税が先に始まれば、資産が海外取引所や分散型金融サービスに移る可能性があると説明した。
- 2年間の猶予期間中に、暗号資産の第2段階立法や損失繰越控除期間など、課税の詳細基準を巡る議論が必要だと強調した。
期間別予測トレンドレポート

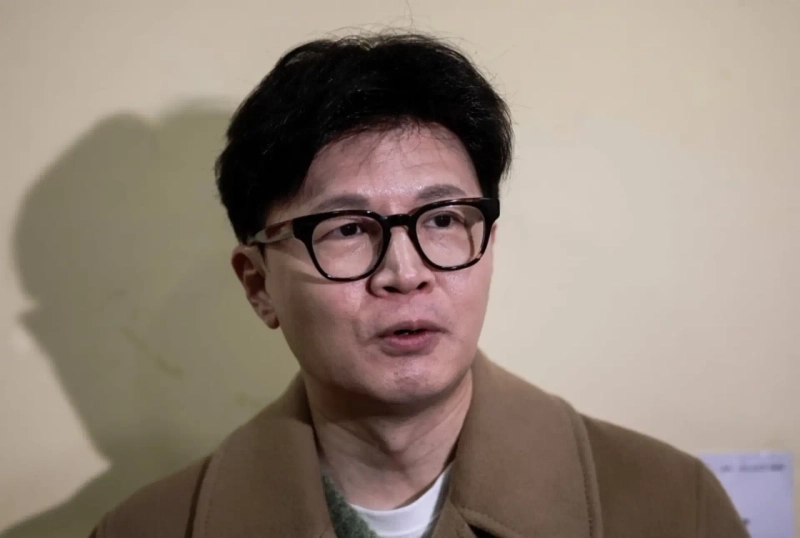
韓東勲・前与党「国民の力」代表は、2027年に実施予定の暗号資産課税を少なくとも2年猶予すべきだと主張した。
韓氏は9月29日、自身のフェイスブックで「2027年まであと3カ月しかない」として、政府に暗号資産課税の猶予を速やかに決めるよう求めた。
主な根拠として挙げたのは、各国間で暗号資産の取引情報を自動的に交換する枠組み「CARF」の導入時期が国ごとに異なる点だ。韓氏は、国内投資家の利用が多い海外取引所が所在するアラブ首長国連邦やセーシェルに加え、香港とシンガポールは2028年、米国は2029年になって初めて情報交換が可能になると説明した。
このため韓国で先に課税が始まれば、投資家が課税当局による情報収集が難しい海外取引所や分散型金融(DeFi)サービスに資産を移す可能性があると指摘した。一方で、課税を少なくとも2年猶予すれば、主要国でCARFに基づく情報交換が始まった後に、国内外の取引所の取引履歴を確保できるとの考えを示した。
暗号資産関連の法制度整備を先行させる必要性も強調した。韓氏は、2年間の猶予期間を確保すれば暗号資産の第2段階立法を進められるとして、課税に先立ち、課税対象の法的性格から明確に規定すべきだと訴えた。
他の金融資産との課税の公平性も論点として示した。韓氏は、暗号資産投資で生じた損失をその後の利益から差し引く損失繰越控除期間など、主要な詳細基準を巡る議論が不足していると主張した。十分な事前協議がないまま年末に課税基準を公表すれば、投資家の反発が強まる可能性があるという。
韓氏は「暗号資産課税の猶予は、これ以上遅らせずに決めるべきだ」として、政府に早期の決定を改めて促した。

Suehyeon Lee
shlee@bloomingbit.ioI'm reporter Suehyeon Lee, your Web3 Moderator.