機関資金呼び込むには流動性・リスク管理が不可欠 「イーストポイント:ソウル2026」で指摘
概要
- グローバルなデジタル資産業界の関係者は、機関投資家の市場参入拡大に向けて 流動性 と体系的な リスク管理インフラ が不可欠だと強調した。
- パネリストらは、CEX・OTC・DEXに分散した 流動性 を統合するアルゴリズムベースの 約定システム と、デジタル資産を基盤とする新たな リスク管理金融商品 が必要だと訴えた。
- 金融機関によるデジタル資産企業への投資や独自の 取引・カストディー基盤 の構築に加え、米国の 規制環境の変化 が伝統金融とデジタル資産の融合を加速させると指摘した。
期間別予測トレンドレポート

「伝統金融とデジタル資産の融合は加速する」
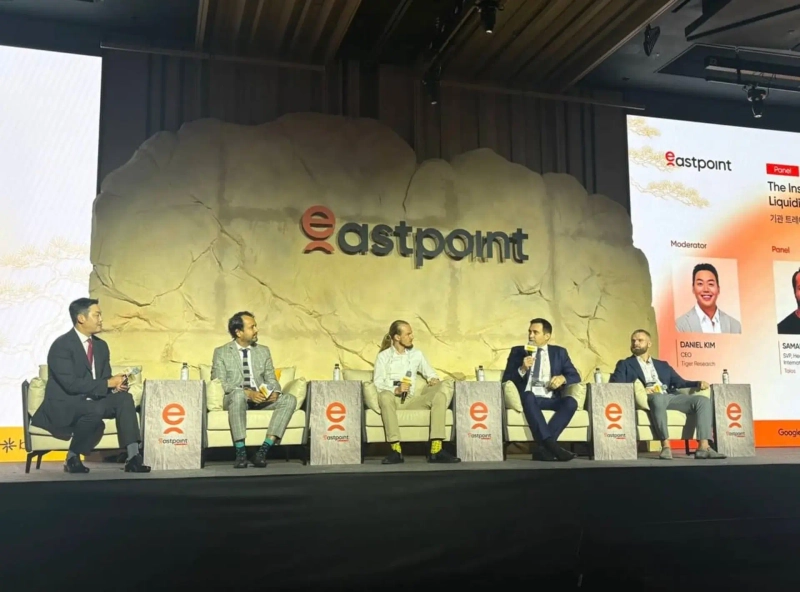
グローバルなデジタル資産業界の関係者は、機関投資家の市場参入を広げるには、十分な流動性と体系的なリスク管理インフラが不可欠だと強調した。複数の取引所に分散する流動性をつなぎ、大口注文を安定的に処理できる約定システムを整える必要があるという。
9月28日にソウル・三成洞のウェスティンソウル・パルナスで開かれたグローバルWeb3のプライベートカンファレンス「イーストポイント:ソウル2026」では、「機関投資家向けトレーディングスタック:流動性、約定、プライムブローカレッジ」をテーマにパネル討論が開かれた。
討論には、サマール・セン氏(タロス・インターナショナル・マーケッツ統括)、ベンジャミン・スタニ氏(ファルコンXアジア太平洋地域機関営業統括)、ジャンダビッド・ペキニョ氏(デリビット・バイ・コインベースのアジア太平洋地域機関市場統括)、CJ・ヘザリントン氏(リミットレス共同創業者兼最高経営責任者=CEO)らが参加した。
セン氏は、機関投資家のデジタル資産市場参入で最も過小評価されている要素として流動性を挙げた。「機関が大口取引を安定的に執行するには、複数市場に分散した流動性を効率的につなぐ必要がある」と述べ、流動性の重要性を重ねて強調した。
既存の金融機関が使う取引システムだけでは、デジタル資産市場の複雑な流動性構造に対応しにくいとも指摘した。中央集権型取引所(CEX)や店頭取引(OTC)、分散型取引所(DEX)に分かれた取引経路を統合し、市場環境に応じて注文を分割処理するアルゴリズムベースの約定システムを備えるべきだと説明した。
機関投資家のポートフォリオリスクを管理できる金融商品の拡充が必要だとの指摘もあった。ヘザリントンCEOは、既存の金融市場では金利スワップやクレジット・デフォルト・スワップ(CDS)など多様なリスク管理手段が活用されている一方、依然として適切なヘッジ商品がない領域が多いと分析した。
とりわけ、急成長するプライベートクレジット市場を例に挙げた。民間企業向け融資に伴う債務不履行リスクは高まっているが、そのリスクを他の投資家に移転したり分散したりできる商品は十分ではないという。「デジタル資産を基盤とする新たな契約は、従来の金融商品では扱いにくかったリスクを管理する手段になり得る」と語った。
伝統金融とデジタル資産市場の融合も主要テーマとなった。パネリストらは、金融機関がデジタル資産企業に投資したり、自前の取引・カストディー基盤を構築したりする事例が増えていると説明した。既存の金融機関が持つライセンスや顧客基盤、規制当局との間で築いてきた信頼が、市場融合の過程で競争力として働くとの分析も示した。
米国の規制環境の変化は、両市場の融合を早める要因に挙がった。ただ、この流れが米国に集中しないようにするには、他国も制度整備を急ぐ必要があると指摘した。
オ・ユリム記者/イ・スヒョン ブルーミングビット(Bloomingbit)記者

Korea Economic Daily
hankyung@bloomingbit.ioThe Korea Economic Daily Global is a digital media where latest news on Korean companies, industries, and financial markets.