概要
- 米国ではPCE物価指数と9月の雇用統計の結果が、ニューヨーク株式市場の方向性を左右する見通しだ。
- PCEが予想を上回れば、追加利上げの可能性や米国債利回りの上昇、ドル高を通じて、ハイテク株・成長株の重荷になりうる。
- 中国では製造業PMIと米中通商交渉の詳細を受け、輸出株・景気敏感株を中心とする投資家心理が左右される見通しだ。
期間別予測トレンドレポート

米PCE・雇用、中国PMI・通商交渉
物価か景気か NY・上海株の焦点指標
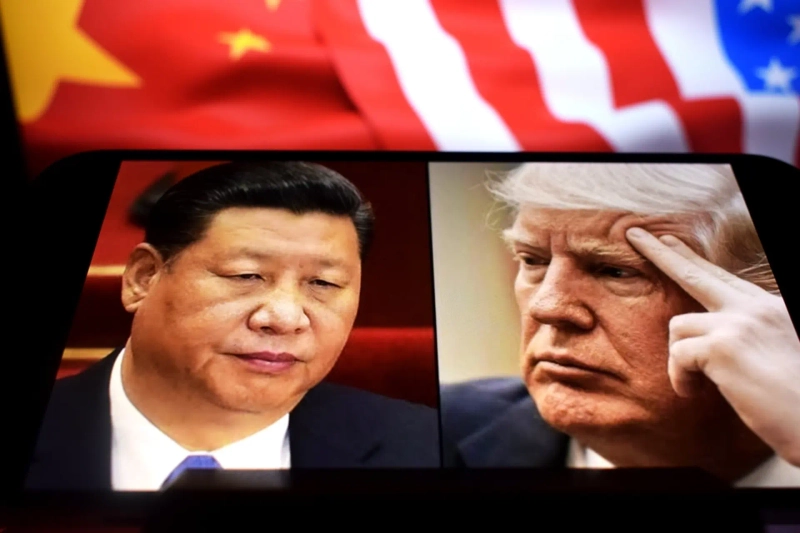
今週(9月28日〜10月2日)のニューヨーク株式市場は、米中首脳会談を巡る追加発表に加え、8月の個人消費支出(PCE)物価指数や9月の雇用統計の内容を見極める展開となりそうだ。
まず米国は9月28日、中国との通商交渉の結果に関する追加の詳細を公表する。市場の関心は、首脳会談で合意した300億ドル(約4兆7200億円)規模の非センシティブ品目を対象とする相互関税引き下げの範囲と実施時期、農産物市場へのアクセス拡大、中国による米国産石炭の購入計画などに集まっている。
経済指標では、9月30日発表のPCE物価指数に投資家の視線が集まる。PCE物価指数は米連邦準備理事会(FRB)が重視する物価指標だ。市場では、8月のPCE物価指数が前月比0.3%、前年同月比3.7%上昇したと予想している。変動の大きい食品とエネルギーを除くコア指数も、それぞれ0.3%、3.3%上昇したとの見方が中心だ。
焦点は、実績が予想からどの程度上振れ、あるいは下振れするかにある。PCEが予想を上回れば、足元で再び強まったインフレ圧力の定着懸念が強まり、追加利上げの可能性が意識されやすくなる。市場予想を上回るPCEは、米国債利回りの一段の上昇を促し、ドル高を通じてハイテク株や成長株の重荷となる可能性がある。
10月2日に公表される9月の雇用統計も注目度が高い。失業率の予想は4.1%で、非農業部門雇用者数は前月比8万300人増と見込まれている。8月は非農業部門雇用者数が16万2000人急増し、労働市場の底堅さを改めて示した。
9月の雇用者数が市場予想を大きく上回り、失業率も4.1%以下を維持すれば、労働市場がなお堅調だとの受け止めが広がる公算が大きい。そうなれば、FRBはインフレ抑制により軸足を置きやすくなる。
中国株では、9月30日に公表される9月の製造業購買担当者景気指数(PMI)が最大の焦点となる。8月の製造業PMIは49.8と、前月の49.2から0.6ポイント上昇した。
9月のPMIが50を上回れば、中国の製造業景況感が再び拡大局面に入ったシグナルと受け止められる可能性がある。とりわけ新規受注と生産、輸出受注がそろって改善すれば、景気敏感株や資本財株、素材株を中心に投資家心理が持ち直す可能性がある。
半面、PMIが再び49台前半に低下したり、新規受注が鈍化したりすれば、内需回復の遅れへの懸念が強まり、追加の景気刺激策への期待が再び高まりそうだ。
ニューヨーク市場と同様に、9月28日に公表される米中通商交渉の詳細は、中国株の短期的な方向性を左右する材料となる。関税引き下げの対象が想定より広く、実施時期も早いうえ、農産物・エネルギー・消費財の取引拡大が具体化すれば、輸出株や景気敏感株を中心に投資家心理が改善する可能性が高い。
半面、従来の合意を再確認する内容にとどまったり、レアアースや先端技術規制など核心的な争点で進展がなかったりすれば、失望売りが出る可能性がある。
なお、中国株式市場は国慶節の連休に伴い、10月1日から10月7日まで休場する。
北京=キム・ウンジョン特派員 kej@hankyung.com

Korea Economic Daily
hankyung@bloomingbit.ioThe Korea Economic Daily Global is a digital media where latest news on Korean companies, industries, and financial markets.