概要
- 円相場が 1ドル=160円 に接近し、日本政府の 為替市場介入の可能性 が改めて意識されていると伝えた。
- 日米の 金利差 を背景に 円安 と ドル高 が続くなか、日本銀行の追加 利上げ への姿勢が弱く、円安基調の抑制は難しいとの分析を示した。
- 日本の単独 市場介入 には限界があり、米国の 支援の有無 と投機的な 円売りポジション の再構築が今後の相場動向を左右する要因として注目されていると伝えた。
期間別予測トレンドレポート

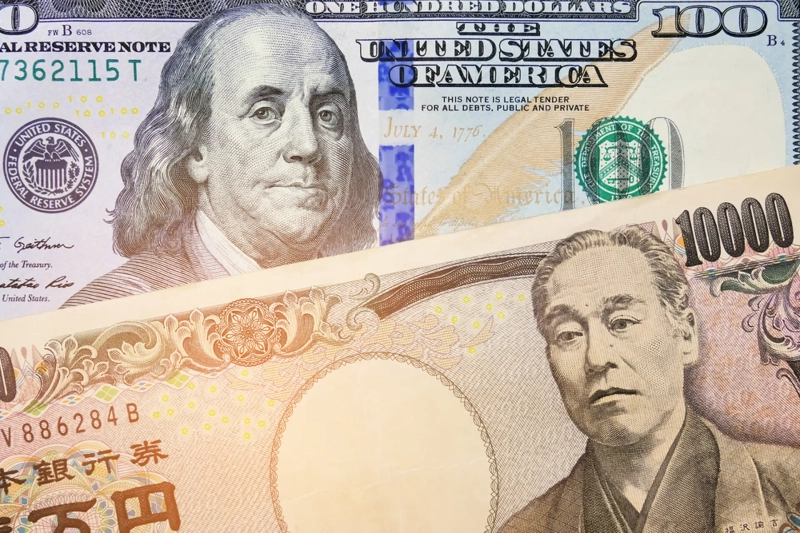
円相場が2週連続で下落し、1ドル=160円に近づくなか、日本政府が為替市場に介入する可能性が改めて意識されている。
ブルームバーグが9月24日に報じた。同日午前の東京外国為替市場で、円相場は1ドル=157.85円前後を付けた。円は前日比で約0.3%上昇したものの、直近4営業日にわたる下落基調を反転させるには至らなかった。
円安の主因には、日米の金融政策の差がある。日本銀行は9月18日に政策金利を0.25ポイント引き上げたが、植田和男総裁のその後の発言は、市場の追加利上げ期待に届かなかった。一方、米国では底堅い経済指標とインフレ懸念を背景に追加利上げの可能性が高まり、ドル高が続いている。
市場では、円相場が1ドル=160円に達した場合の日本政府の対応に注目が集まっている。オーストラリア・コモンウェルス銀行のキャロル・コン外為ストラテジストは、米国債利回りの上昇が続けば円相場は近く160円を上回る可能性があると指摘した。160円を短期間で突破すれば、日本当局の介入の可能性は大きく高まるとの見通しを示した。
もっとも、為替市場介入だけで円安を止めるのは難しいとの指摘もある。エブリパートナーズのマシュー・ライアン市場戦略責任者は、日本銀行の追加利上げの意思が確認できなければ、日本政府が市場介入に踏み切っても円安基調を抑え込むのは難しいと述べた。
米国の関与も重要な変数だ。米国は今年の夏、日本とともに円買い介入に動いたことがある。スコット・ベッセント米財務長官も、円高を支持する立場を繰り返し示してきた。オーストラリア・ナショナル銀行のレイ・アトリル外為戦略責任者は、日本の単独介入では効果が長続きしない可能性があると分析し、米国の追加支援の有無が重要だと語った。
投機的な取引動向も円の重荷になり得る。UBSは、これまで円安に賭けていた投機的な円売りポジションの大半が最近解消されたと分析した。投資家が再び円安に賭ける余地が生まれたためだ。日米の金利差がなお大きいだけに、円はさらに下落する可能性が残っている。

Suehyeon Lee
shlee@bloomingbit.ioI'm reporter Suehyeon Lee, your Web3 Moderator.