
PiCK
金在燮氏、所得税法改正案を発議 暗号資産課税を3年延期へ
概要
- 金在燮議員は、暗号資産所得課税の実施を 2030年 まで3年延期する所得税法の一部改正案を発議したと明らかにした。
- 改正案が成立すれば、課税実施前から保有していた暗号資産の 取得価額 算定基準日は 2026年末 から 2029年末 に後ろ倒しされると説明した。
- 改正案には、暗号資産事業者に対し、投資家へ 所得金額の計算 に必要な 取引履歴 資料の提供を義務付ける内容が盛り込まれた。
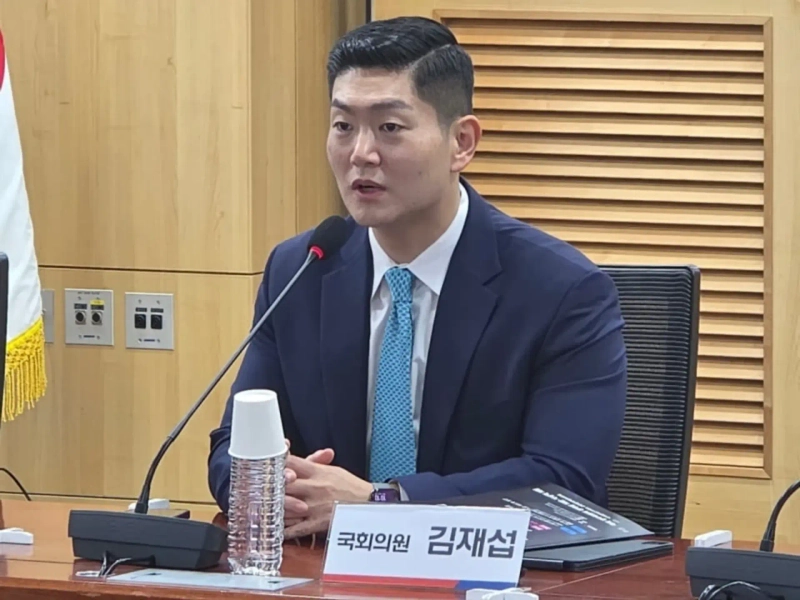
来年実施予定の暗号資産所得課税を2030年まで3年先送りする法案が韓国国会に提出された。暗号資産交換業者などに、投資家へ所得計算に必要な取引資料の提供を義務付ける内容も盛り込んだ。
与党「国民の力」の金在燮議員は9月23日、こうした内容を盛り込んだ所得税法の一部改正案を代表発議したと明らかにした。課税開始日を2027年1月1日から2030年1月1日に延期し、猶予期間中に所得算定と申告支援の体制を整備するのが狙いだ。
現行法では2027年から、暗号資産の譲渡や貸与で生じた所得はその他所得に分類され、課税対象となる。年間の損益を合算したうえで、基礎控除250万ウォン(約29万円)を差し引いた金額に所得税20%を課す。地方所得税を含む税率は22%となる。今回の改正案に、税率や基礎控除額の変更は含まれていない。
改正案が成立すれば、課税実施前から保有していた暗号資産の取得価額の算定基準日も2026年末から2029年末に変わる。現行法では既存保有分の取得価額について、実際の購入価格と2026年12月31日時点の時価のうち高い方を認めている。改正案では、これを実際の購入価格と2029年12月31日時点の時価のうち高い方に見直す。
これは、課税開始前に生じた値上がり分を課税対象から除外するための措置だ。基準日時点の時価が実際の購入価格を上回ればその時価を、購入価格の方が高ければ購入価格を適用する。
実際の取得価額を確認しにくい場合に適用する必要経費の認定規定や、非居住者の暗号資産所得に対する課税・源泉徴収規定についても、施行時期を2030年に遅らせる。
投資家の納税申告を支援するため、資料提供義務も新設する。改正案によると、暗号資産事業者は取引が発生した翌年の2月末までに、所得金額の計算に必要な取引履歴などの資料を当該投資家に提供しなければならない。
暗号資産事業者に課税当局への取引資料提出を求める既存規定に加え、納税者自身も申告に必要な情報を受け取れるようにする狙いがある。事業者が資料の提出・提供義務を履行しない場合、韓国国税庁長官が是正を命じることができるようにした。命令に違反した場合は、2000万ウォン以下(約232万円)の過料を科す条文も整備した。
金議員は、暗号資産の取引形態が多様化しているだけに、所得算定基準と申告支援体制を補強し、ほかの投資資産に対する課税体系との整合性も検討する必要があると説明した。
そのうえで、暗号資産取引が急速に多様化するなか、課税時期だけを先に定めて施行を急ぐより、正確な所得計算と申告が可能な制度を先に整えることが重要だと指摘した。納税者が自らの取引履歴と所得を適切に確認し、申告できる環境をまず整える必要があると強調した。
さらに今回の改正案について、単なる課税延期ではなく、2030年の施行までに課税体系を整備し、納税者の申告を支える仕組みをあわせて用意する点に意義があると付け加えた。

Doohyun Hwang
cow5361@bloomingbit.ioKEEP CALM AND HODL🍀