概要
- 閔炳徳議員は、暗号資産課税に先立ち、投資の損失繰越控除を最低5年間認めるべきだと主張した。
- 国家間のデジタル資産取引情報交換枠組みのCARFが始まる前に課税を導入すれば、国内取引所の利用者に課税が集中し、国内暗号資産事業者の収益と税収が減る可能性があると指摘した。
- 閔議員は、自ら発議したデジタル資産基本法を通じて、ステーキング、レンディング、エアドロップ、ハードフォークなどの法的性格と投資家保護を整備した後に課税を実施すべきだと述べた。
期間別予測トレンドレポート

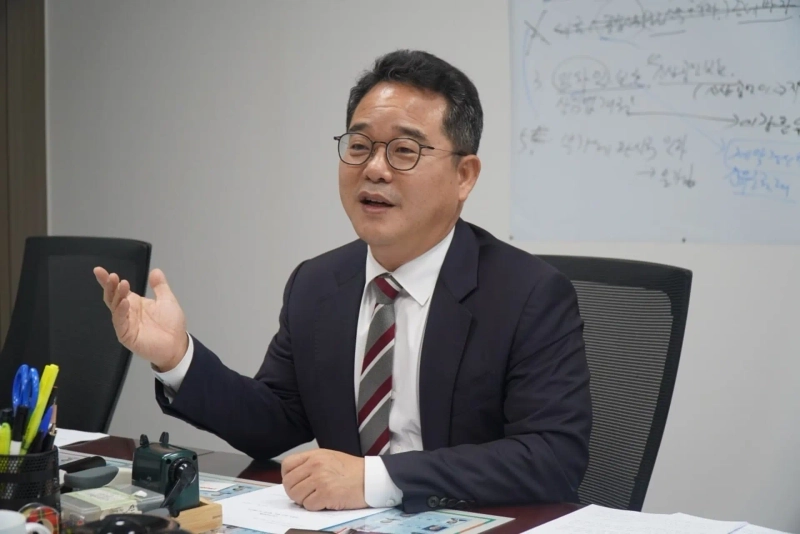
韓国最大野党「共に民主党」の閔炳徳(ミン・ビョンドク)議員は、暗号資産課税に先立ち、投資損失をその後に生じた利益から差し引けるよう、最低5年間の損失繰越控除を認めるべきだと主張した。
閔氏は9月22日、自身のフェイスブックで暗号資産課税を巡り「損失を外面し、利益にだけ課税してはならない」と投稿し、現行の課税体系が損失の繰越控除を認めていない問題を指摘した。
初年度の暗号資産投資で1000万ウォン(約115万円)の損失を出し、翌年に1000万ウォン(約115万円)の利益を得た場合、2年間の累積損益はゼロになる。それでも現行制度では、2年目に165万ウォン(約19万円)の税負担が生じると説明した。
米国と英国は暗号資産にも資本損益に関する規定を適用し、投資損失をその後の課税年度に繰り越して控除できるようにしているとして、「韓国でも最低5年の損失繰越控除を導入すべきだ」と強調した。米英など主要国が暗号資産損失の繰越控除を認めている点は、韓国内の研究でも確認されているという。
取得価額の算定基準がなお明確でない点も問題に挙げた。関連基準が大統領令に委ねられている状態だとして、「制度が不明確なまま、実際より多くの税金を納めたり、申告ミスの責任を投資家が負ったりする事態があってはならない」と述べた。
暗号資産課税そのものには賛成しつつも、先に課税インフラを整える必要があるとの立場も示した。「所得があるところに税があるという原則には同意する」としたうえで、「原則通りに課税するには、公正に徴収できる基盤をまず備えなければならない」と語った。
特に、国家間のデジタル資産取引情報の交換枠組みであるCARFの初回データ交換が2027年に実施されるだけに、海外取引データを十分に確保しないまま課税を始めれば、国内取引所の利用者に課税が相対的に集中するおそれがあると主張した。これに伴い、取引が海外に移り、国内の暗号資産事業者の収益と関連税収まで減少する可能性があるとした。
課税に伴う税収効果と行政コストも事前に公表すべきだと訴えた。英国がCARF導入に伴う想定税収だけでなく、政府の履行コストや事業者負担まで開示しているように、韓国でも課税実施時期に応じた税収効果と行政コスト、投資家の申告負担をあわせて示す必要があると説明した。
あわせて、自らが発議した「デジタル資産基本法」の成立後に暗号資産課税の時期を調整する案も提案した。同法を通じて、ステーキングやレンディング、エアドロップ、ハードフォークの法的性格に加え、投資家保護と事業者責任を先に整備したうえで、海外取引データを実際に確保できる時点に合わせて課税を実施する構想だ。閔氏がデジタル資産全般の制度化に向けた基本法案を代表発議している事実は、公開された法案資料でも確認できる。
閔氏は「課税を避けようということではない。きちんと徴収しようということだ」と強調した。課税の準備期間中も、不公正取引の取り締まりと投資家保護を強化すべきだと付け加えた。

Suehyeon Lee
shlee@bloomingbit.ioI'm reporter Suehyeon Lee, your Web3 Moderator.