【独自】ネイバーペイ、ロッテカード抜き決済市場5位に 発足11年で
概要
- ネイバーペイの決済額がロッテカードを上回り、韓国の決済市場でビッグ5入りしたことで、決済の主導権がプラットフォームへ移っていると伝えた。
- 簡便決済の利用額拡大とともに、モバイルのカード決済に占める簡便決済、なかでもフィンテックサービスの比率が大きく高まり、カード会社との競争が激しくなっていると報じた。
- ウォン建てステーブルコインが導入されれば、カード会社、電子金融業者、暗号資産事業者の境界があいまいになり、クレジットカード業の立場が狭まるとの危機感が強まっていると伝えた。
期間別予測トレンドレポート

ネイバーペイが発足から11年で、決済額でロッテカードを上回り、決済市場の5位に浮上した。オンライン・モバイル消費の拡大で簡便決済が急増し、決済の主導権はカード会社からプラットフォームへ移りつつある。
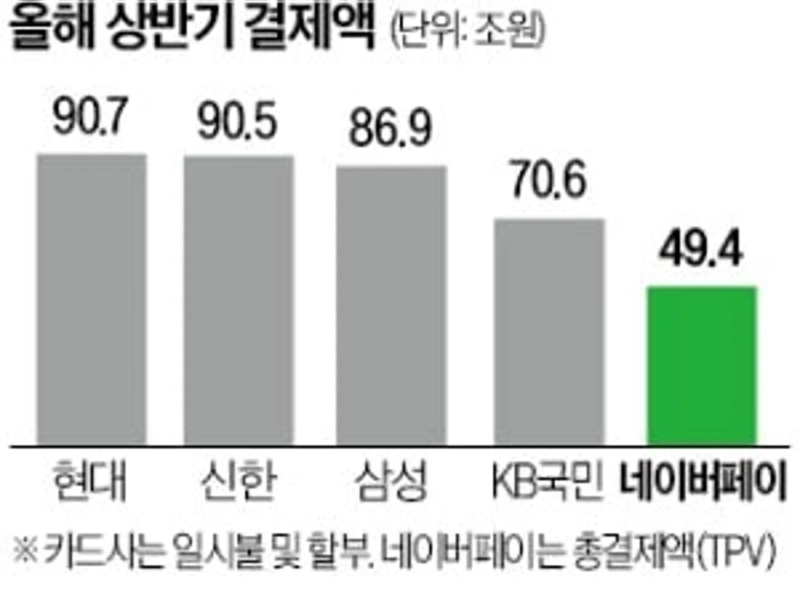
9月21日付の韓国経済新聞が韓国の主要決済事業者の取扱額を分析したところ、2026年4〜6月期のネイバーペイの決済額は25兆2000億ウォン(約2兆8600億円)となり、ロッテカードのクレジットカード一括・分割払い取扱額24兆2000億ウォン(約2兆7500億円)を初めて上回った。韓国の専業カード8社に並べると、ネイバーペイの決済規模は現代カード、新韓カード、三星カード、KB国民カードに次ぐ5番目の大きさとなった。
単一プラットフォームを経由する決済額が個別カード会社の取扱額を上回り、決済市場の重心は大きく変わっている。韓国ではなおカードが中核的な支払い手段だが、決済の起点と顧客・決済データの主導権は急速にプラットフォーム側へ移っている。
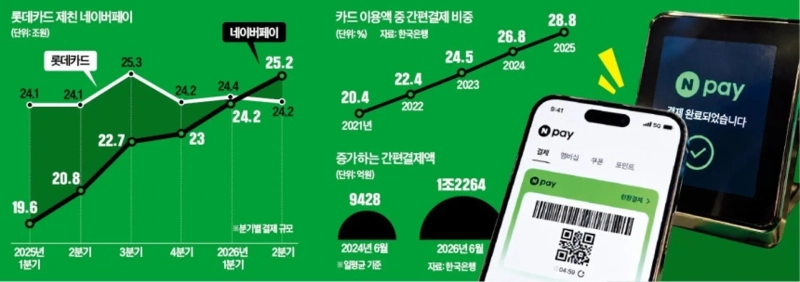
韓国銀行によると、2026年上半期の簡便決済の利用額は1日平均1兆2264億ウォン(約1390億円)と、前年同期比16.8%増えた。このうちネイバーペイやカカオペイなどプラットフォーム経由の決済比率は55.4%に達した。簡便決済では、クレジットカードを基盤とする決済が1日平均3948億ウォン(約448億円)で最も大きかった。
1年で4兆5000億ウォン差を逆転したネイバーペイ 「カード会社独占」崩す
モバイルのカード決済の52%が簡便決済、その73%はフィンテックサービス利用
ネイバーペイが決済取扱規模で韓国5位のロッテカードを上回ったことは、簡便決済プラットフォームの影響力拡大を映す。オンライン・モバイル消費の拡大で、かつてカード会社が直接担っていた消費者との決済接点が、次第にプラットフォームへ広がっているためだ。ウォン建てステーブルコインなど新たな支払い手段まで登場すれば、決済市場の構図は変わる。業態ごとに分かれた現行の規制体系を見直すべきだとの議論も強まりそうだ。
◇追い上げの速さ際立つ
9月21日に金融業界がまとめたところ、ネイバーペイの2026年上半期の決済額は49兆4000億ウォン(約5兆6100億円)だった。同期間のロッテカードの一括・分割払い取扱額48兆6000億ウォン(約5兆5200億円)を約8000億ウォン(約908億円)上回った。各事業者の取扱決済額ベースで、ネイバーペイがロッテカードを抜いたのは今回が初めてだ。
追い上げのスピードは速い。2025年1〜3月期のネイバーペイの決済額は19兆6000億ウォン(約2兆2200億円)で、ロッテカードの24兆1000億ウォン(約2兆7400億円)より4兆5000億ウォン(約5110億円)ほど少なかった。2026年1〜3月期には24兆2000億ウォン(約2兆7500億円)となり、ロッテカードの24兆4000億ウォン(約2兆7700億円)との差を2000億ウォン(約227億円)まで縮めた。その後、わずか3カ月で決済規模は逆転した。ロッテカードが2025年8月の情報流出事故後に顧客流出に直面した点を考慮しても、1年あまりで4兆ウォン超の差を埋めた計算になる。
◇規制が異なるカード会社と簡便決済
ネイバーペイの成長の背景には、消費行動がオンライン・モバイル中心へ変わったことがある。オンラインでは、実物カードを取り出すより、プラットフォームに事前登録したカードや口座で支払う方法が一般化した。消費者がどのカードを持つかだけでなく、どのプラットフォームを通じて支払うかが重要になった。
韓国銀行によると、2025年に実物カードを提示せず、モバイル機器などを利用したカード決済額は1日平均1兆7000億ウォン(約1930億円)と、前年より7.3%増えた。このうち簡便決済が占める比率は51.9%と半分を超えた。とりわけカード基盤の簡便決済では、フィンテック企業が提供するサービスの比率が72.5%に達した。カード自体の利用は続いているが、消費者がカードを取り出して使う「窓口」はプラットフォーム中心へ変わっている。
決済市場の境界があいまいになるにつれ、規制体系を巡る論争も本格化する見通しだ。カード会社と簡便決済事業者が競う領域は広がったが、適用される規制の水準には差がある。カード会社は与信専門金融業法に基づきクレジットカード業の認可を受ける必要があり、資本金や大株主、財務健全性など各種規制の対象になる。これに対し、簡便決済プラットフォームが手掛ける前払い式電子支払手段の発行・管理業や電子決済代行業(PG)は、電子金融取引法上の登録制で運営されている。カード業界関係者は「決済に限れば似た領域で競争している」と述べたうえで、「一種の『傾いた運動場』を解消する必要がある」と主張した。
◇「ウォン建てコイン、決済市場をさらに揺さぶる」
ウォン建てステーブルコインの導入は、こうした議論をさらに早めるとの観測が出ている。これまでプラットフォームは、クレジットカードや口座など既存の支払い手段を一つのアプリに載せ、消費者との決済接点を広げてきた。ウォン建てステーブルコインが実際の決済に活用されれば、カード、口座、前払いマネーに新たな支払い手段が一つ加わる。カード会社と電子金融業者、暗号資産事業者の境界も一段とあいまいになる公算が大きい。
カード業界の危機感は強い。ウォン建てステーブルコインがカードと競合する支払い手段として定着すれば、クレジットカードの役割が相対的に縮小する可能性があるためだ。一部では、事業者が実際に担う機能とリスクを基準に規律する「機能別規制」へ転換すべきだとの主張も出ている。
大手カード会社の関係者は「簡便決済事業者が下から追い上げるなか、ステーブルコインが銀行中心で導入されれば、カード会社の立ち位置は狭まらざるを得ない」と語った。そのうえで「クレジットカード業がどう生き残るかを考えなければならない局面だ」と漏らした。
チョ・ミヒョン 韓国経済新聞記者 mwise@hankyung.com
ペ・テウン 韓国経済新聞記者 btu104@hankyung.com

Korea Economic Daily
hankyung@bloomingbit.ioThe Korea Economic Daily Global is a digital media where latest news on Korean companies, industries, and financial markets.