AIが世界貿易を下支え 米ビッグテック投資が失速なら韓国も揺らぐ【キム・ジュワンのグローバルマネーXファイル】
概要
- 世界の貿易増加分の相当部分が AI関連商品、半導体、電力機器、鉱物 から生じていると指摘した。
- 米国の ビッグテック の AI設備投資 が減速すれば、アジアの 半導体、ファウンドリー、電力機器、銅 の貿易が連鎖的な打撃を受けかねないと警告した。
- 韓国の輸出増加額の約79%を 半導体 が占めるなど、AIサプライチェーン への依存が深まり、集中リスク が高まっていると分析した。
期間別予測トレンドレポート

世界の商品貿易の伸びが人工知能(AI)関連製品に急速に集中している。2026年1〜3月期のAI関連商品の貿易額はドル建てで前年同期比42%増えた一方、それ以外の商品の伸びは7%にとどまった。関税や中東発のエネルギーショックに耐えて世界貿易を支えたのがAI投資だっただけに、米ビッグテックの設備投資が失速すれば、半導体や電力機器、鉱物に加え、アジアの輸出もそろって鈍るリスクが大きくなる。
AI関連貿易42%、非AIは7%
9月19日に世界貿易機関(WTO)が公表したデータによると、AI関連商品は2026年1〜3月期の世界の商品貿易額の約19%を占めた。半導体だけでなく、サーバー、通信機器、一部の産業機械や関連部品も含む。
1〜3月期の世界全体の貿易量は前年同期比3.2%増、ドル建ての貿易額は11%増だった。品目ごとの差は大きい。事務・通信機器の貿易額は44%増え、AI関連の技術製品も42%増加した。一方、化学製品は6%減、鉄鋼は5%減、燃料は3%減だった。
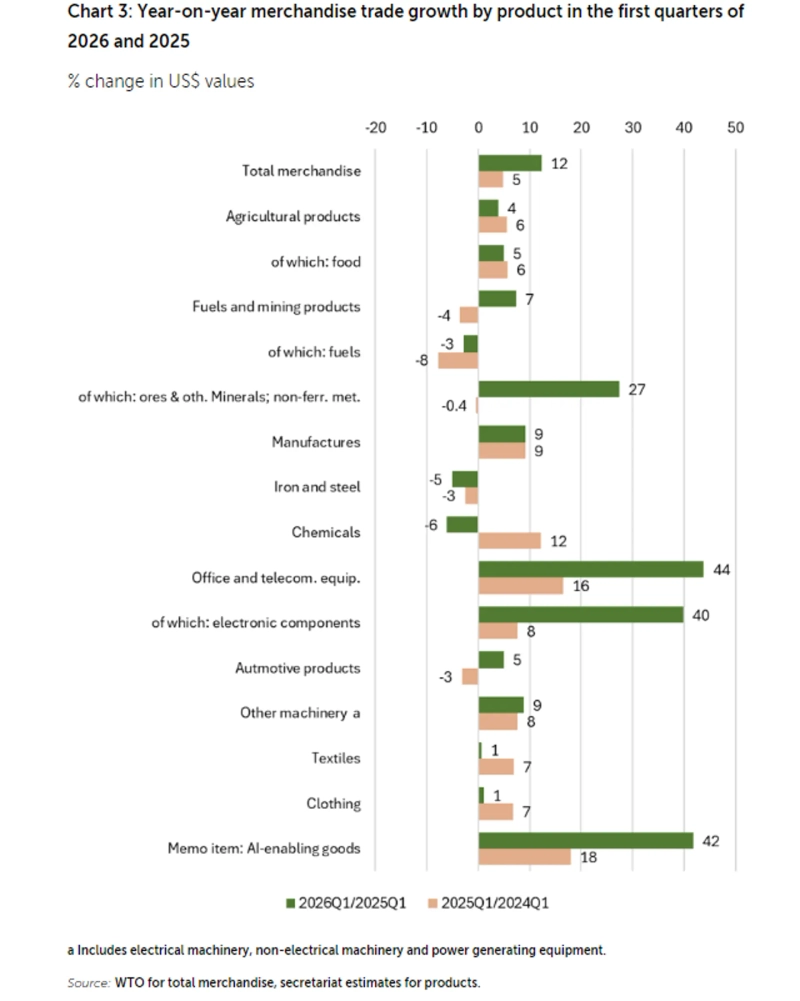
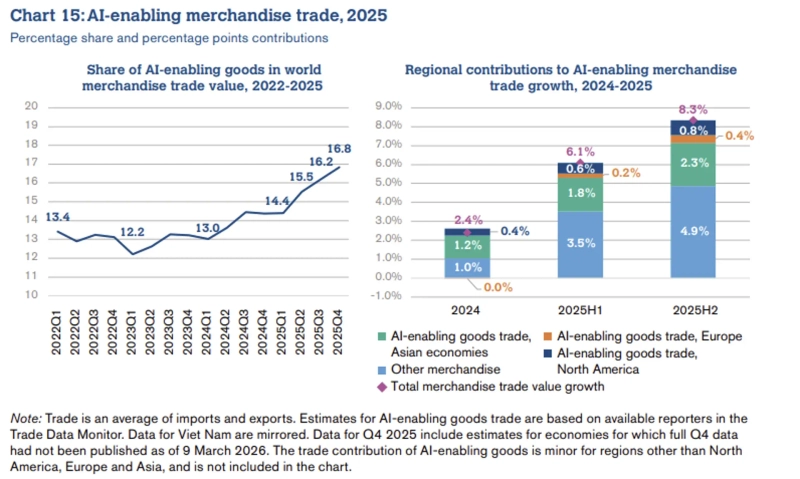
英フィナンシャル・タイムズ(FT)によると、WTOのンゴジ・オコンジョイウェアラ事務局長は「AI関連貿易が、関税や世界貿易を巡るほかの混乱の衝撃を覆い隠している」と語った。2025年の世界の商品貿易量は4.6%増えたが、WTOは増加分の42%がAI関連商品によるものと推計した。AI投資の急増は1〜3月期だけの一時的な現象ではないことを示す。
足元の先行指標も同じ方向を示す。WTOが9月9日に発表した商品貿易指標は102.0と、長期トレンドの100を上回った。電子部品指数は104.9、輸出受注は103.5だった半面、コンテナ海運は99.6にとどまった。世界の商品が一様に回復したのではなく、電子部品やAI設備が全体の指標を押し上げた構図だ。
アジアは生産、北米は資本
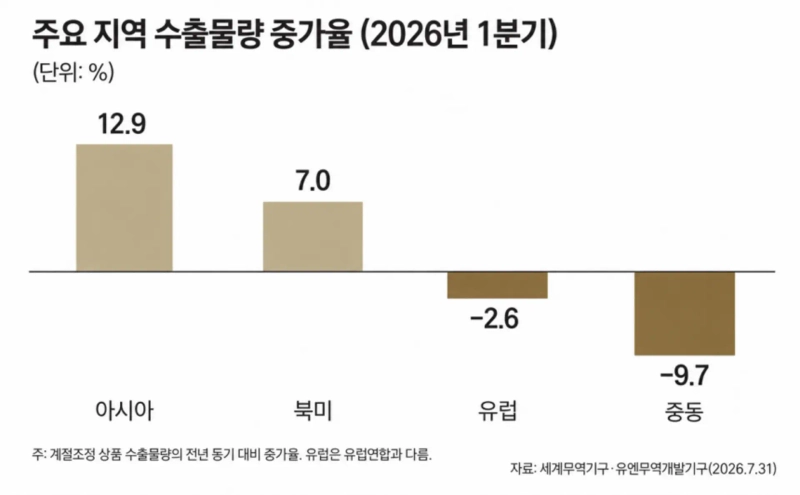
AI貿易の地理的な偏りも鮮明だ。2026年1〜3月期のアジアの商品輸出量は前年同期比12.9%増、輸入は14.6%増えた。中国だけでなく、韓国、台湾、シンガポール、タイの間を行き来するAI関連部品の域内貿易が増えたためだ。同じ時期に欧州の輸出量は2.6%減った。ただ、欧州の輸出減には、前年に金や医薬品の出荷が前倒しされた反動も含まれる。
FTによると、アジアは2025年の世界のAI関連商品貿易の60%以上を担った。一方、AI分野のベンチャー投資資金の76%は北米に集中した。米国が設計や資本、最終的なクラウド需要を担い、韓国や台湾を中心とするアジアが半導体や電子部品を供給する分業体制が強まっている。
オコンジョイウェアラ事務局長は、半導体がある国で設計され、別の国で生産・パッケージングされ、その後さらに別の国でサーバーに組み立てられる流れを説明したうえで、「貿易がなければコンピューティングもない」と強調した。シンガポールのジョセフィン・テオ デジタル開発情報相は「AIは一部の特権ではなく、多数にとっての機会でなければならない」と述べた。AIは成長の原動力である一方、生産と資本が一部地域に集中する問題も抱える。
AIのサプライチェーンを支える通商ルールは、技術そのものより古い。WTOの情報技術協定はAI機器の多くで関税を引き下げ、サービスや技術標準、知的財産権を巡る協定はデータと技術の移動を支えている。ただ、これらのルールは大規模言語モデルやAIアクセラレーターが登場する前につくられた。半導体の輸出規制や各国の現地生産要件が広がれば、貿易額が増えても、サプライチェーンの重複投資とコストは一段と膨らみかねない。
韓国はこうした世界の供給網のど真ん中にいる。WTO集計では、韓国の2026年1〜3月期の名目輸出は前年同期比38.4%増え、世界の主要5大輸出主体のなかで伸び率が最も高かった。AI投資は、米国の資本支出から始まり、韓国のメモリーと台湾のファウンドリー、アジアの組み立て・物流を経て、再び米国のデータセンターへ戻る循環構造を生んでいる。
ビッグテック設備投資7300億ドル
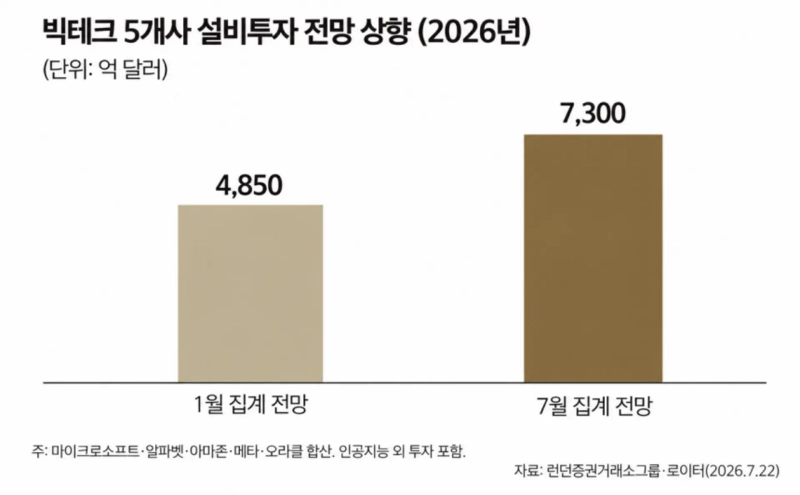
世界貿易を支える資金は、米ビッグテックの設備投資から出ている。LSEG集計によると、マイクロソフト(Microsoft)、アルファベット(Alphabet)、アマゾン(Amazon)、メタ(Meta)、オラクル(Oracle)の2026年の設備投資見通しは、1月時点の4850億ドル(約75兆6000億円)から7月には7300億ドル(約114兆円)へ引き上げられた。各社はAI投資額を個別には開示しておらず、全体の設備投資を合算した数字だが、データセンターやサーバー、ネットワーク投資のかなりの部分はAI需要に結びついている。
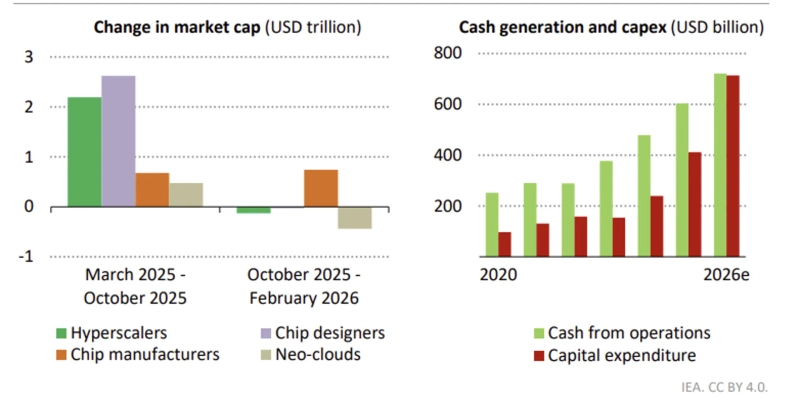
投資のペースは資金創出力を上回っている。LSEG予想どおりなら、5社の2027年の設備投資額はフリーキャッシュフローを上回る。2025年から2027年にかけて、営業キャッシュフローが1ドル増えるごとに、設備投資は1.57ドル増える計算だ。トレードステーション(TradeStation)の市場戦略責任者、デービッド・ラッセル氏は「企業は稼ぐために存在するのであって、使うために存在するのではない」と指摘した。
もっとも、関連需要がすでに失速したことを示す決定的な証拠はまだないとの見方もある。アマゾンは2026年の設備投資計画を2200億ドル(約34兆3000億円)とし、従来計画より10%引き上げた。4〜6月期のアマゾン・ウェブ・サービス(AWS)の売上高は422億ドル(約6兆5800億円)と37%増え、受注残高は前四半期の3640億ドル(約56兆7000億円)から4960億ドル(約77兆3000億円)へ膨らんだ。アンディ・ジャシー最高経営責任者(CEO)は「AWSは爆発的に成長している」としたうえで、「2200億ドルを投じても、今年の需要をすべて満たすことはできない」と付け加えた。
アルファベットも2026年の設備投資見通しを1950億〜2050億ドルへ引き上げた。4〜6月期のグーグルクラウドの売上高は248億ドル(約3兆8700億円)と82%増えた。アナト・アシュケナージ最高財務責任者(CFO)は、需要がなお投資を上回っていると説明した。
一方で、キャッシュフローには影響が出ている。アマゾンの直近12カ月のフリーキャッシュフローは、1年前の182億ドル(約2兆8400億円)の黒字から、76億ドル(約1兆1800億円)の赤字に転じた。アルファベットも4〜6月期に59億ドル(約9200億円)のマイナスのフリーキャッシュフローを計上した。インベスティング・ドットコム(Investing.com)のアナリスト、トマス・モンテイロ氏は「資本には再び実際のコストが伴うようになり、許容される誤差は四半期ごとに縮んでいる」と話した。
ブリッジウォーター(Bridgewater)は、アルファベット、アマゾン、メタ、マイクロソフトの2026年のAIインフラ投資を6500億ドル(約101兆円)と推計した。2025年の4100億ドル(約63兆9000億円)より59%多い。この数字は、5社の設備投資総額を合算したLSEG見通しとは対象範囲が異なる。共同最高投資責任者(CIO)のグレッグ・ジェンセン氏は、AI投資競争が「より危険な段階」に入ったと評価した。外部資本への依存度が高まるなかで、想定収益が低下すれば、投資と金融市場が同時に揺らぎかねないためだ。
電力・鉱物も同じサイクル
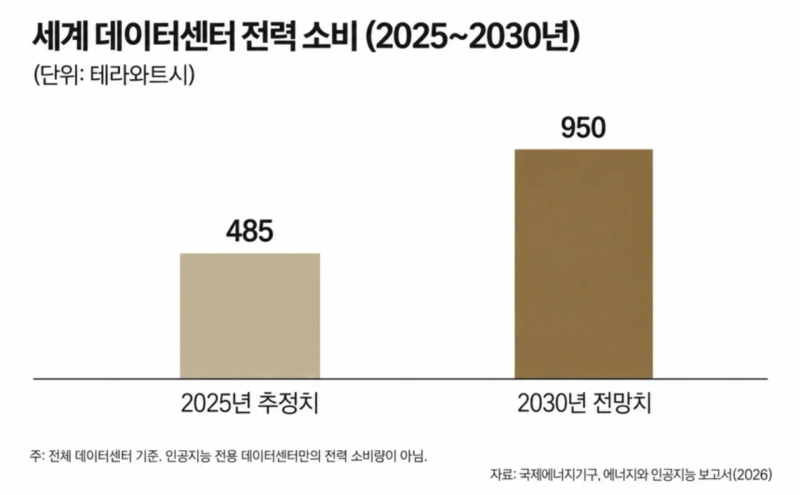
AI貿易は半導体だけでは終わらない。国際エネルギー機関(IEA)は、世界のデータセンターの電力消費量が2025年の485テラワット時(TWh)から2030年には950TWhへ、ほぼ倍増すると見通す。同じ期間にAI専用データセンターの消費量は3倍に増える。2030年には、データセンターが世界の電力需要に占める比率は約3%になる。
サーバーが使う電力も急増している。IEAによると、AIサーバーの電力密度は2020年から2025年にかけて11倍に高まり、2027年までにさらに4倍増える見通しだ。2027年には、先端データセンターのサーバーラック1基が最大負荷時に65世帯分に相当する電力を必要とする可能性がある。変圧器やパワー半導体、電線、電池、送電網がAIサプライチェーンに組み込まれる理由だ。
IEAのファティ・ビロル事務局長は「電力需要はエネルギー需要全体より3倍速く伸びている」と述べ、2026年の世界のエネルギー投資の61%が電力部門に向かったと明らかにした。一方で、送電網の不足と高い電気料金がデータセンター増設のペースを鈍らせかねないと警告した。
鉱物需要も連動している。2026年1〜3月期の鉱石・鉱物の貿易額は27%増え、金と銀を除く金属・鉱物価格は32%上昇した。もっとも、これらをすべてAI需要に帰すことはできない。金や銅の価格、中東発の供給ショックも重なったためだ。ただ、サーバーや送電網、冷却設備を同時に増やす投資が、銅や電力機器の貿易を押し上げる経路ははっきりしてきた。
投資減速ならアジアに先に打撃
WTOは2026年の世界の商品貿易量が、基本シナリオでは1.9%増えると見込む。AI投資が力強く続けば伸び率は0.5ポイント上振れする一方、中東戦争でエネルギー価格が高止まりすれば0.5ポイント下振れする。見通し上は、AI投資の押し上げ効果とエネルギーショックの下押し効果がほぼ同じ大きさだ。
AI設備投資が減速した場合、影響は複数の段階を経て広がる。ビッグテックがデータセンター予算を絞れば、まずAIアクセラレーターと高帯域幅メモリー(HBM)の発注が調整される。続いて、ファウンドリーやパッケージング、サーバー組み立て、アジア域内の部品貿易が縮む。その後、航空貨物や電力機器、銅の発注、データセンター向け金融へと波及する。AIが世界貿易を押し上げた経路が逆回転する形だ。
オコンジョイウェアラ事務局長は「AI投資がバブルだったと判明すれば、現在の貿易拡大を維持するのは難しい」と警告した。IEAも、データセンター投資は企業のバランスシートだけでは支えにくい規模に達しており、今後の建設ペースは資本市場の心理や投資収益への期待に左右されやすくなると分析した。
ただ、足元で急激な縮小を基本シナリオとみる根拠も乏しい。米半導体工業会(SIA)によると、2026年7月の世界の半導体売上高は1468億ドル(約22兆9000億円)と、前年同月比135.1%増えた。ジョン・ニューファー会長は「7カ月で年間ベースの世界売上高の過去最高を超えた」と述べた。月次売上高も17カ月連続で増えている。
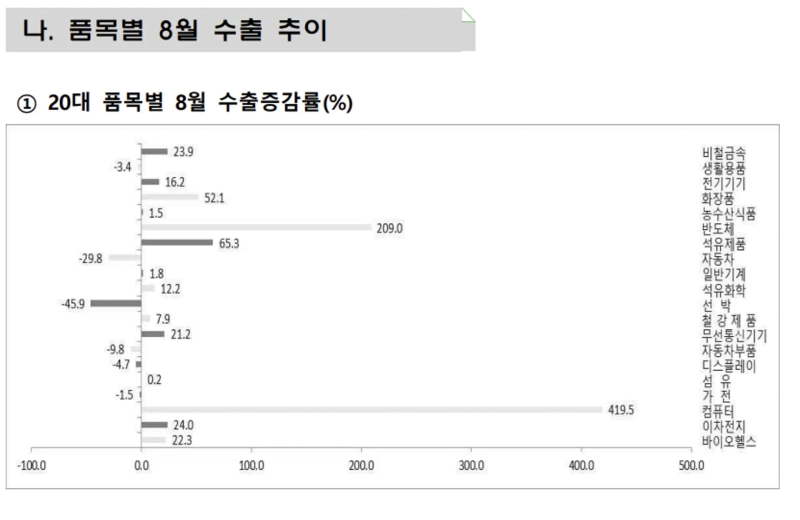
韓国では、機会と集中リスクが同時に高まっている。韓国産業通商資源部によると、8月の輸出額は982億5000万ドル(約15兆3000億円)と、前年同月比68.7%増えた。このうち半導体は466億5000万ドル(約7兆2700億円)で、209%増だった。単一品目で輸出全体の47.5%を占めた。
半導体を除く輸出も約20%増えたが、輸出増加額の約79%は半導体によるものだった。輸出回復の裾野は広がった一方で、増加分の半導体集中は一段と強まった。
キム・ジュワン記者 kjwan@hankyung.com

Korea Economic Daily
hankyung@bloomingbit.ioThe Korea Economic Daily Global is a digital media where latest news on Korean companies, industries, and financial markets.