「7000KOSPI」再来か、市場沸く 米日が利上げでも株価は大逆転
概要
- 米国と日本の政策金利引き上げにもかかわらず、KOSPIは7000台回復を目前に控え、半導体株を中心に上昇した。
- 証券業界は、過去と異なりFRBの引き締めペースが限られ、有価証券市場の営業利益コンセンサス990兆ウォン(約112兆円)などを踏まえると、増益基調が維持される可能性が高いとみている。
- ただ、原油価格、円安、米国債利回り、2兆ドル(約312兆円)規模のオプション満期(トリプル・ウィッチング)を受けて変動性が高まる可能性があり、ラリーが続くかどうかを見極める必要がある。
期間別予測トレンドレポート

円キャリー解消不安が後退 株式市場は安堵ラリー
米日利上げでも、7000をうかがうKOSPI
「2022年の暴落相場とは違う」
韓国経済新聞の投資専門の有料プラットフォーム「韓経プレミアム9」に掲載された記事である。「韓経プレミアム9」を購読すれば、株式投資に関するより多くの記事を読むことができる。
米連邦準備理事会(FRB)に続き、日本銀行も政策金利を引き上げ、世界的な金融引き締めが本格化した。それでも韓国総合株価指数(KOSPI)はむしろ大幅に上昇した。半導体株への投資心理が持ち直し、「7000KOSPI」回復が目前に迫った。
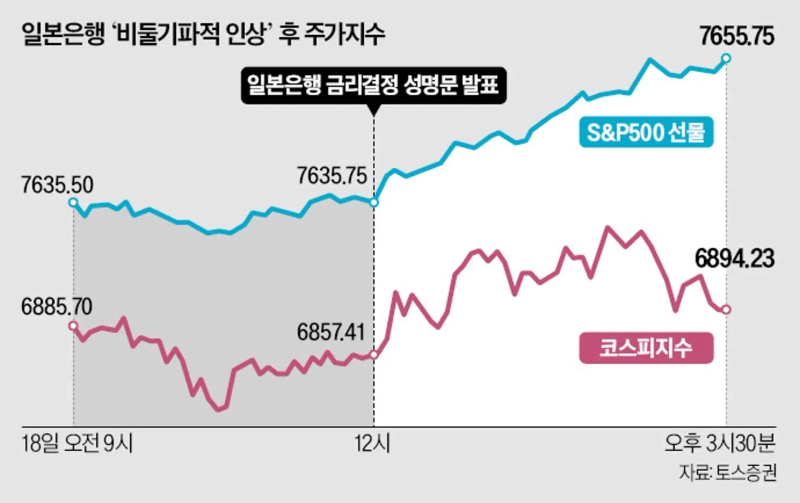
KOSPIは9月18日、2.66%高の6894.23で取引を終えた。取引時間中には6900を上回る場面もあり、はっきりとした上昇基調を示した。9月16日にFRBが政策金利を年3.75〜4.0%へ0.25ポイント引き上げ、3年2カ月ぶりに引き締めを開始した。日銀も年1.0%の政策金利を1.25%に引き上げ、マクロ環境は悪化したが、相場は半導体株を中心に強い上昇を見せた。サムスン電子は3.73%、SKハイニックスは6.42%上昇した。エヌビディアのジェンスン・ファン最高経営責任者(CEO)が、来年のチップ販売量は今年の2倍に増えると述べたことで、ニューヨーク市場から半導体株への投資心理がよみがえった。
証券業界では、世界の利上げサイクルが続いても、2022年のようにKOSPIが高値から35%下落するような暴落相場は再現されないとの見方が強い。当時はFRBが年0〜0.25%から利上げを始め、1年半で年5.25〜5.50%まで急速に引き上げた。これに対し、今回は出発点が年3.50〜3.75%と高く、利上げの速度と幅は限られやすい。キウム証券のハン・ジヨン研究員は「1994年以降、FRBの利上げ局面は6回あったが、この期間にKOSPIは平均9.1%上昇した」と説明した。
有価証券市場の収益力も一段と強い。メモリー半導体の下降局面と重なって企業収益が悪化した2022年とは違い、2026年は有価証券市場の営業利益コンセンサスが990兆ウォン(約112兆円)に達するなど、増益基調が維持される可能性が高い。
円相場は9月18日も対ドルで下落し、1ドル=157円台で取引された。日銀は利上げに踏み切ったが、引き締めの強さは米国より弱いとの見方から、円は軟調に推移した。
「日銀は想定ほどタカ派でない」との評価 中東戦争終結期待で原油安定
引き締めラリーでも株式市場の楽観論優勢 9月18日の米オプション満期が変数
米国と日本の中央銀行が2日おきに利上げしたにもかかわらず、世界のリスク資産はそろって反応した。9月18日のKOSPI上昇率(2.7%)は、オープンAIの「アストラ」旋風が吹いた日を除けば、8月20日以来およそ1カ月ぶりの大きさだった。日本の日経平均株価は利上げにもかかわらず1.4%高で取引を終えた。ビットコインも9月18日午後4時時点で1.4%上昇し、7万7700ドル(約1210万円)台を回復した。前日に主要3指数がそろって上昇した米株式市場では、夜間の株価指数先物の上げ幅が一段と拡大した。
◇和らいだ円キャリー解消不安
冷え込んでいた投資心理を和らげる材料は多かった。中国がイランに対し、フーシ派反政府勢力の行動自制を促すよう警告したとの報道が出た。サウジアラビアの原油供給支障への懸念も和らぎ、上昇一辺倒だった原油価格は落ち着きを取り戻した。米10年債利回りも4.93%台まで低下した。
加えて、日銀の「ハト派的な利上げ」が、急激な引き締めと世界的な流動性縮小への恐怖を和らげた。KOSPIは9月18日正午の日銀の政策決定結果公表を境に急反発し始めた。7営業日ぶりに戻った外国人投資家の買いも強まった。日銀の出方を確認するまで様子見していた資金が、「最悪のシナリオは避けた」と受け止め、安堵ラリーを演じた格好だ。
日銀は9月18日、政策金利を年1.0%から1.25%に引き上げた。31年ぶりの高水準である。利上げ自体は予想通りだったが、より大幅な利上げを求める少数意見がなかった点は市場を驚かせた。モルガン・スタンレーは「最もタカ派の委員2人が0.5ポイントの『ビッグステップ』利上げを求める可能性も取り沙汰されていたが、実際には据え置きを求める少数意見が2票出ただけだった」と指摘し、市場予想よりハト派的だったと分析した。
この結果は、市場を緊張させていた円キャリー取引解消への恐怖をひとまず和らげた。2024年夏には、日銀の引き締めと円急騰が重なり、世界の株式市場が急落した。投資家はその記憶から円相場の変動を神経質に見守ってきた。円で低利に調達した資金を海外株などに投じる円キャリー取引が、急激な円高で一斉に解消されれば、世界の株式市場が再び打撃を受けかねないためだ。
植田和男総裁は「政策運営の局面は変わった」と述べつつ、「金利をあまりに速く引き上げ、金融環境が急激に引き締まる状況も避けなければならない」と語った。シティ証券は、政策の方向は利上げだが、そのペースは市場が懸念したほど急ではないとのメッセージを示したと受け止めた。
◇市場の焦点は再び企業業績に
主要国の中央銀行がそろって利上げに動いた後も、専門家は今後の株式市場に強気の見方を維持している。焦点は、AI投資が主導する力強い景気成長と、底堅い企業業績である。JPモルガンのグローバル株式戦略責任者、ミスラブ・マテイカ氏は「利上げが緩やかで、インフレが抑制されるなかで企業業績が堅調なら、株式市場は十分に耐えられる」と話した。
これは「円キャリーショック」が起きた2024年と異なる点でもある。当時、円キャリー解消への恐怖を強めたのは、米国の雇用ショックと景気後退懸念だった。当時のKOSPIは1日で9%急落した。今回は逆だ。ユアンタ証券のキム・ヨング研究員は「原油価格と金利は安定しており、AIを巡る懸念は実際の需要指標が打ち消している。FRBも追加利上げの可能性は残したが、来年まで連続的な引き締めを示唆したわけではなく、市場の焦点は再び企業業績と受注に移る」と指摘した。
もっとも、安堵ラリーが完全に定着したとみるのはまだ早い。最大の障害は原油価格だ。円が再び急速な下落に向かえば、米国債利回りの上昇が再開する恐れもある。ATグローバルマーケッツのニック・ツイデール戦略担当は「中央銀行の政策が依然として市場を動かしており、地政学リスクも高いだけに、変動性が再び大きくなる余地は十分ある」と語った。9月18日の米国で、名目価値が2兆ドル(約312兆円)を超えるオプションが満期を迎える「トリプル・ウィッチング」が予定されていることも変数だ。ペッパーストーン・グループは「ラリーがオプション満期後も続くかどうかが短期的な焦点になる」と付け加えた。
カン・ジンギュ記者 josep@hankyung.com
東京=チェ・マンス特派員 bebop@hankyung.com
ビン・ナンセ記者 binthere@hankyung.com

Korea Economic Daily
hankyung@bloomingbit.ioThe Korea Economic Daily Global is a digital media where latest news on Korean companies, industries, and financial markets.