ユ・ドンウォン氏「AIサイクルはなお終わらず、米成長株になお魅力」
概要
- ユ・ドンウォン氏は、AI投資のペース調整論は過剰投資を防ぎ、投資サイクルを長期化させる要因だと明らかにした。
- 最近の調整を受け、米成長株とナスダックは、バリュエーションと投資家心理を踏まえると改めて見直す局面だと診断した。
- 有望業種として光通信を挙げ、光学技術には十分な成長余地があると語った。
期間別予測トレンドレポート

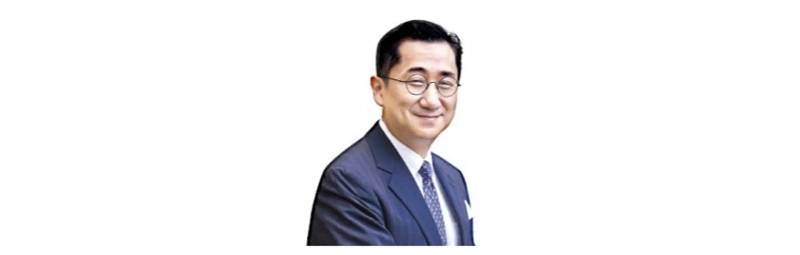
ユ・ドンウォン・ユアンタ証券グローバル資産配分本部長
投資ペース調整論は過剰投資を抑制
米中間選挙後に強気相場の可能性
「人工知能(AI)投資のペース調整論をサイクルの終息と受け止めるのは誤りだ。むしろ投資の質を高め、サイクルを長期化させる要因になり得る」
ユアンタ証券のユ・ドンウォン・グローバル資産配分本部長(常務、写真)は韓国経済新聞とのインタビューでこう語った。AI投資の速度調整は過剰な設備投資を防ぎ、投資サイクルをかえって長くする可能性があるとの見方を示した。
ドットコムバブル期との違いにも言及した。当時は過剰投資で利益率が急低下し、収益が減少した。一方、足元では売上高の増加を収益性が支えていると指摘した。ユ氏は33年にわたり国内外の金融市場を分析してきた投資戦略の専門家だ。
最近の調整を受け、米成長株の投資妙味は高まったと評価した。S&P500種株価指数の12カ月先予想PER(株価収益率)は19倍水準と10年平均まで低下した半面、企業収益見通しは底堅いためだ。
ユ氏は「ファンダメンタルズは強いのに、センチメントは悪化している状態だ」と説明した。そのうえで、バリュエーションと投資家心理を踏まえると、ナスダックや成長株を改めて見直す局面だと分析した。
高金利についても、金融市場の危機に発展する段階ではないとみる。米国の実質経済成長率と物価上昇率を勘案すれば、年5%前後の長期金利は経済の実勢から大きく外れていないうえ、貸し出しや信用の増加基調も維持されていることを根拠に挙げた。
円キャリートレードの解消に伴う衝撃も限定的との見通しを示した。日本の利上げはすでに市場に織り込まれているうえ、円に対する投機的なネットショートポジションも2024年当時の半分の水準まで減ったという。
ユ氏は「2024年には日本の利上げが十分に予想されていなかったため、衝撃が大きかった」と振り返った。「今回は解消される持ち高自体が当時より少なく、同程度の衝撃が生じる可能性は低い」と話した。
米国株の主な分岐点としては11月の中間選挙を挙げた。「通常、中間選挙のある年は7〜9月期まで軟調に推移した後、10〜12月期に反発する流れがみられた。今年は利上げが重なり、調整が長引く可能性はあるが、11月以降は再び強い地合いを示す公算が大きい」と述べた。
有望業種には光通信を挙げた。ユ氏は「アクセラレーター同士の接続は銅線で対応できるが、ラック間をつなぐ『スケールアウト』や、データセンター間を結ぶ『スケールアクロス』は銅線だけでは難しい」と説明した。光学技術には十分な成長余地があるとみている。
個人投資家には、短期的な値動きではなく投資の論理の変化を見極めるべきだと助言した。ユ氏は「単に価格が上がった、あるいは下がったという理由だけで売買を決めてはならない」と強調した。売却のタイミングを決めるのは価格ではなく、投資の論理の変化だと付け加えた。
コ・ソンヒ韓国経済新聞記者 hgsong@hankyung.com

Korea Economic Daily
hankyung@bloomingbit.ioThe Korea Economic Daily Global is a digital media where latest news on Korean companies, industries, and financial markets.