米韓金利差、再び1%ポイント FRB追加引き締めで韓国銀行の10月据え置き揺らぐか【分析】
概要
- 米国の 政策金利 引き上げで米韓 金利差 が1%ポイントに拡大し、為替 と 物価 への負担が増したと伝えた。
- 米FRBの年末にかけた追加 引き締め の可能性が高まり、国債利回り や KOSPI など韓国 株式市場の変動性 拡大への懸念が浮上したと伝えた。
- 韓国銀行は10月 据え置き 後の11月 追加利上げ の経路と、政策金利3.25% への到達時期を巡って金融政策の計算が複雑になったと伝えた。
期間別予測トレンドレポート

ドットチャートで18人中16人が追加利上げを予想
金利差1%ポイントで為替・物価の負担増す韓国銀行
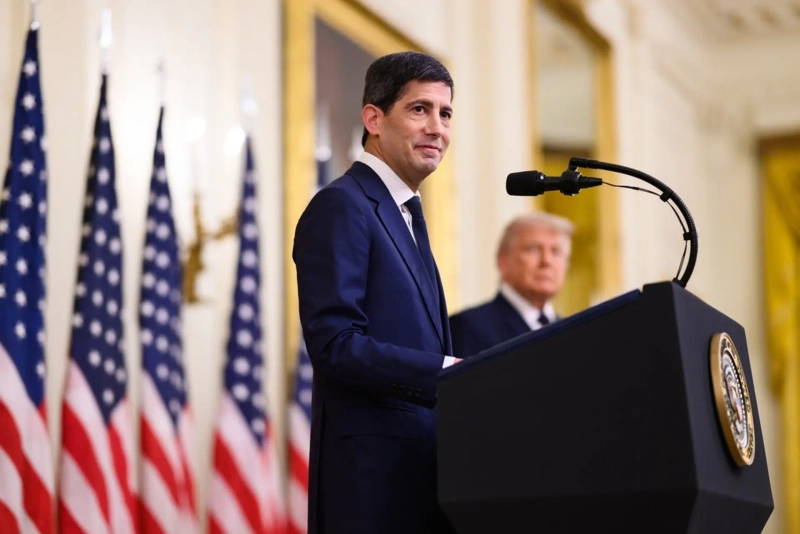
米国が3年2カ月ぶりに政策金利を引き上げ、韓国との金利差は再び1%ポイントに広がった。金利差の拡大に高止まりする原油価格が重なれば、ウォン安と物価上昇圧力が一段と強まる恐れがある。7月と8月に連続利上げした後、10月の据え置きを念頭に置いていた韓国銀行の金融政策運営は、年内の追加利上げ時期を前倒しするかどうかも含め、難しさを増しそうだ。
米FRB、年末にかけ追加引き締め観測が優勢
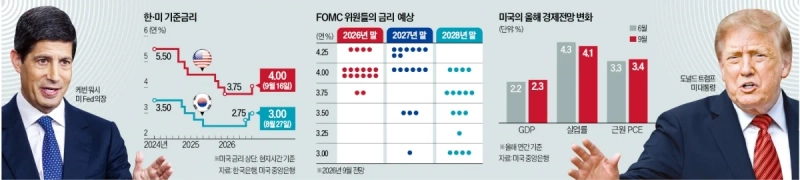
米連邦準備理事会(FRB)は9月16日の米連邦公開市場委員会(FOMC)で、政策金利を年3.75〜4.00%へ0.25%ポイント引き上げた。2023年7月以来、3年2カ月ぶりの金融引き締めとなる。市場では、今回で打ち止めではなく、追加の引き締めに踏み切る公算が大きいとみられている。
FRBが示したドットチャートでも、追加引き締めの可能性が確認された。FOMC参加者18人のうち12人は年末の政策金利を4.00〜4.25%と予想し、4人は4.25〜4.50%を見込んだ。今回の利上げ後の3.75〜4.00%にとどまるとみる参加者は2人にとどまった。
こうした見通しは長期金利にも上昇圧力を及ぼしうる。株式は将来の利益を現在価値に割り引いて価格が決まるため、割引率が上がれば現在価値は低下する。長期金利が高水準で推移すれば、株式の相対的な投資妙味は薄れる。米10年物国債利回りはFOMC前からタカ派的な金利経路への警戒で5%に接近しており、FOMC後も5.023%前後で推移している。
金利上昇基調が一段と鮮明になり、しばらく落ち着いていた韓国総合株価指数(KOSPI)が再び変動性の高い相場に戻る可能性もある。今年のKOSPIでのサイドカー発動回数は8月までに49回に達したが、9月はこれまで一度も発動していない。月別では7月が15回で最も多く、サイドカーが一度も発動していないのは1月と9月時点だけだ。
証券業界でも、米利上げの余波で韓国株式市場の変動性が拡大する可能性を警戒している。キウム証券のハン・ジヨン研究員は「韓国株式市場は9月FOMCの余震を消化しながら、変動性拡大局面を示すだろう」と述べた。そのうえで「利上げ懸念が強まるたびに株式市場の変動性が高まった背景には、高い金利水準そのものへの負担に加え、2022年の引き締めショックに対する学習効果も作用した」と説明した。
2022年にFRBは17カ月にわたり政策金利を525ベーシスポイント引き上げた。当時、S&P500種株価指数は高値から最大25%、KOSPIは最大35%下落した。過去の急速な引き締め局面の経験が、足元の市場の金利感応度を高める要因になりうるという。
ユアンダ証券のキム・ホジョン研究員は「当面、米2年物国債利回りは4.65〜4.75%、10年物は5.0%前後で推移する可能性が高い」と分析した。あわせて「金利変動性の緩和は、10月の据え置き確認後にようやく本格化する見通しだ」との認識を示した。追加引き締めの可能性が残るだけに、金利変動性がすぐに低下するのは難しいという意味だ。
FRBの引き締めシグナル強まり、韓国銀行の計算複雑に
FRBが年内の追加引き締めの可能性まで示唆したことで、韓国銀行の年内追加利上げ観測も強まった。米国の政策金利上限と韓国の政策金利(3.00%)の差は再び1%ポイントに広がった。高止まりする原油価格も重なり、ウォン安と物価上昇圧力への警戒が強まっているためだ。
7月と8月の連続利上げの効果を見極めるため、10月はいったん休む選択肢が有力だった韓国銀行にとって、政策判断は難しくなった。為替と物価の環境は追加利上げを促す一方、すでに上昇した市場金利や家計・企業の利払い負担はペース調整を求めているからだ。10月据え置きの後に11月追加利上げという経路を維持するのか、それとも利上げ時期を前倒しするのかが焦点になる。
米韓金利差の拡大を踏まえると、韓国銀行が10月22日の政策金利決定で為替と金融環境を点検する必要性は従来より高まったと市場ではみている。とりわけ、これまで原油高ショックを和らげてきたウォン高に歯止めがかかる場合、政策金利が3.25%に達する時期は早まる可能性がある。
韓国銀行は7月と8月に政策金利を2会合連続で計0.5%ポイント引き上げ、今後は緩やかな利上げ経路を示唆していた。8月の金融通貨委員会で示した6カ月後の条件付き見通しの中央値は3.25%で、現水準を0.25%ポイント上回った。シン・ヒョンソン韓国銀行総裁は当時、「緩やかな利上げを予想する理由は、2回連続で利上げした効果を点検する必要があるためだ」と述べた。追加利上げの可能性を残しつつも、10月は据え置きで一度立ち止まる余地を残した格好だった。
ただ、FRBの引き締めシグナルが強まり、今後ウォン安と国内の物価上昇圧力が強まれば、韓国銀行が一息入れる余裕は狭まる。今回の利上げ後に市場で形成される金利見通しの変化や為替の反応、金融環境の引き締まり具合が、次回の金利判断を左右する変数として浮上した。
カン・ギョンジュ 韓経ドットコム記者 qurasoha@hankyung.com

Korea Economic Daily
hankyung@bloomingbit.ioThe Korea Economic Daily Global is a digital media where latest news on Korean companies, industries, and financial markets.