暗号資産課税控え国内取引所の利用促進を、税の自動申告システム整備も必要
概要
- 来年1月の暗号資産所得課税の開始を控え、国内取引所の利用を活性化する政策的な誘因が必要だとした。
- 日本のように登録取引所の利用時に低率の20%分離課税と繰越控除を設ける方式は、国内投資家の国内取引所利用を促す材料になり得ると説明した。
- 複数の取引履歴に基づいて税金を自動計算・申告するシステムや、取引類型別の課税基準の確立など、課税インフラの補完が必要だと伝えた。
期間別予測トレンドレポート

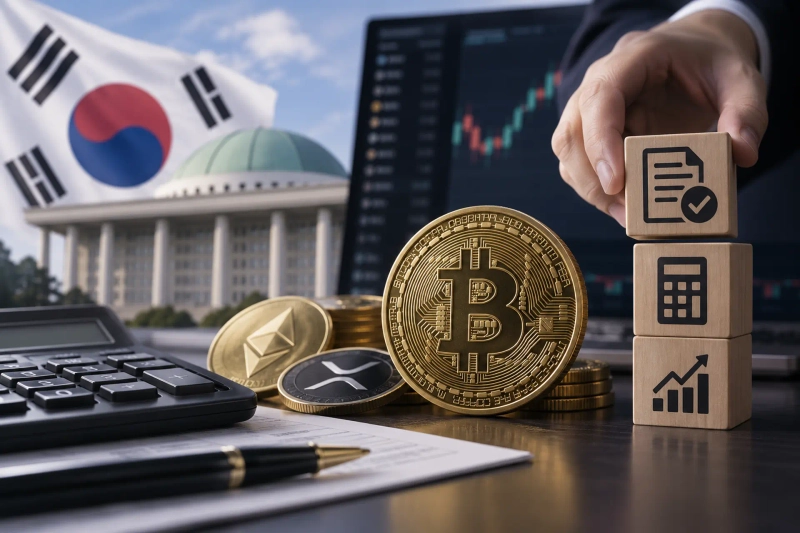
来年1月の暗号資産所得課税の開始を控え、課税当局は国内取引所の利用を促す政策的な誘因を設けると同時に、取引所と連動した税額の自動計算・申告システムを構築する必要があるとの提言が示された。
韓国の国会予算政策処は9月17日公表の報告書「暗号資産所得課税の争点と課題」で、暗号資産課税の実効性を高めるには、課税対象を把握する能力と納税インフラの両面を補強する必要があると指摘した。
まず、国税庁の暗号資産取引の追跡・検証能力を高めるべきだとした。あわせて、課税当局が取引情報をより容易に確保できるよう、投資家に国内取引所の利用を促す方策を検討する必要があると提案した。
特に、店頭取引や、暗号資産自動情報交換の枠組みであるCARFに参加していない国の海外取引所を利用する投資家については、自主申告を活性化する仕組みを整える必要があるとみている。
海外事例として日本を挙げた。日本は登録取引所を通じて生じた暗号資産所得に対し、低率の20%の分離課税と3年間の繰越控除を適用する方針だという。予算政策処は、韓国でも同様に国内取引所の利用を促す誘因を設ければ、課税当局による取引履歴の把握は一段と容易になると説明した。
納税手続きを簡素化するシステム整備の必要性も強調した。投資家が複数の取引履歴を自ら確認し、取得価額や損益を計算しなければならない負担を減らすため、取引所と連携して関連金額を自動算出し、納税申告までできるインフラを整えるべきだとした。
課税開始当初に起こり得る混乱に備え、十分な事前案内と広報も必要だと指摘した。特に、多様な暗号資産取引の類型ごとに、どの課税基準を適用するのかをあらかじめ具体化すべきだとした。告示や通達、よくある質問(FAQ)などを通じて詳細な解釈基準を整え、納税者に周知する必要があるとしている。
暗号資産所得課税は2020年12月の所得税法改正で導入されたが、その後3回にわたって施行が延期された。現行日程のままであれば、来年1月1日以降に発生する暗号資産の譲渡・貸与所得から課税が始まる。
予算政策処は、実際の課税開始を前に解決すべき課題として、課税対象の捕捉の限界、課税インフラの整備、取引類型別の課税基準の確立、取引過程で生じた損失をどの範囲まで認めるかなどを挙げた。

Suehyeon Lee
shlee@bloomingbit.ioI'm reporter Suehyeon Lee, your Web3 Moderator.