概要
- ウォール街の主要投資銀行は、米連邦準備制度理事会(Fed)の利上げの可能性が高いものの、底堅い経済成長と企業業績を根拠に、株式市場の強気相場が続くとみている。
- ゴールドマン・サックスやモルガン・スタンレー、JPモルガンなどは、連続的な利上げサイクルやインフレの衝撃がなければ、S&P500種株価指数を含む株式市場は調整しても長期的な下落は限られると予想した。
- もっとも短期的には、国際原油価格、中東の地政学的緊張、9月の株式市場の不振の可能性が投資家心理を左右し、短期的な変動性拡大の可能性が残ると分析した。
期間別予測トレンドレポート

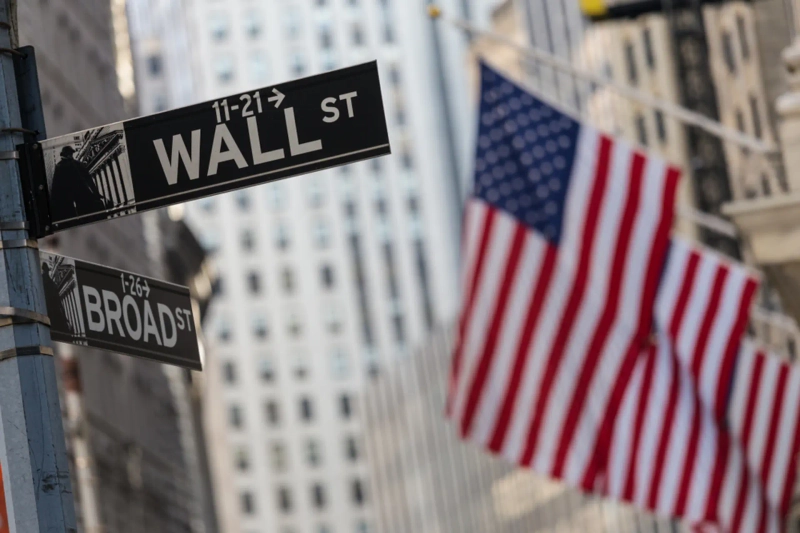
米連邦準備制度理事会(Fed)が利上げに踏み切る確率は9割近くに達している。それでもウォール街の主要投資銀行は、底堅い経済成長と企業業績を支えに、株式相場の強気局面が続くとみている。
ブルームバーグが9月14日に伝えたところによると、モルガン・スタンレー(Morgan Stanley)やJPモルガン・チェース(JPMorgan Chase)、ゴールドマン・サックス(Goldman Sachs)などウォール街の大手金融機関のストラテジストは、Fedの金融引き締めで相場が調整しても、下落が長引く可能性は低いとみている。
ゴールドマン・サックスの米国株チーフストラテジスト、ベン・スナイダー氏は「通常、Fedが利上げを始めると株式市場は苦戦するが、今回は強気相場が続くと予想している」と語った。市場はすでに今後1年間で3回以上の利上げを織り込んでおり、企業業績と財務状態もともに堅調だと説明した。
金利スワップ市場では、Fedが9月16日に政策金利を引き上げる確率を87%と織り込んでいる。実現すれば3年ぶりの利上げとなる。
足元の米株式市場は、原油高と金利上昇への警戒感から揺れている。国際原油価格が1バレル=100ドル(約1万5400円)を超えるなか、米10年物国債利回りは5%に近づいた。9月14日のナスダック100先物も1.6%下落した。
一方、S&P500種株価指数は前月に付けた過去最高値から2%以内の水準を保っている。4〜6月期の企業業績が過去最高クラスの強さだったことが、バリュエーションを支えている。
過去を振り返っても、1回の利上げだけで強気相場が終わる例はまれだった。ブルームバーグの分析では、1945年以降にS&P500種株価指数が20%以上下落した12回の弱気相場と、18〜20%下落した4回の局面のうち、6回は連続的な利上げ局面が景気後退につながった後に起きた。
モルガン・スタンレーのストラテジスト、マイケル・ウィルソン氏は、インフレの衝撃が想定より強ければ、株式市場が直近高値から10%以上調整するリスクがあると指摘した。ただ、長期金利の上昇が名目経済成長の強さを反映したものであれば、株式市場はこれに耐えられると分析した。
JPモルガンも同様の見方を示している。ミスラブ・マテイカ氏が率いるストラテジーチームは「Fedの利上げが段階的に進み、企業利益が堅調な成長を続け、インフレ期待が抑制される限り、株式市場はこれに耐えられる」との見解を示した。
もっとも、短期的には国際原油価格の動きが投資家心理を左右する主要因とみられている。中東の地政学的緊張が続くなかで原油価格が再び上昇しているうえ、季節的に9月は株式市場が振るわない時期でもあるため、短期的な変動性拡大の可能性は残る。

Suehyeon Lee
shlee@bloomingbit.ioI'm reporter Suehyeon Lee, your Web3 Moderator.