「やみくもに買う理由はない」 米国債バイバックの本当の狙い[キム・ジュワンのグローバルマネーXファイル]
概要
- 米財務省は、国債バイバックの主な目的について、古い国債の取引を円滑にし、資金管理を効率化することにあると説明した。
- 高い米国債金利は、企業の将来利益の現在価値と利払い費用に影響し、成長株や高負債企業の重荷になりうると伝えた。
- 韓国の投資家は、米金利、国債金利、ウォン・ドル相場をあわせて見ながら、価格リスクと為替リスクを同時に考慮する必要があると伝えた。
期間別予測トレンドレポート

韓国経済新聞の投資専門有料プラットフォーム「韓経プレミアム9」(www.hankyung.com/premium9)に掲載された記事です。「韓経プレミアム9」を購読すると、より多くの株式投資関連記事を読むことができます。
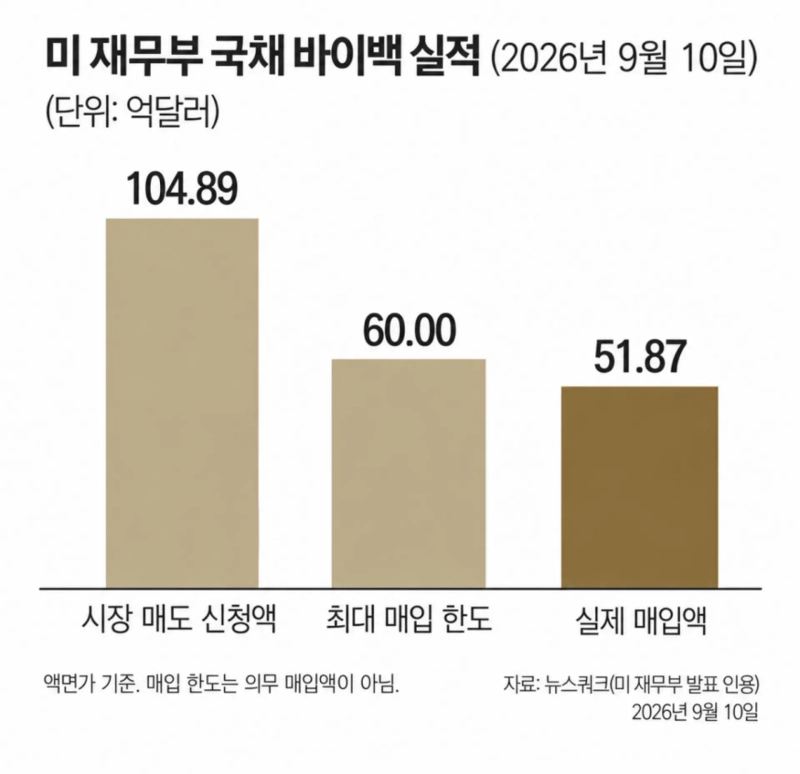
米財務省は最近、市場で104億8900万ドル(約1兆6130億円)分の国債売却注文を受けたが、実際に買い入れたのは51億8700万ドル(約7980億円)分だった。最大60億ドル(約9230億円)まで買い入れ可能だったものの、上限は使い切らなかった。売却希望の国債は買い入れ枠のほぼ2倍に集まったが、財務省は提示された物量を当時の市場価格や相対価値に照らして選別する。売り注文が上限を超えても、買い入れ枠をすべて埋めるとは限らない。
これは、財務省の国債買い入れ(バイバック)が、金利を引き下げるために無条件で国債を買う政策ではないことを示している。市場での取引を円滑にする制度ではあるが、価格が高すぎると判断すれば買わない。市場ではこれまで、財務省が国債買い入れ規模を増やせば国債価格が上がり、金利は下がるとの期待が少なくなかった。
バイバックの実際の買い入れは86%
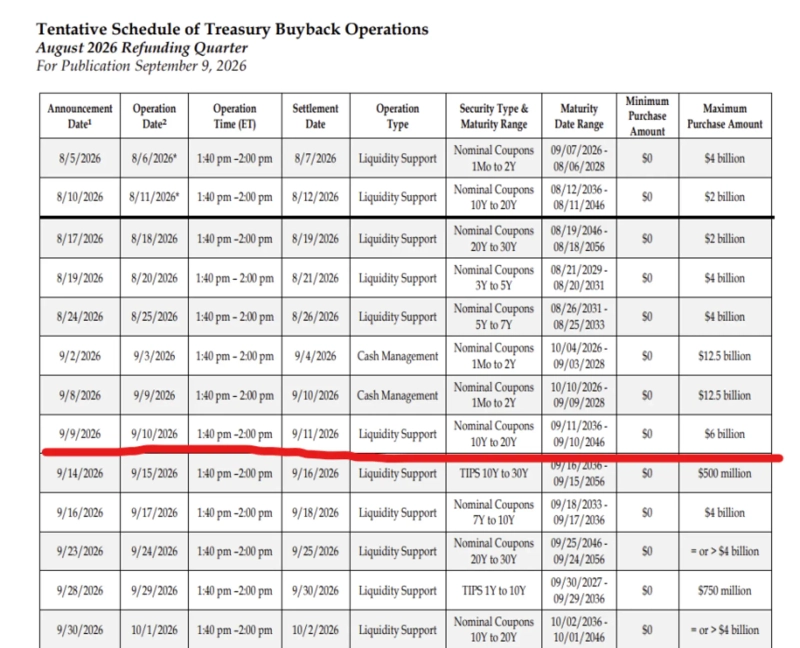
14日に米財務省の国債情報サイト「TreasuryDirect」が公表した内容によると、9月10日のバイバック対象は残存期間10〜20年の通常国債だった。財務省は最大60億ドル分の買い入れを示し、実際にはその86.45%を買い入れた。ただ、ここでいう60億ドルは国債の額面ベースだ。額面は満期時に償還される元本で、財務省が当日に市場へ実際に支払った現金額とは一致しないことがある。
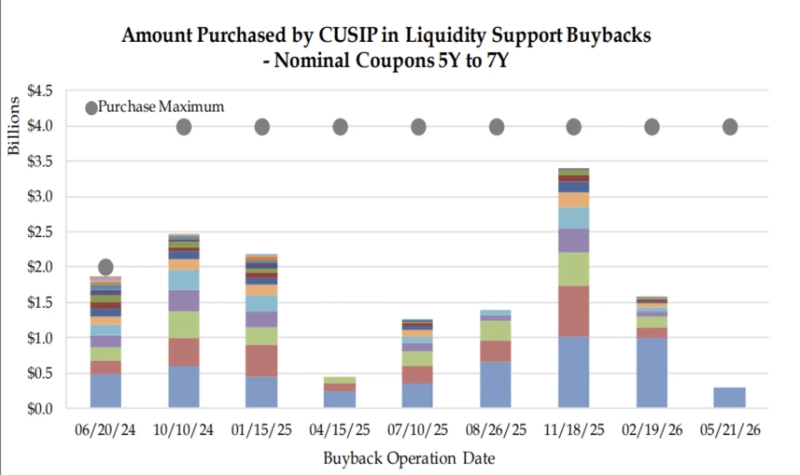
米財務省は市場価格と相対価値を見極め、提出された売り注文を選別する。高い価格を提示した物量まで無条件で受け入れる仕組みではない。応札額が上限を超えても、政府にあらゆる価格を受け入れる義務はない。実際の買い入れが上限に届かなかったからといって、それ自体が執行の失敗を意味するわけではない。
制度設計の際には、米財務省で国内金融を担当していたネリー・リャン次官が2023年に「特定数量の証券を買い入れること自体が目標ではない」と説明していた。バイバックの仕組みを見れば、米財務省がなぜ国債を選別して買うのかも分かりやすい。新発債には売買が集まる一方、かなり前に発行された国債は、同じ米国債でも相対的に売買しにくいことがある。米財務省はこうした古い国債を定期的に買い入れ、投資家に現金化の窓口を設けている。
そうなれば投資家は、国債を急いで売るために価格を大幅に下げる必要が薄れる。債券の仲介を担う金融会社も、保有していた米国債を財務省に売却して確保した資金を別の取引に振り向けられる。国債を売買しやすくなれば、投資家が「後で売りにくくなるかもしれない」として追加で求める金利も低下する可能性がある。
もっとも、米財務省自身も今回のバイバックで市場金利そのものを自在に動かせるとは考えていない。スコット・ベセント米財務長官は最近、「均衡価格は変えられない」と述べた。ブリンモア・トラストの債券担当ディレクター、ジム・バーンズ氏もロイターに「今回の60億ドルの買い入れ上限は大きな金額ではない」と語った。
今回の買い入れは、財務省が予告していたバイバック拡大方針が初めて適用された事例だった。財務省は8月、残存期間10〜20年と20〜30年の国債を対象とする買い入れ上限を、1回当たり20億ドル(約3080億円)から最低40億ドル(約6150億円)に引き上げると発表した。拡大後の上限は9月9日から、次の四半期国債発行計画を公表する11月4日まで適用される。実際に9月10日の買い入れでは、上限が60億ドルに増えた。
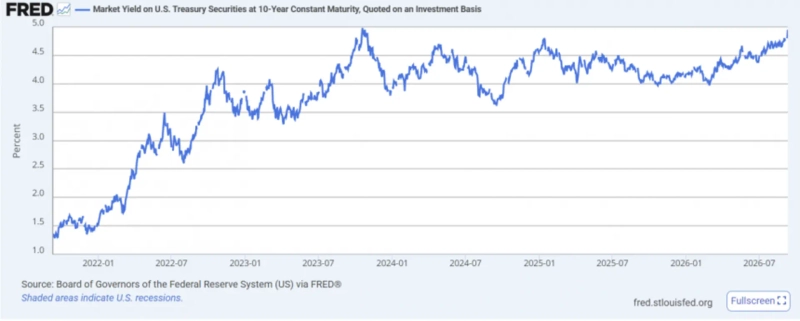
ただ、バイバック規模が拡大したからといって、長期金利がすぐに下がったわけではない。セントルイス連銀のFREDによると、米10年国債利回りは9月4日の年4.78%から9月10日には4.95%へ上昇した。同じ期間に30年債利回りも5.24%から5.37%に上がった。それぞれ0.17ポイント、0.13ポイントの上昇だ。
バイバックに効果はあったのか
だからといって、バイバックにまったく効果がなかったと断じるのも難しい。ロイター通信によると、9月11日の10年債利回りは取引時間中に4.979%まで上がった後、4.93%前後へ下がった。数日間の金利上昇だけでバイバック失敗と決めつけることはできない。その後に金利がやや下がったからといって、そのすべてをバイバック効果とみなすこともできない。
政府が国債を買い入れても、その分だけ新たな資金が生まれたり、財政赤字が減ったりするわけではない。米財務省は手元資金を使うか、新たな国債を発行して資金を確保する。買い入れた国債は決済過程で消えるが、その資金を賄うために別の国債を新規発行するなら、政府全体の債務負担が軽くなったとは言いにくい。米連邦準備理事会(FRB)が新たな準備預金をつくって国債を買い入れる量的緩和とは構造が異なる。
INGも8月のリポートで、米財務省は必要なら短期国債を発行してバイバック資金を調達できると説明した。手元資金を使うのか、短期国債を新たに発行するのかによって、短期資金市場への影響は変わりうる。ただ、どの方法を使っても、政府が必要資金を最終的には別のところから調達しなければならない点は変わらない。
長期国債を買い入れ、その資金を短期国債の発行で賄えば、リスクの所在が移るだけだとの指摘もある。市場に出回る長期国債が減れば、長期金利の変動リスクは一部低下しうる。一方で政府は満期の短い国債をより多く発行することになり、借り換えの頻度は高まる。将来、短期金利が高ければ利払い負担はさらに重くなる可能性がある。
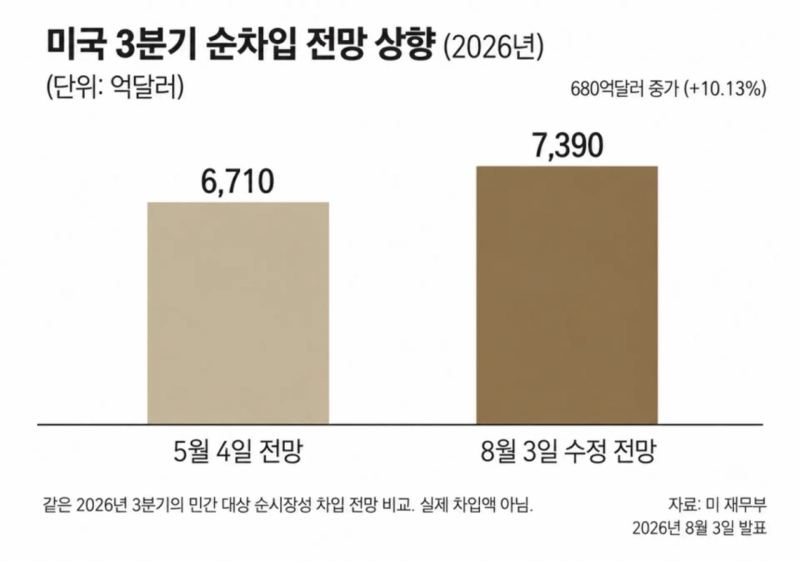
政府の大きな資金需要はすでに確認されている。米財務省は8月3日、2026年7〜9月期の民間向け純市場性借り入れ見通しを7390億ドル(約11兆4000億円)と示した。5月時点の見通しより680億ドル(約1兆4600億円)増えた。予想純現金流入の減少が主因だった。この数値は四半期全体の純借り入れ見通しを示す。
ゴールドマン・サックスの欧州金利戦略責任者、ジョージ・コール氏は、ビジネスインサイダーが伝えたウェビナーで「財政不安は消えない」と話した。市場が米政府の将来の借り入れや債券供給を懸念するなら、既発国債の一部の流動性を支える措置とは別に、長期間資金を預ける対価としてより高い利回りを求める可能性がある。
ここに物価要因も重なる。米労働統計局が9月11日に発表した8月の消費者物価指数(CPI)は、季節調整済みの前月比で0.4%上昇し、調整前の前年同月比では3.4%上がった。エネルギー価格は1カ月で2.1%、ガソリンは3.9%上昇した。ガソリンは月間の物価上昇分全体の3分の1超を占めた。国債買い入れでエネルギー供給やガソリン価格を直接変えることはできない。
ドイツ銀行のストラテジスト、ジム・リード氏はロイターに「地政学的懸念がすべてを動かしている」と指摘した。ステート・ストリートのマクロ戦略責任者、マイケル・メトカーフ氏も「基礎的な条件は変わっていない」と述べた。
一方で、バイバックにまったく効果がなかったと判断すべきではないとの反論もある。バイバックの目的は、金利そのものを引き下げることより、取引が円滑に進む環境を整えることにあるからだ。
INGは8月のリポートで、米財務省が長期国債バイバック拡大を発表した後、30年物スワップスプレッドが4ベーシスポイント縮小し、その後もさらに3ベーシスポイント縮んだと分析した。長期国債の価格が金利デリバティブと比べて相対的に改善したことを意味する。市場全体の金利が上昇しても、米財務省が買い入れる国債の取引環境や相対価格は改善しうるということだ。
米政府が国債を買い戻すのは今回が初めてではない。過去と現在では事情が異なる。米財務省の記録によると、2000年3月から2002年4月までに計45回、675億ドル(約1兆3800億円)分の国債を買い入れた。当時は米政府が財政黒字を計上し、新規発行国債が減っていた時期だった。市場で指標国債の取引が細るのを防ぎ、政府に余る現金を活用する狙いが大きかった。今のように政府が大規模な借り入れを迫られる局面とは異なる。
比較対象として挙がるのは、2011年のFRBによる「オペレーション・ツイスト」だ。当時のFRBは、残存期間6〜30年の長期国債4000億ドル(約61兆5200億円)分を買い入れる一方、残存期間3年以下の短期国債を同額売却する方針を打ち出した。長期国債需要を増やして長期金利を押し下げ、金融環境を緩和することが明確な目的だった。
今回と同様に長期国債を買い入れる点では共通する。だが最近の米財務省のバイバックは性格が異なる。主な目的は、古い国債の取引を円滑にし、米財務省の資金管理を効率化することにある。FRBのオペレーション・ツイストのように長期金利を引き下げる政策として受け止めれば、バイバックの効果や持続性を実際以上に大きく見積もるおそれがある。
高い国債金利の影響は
高い米国債金利が株式市場に影響を与える第1の経路は企業価値だ。株価は、企業が将来稼ぐ資金を現在価値に割り引いて算定される。このとき基準となる金利が高いほど、将来利益の現在価値は低くなる。遠い将来の成長期待が株価に多く織り込まれている企業ほど、影響は大きくなりやすい。ただ、企業の利益見通しがそれを上回る速さで改善すれば、高金利の重荷を吸収できる場合もある。国債金利が上がるからといって、ハイテク株が必ず下落するわけではない。
第2は、企業が実際に負担する利払い費用だ。現金を多く持つ企業と、借り入れで投資を進める企業では、同じ金利上昇でも受ける影響が異なる。過去に低い固定金利で長期資金を調達していた企業なら、市場金利が上がっても当面の利払い負担は大きく増えない。
逆に巨額債務の満期が到来し、新たな借り入れが必要な企業は、高い金利を直ちに負担しなければならない。投資家が企業の負債総額だけでなく、返済時期や固定金利と変動金利の構成まで点検する必要がある理由だ。
韓国の投資家は為替もあわせて見る必要がある。為替ヘッジをしていない米国株や米国債に投資していれば、ドル建てで資産価格が変わらなくても、ウォン高になればウォン換算の収益率は下がりうる。逆にウォン安なら、ドル資産のウォン建て価値は上がる。米金利が高いからといって、ドルが必ず強くなるわけでもない。米国債に投資する際は、金利変動に伴う価格リスクとウォン・ドル相場のリスクをあわせて見極める必要がある。
先行きは幾つかのケースに分けてみる必要がある。まず、物価が高止まりし、米政府の大規模借り入れも続く場合だ。この場合、財務省がバイバックを増やして国債取引を円滑にしても、長期金利は簡単には下がらない可能性がある。
次に、エネルギー価格とコア物価がそろって安定し、米政府の資金調達負担まで軽くなる場合だ。このとき長期金利が下がるなら、米経済全体で資金を借りるコスト自体が低下するシグナルである公算が大きい。
金利は下がっても、投資環境はむしろ悪化するケースもありうる。景気後退懸念が強まれば、安全資産である国債に資金が集まり、国債金利は低下しうる。同時に企業業績見通しは悪化し、社債金利は上昇することもある。この場合、国債金利の低下を株式市場にとって無条件の好材料とはみなせない。
キム・ジュワン記者 kjwan@hankyung.com

Korea Economic Daily
hankyung@bloomingbit.ioThe Korea Economic Daily Global is a digital media where latest news on Korean companies, industries, and financial markets.