7月・8月の連続利上げあるか 韓国銀行、8月27日に政策金利決定
概要
- 4〜6月期の実質GDP成長率は0.6%、実質GDIは15.6%増となり、堅調な成長を背景に追加利上げの可能性が高まった。
- 7月のコア物価上昇率は2.6%、消費者物価は2.8%と、韓国銀行の目標である2%を上回り、引き締め局面を維持する根拠が強まった。
- もっとも、ウォン・ドル相場の安定に加え、ドットチャートや少数意見の有無次第では、今回据え置きとなった場合の10月の追加利上げの可能性に市場の関心が集まっている。
期間別予測トレンドレポート

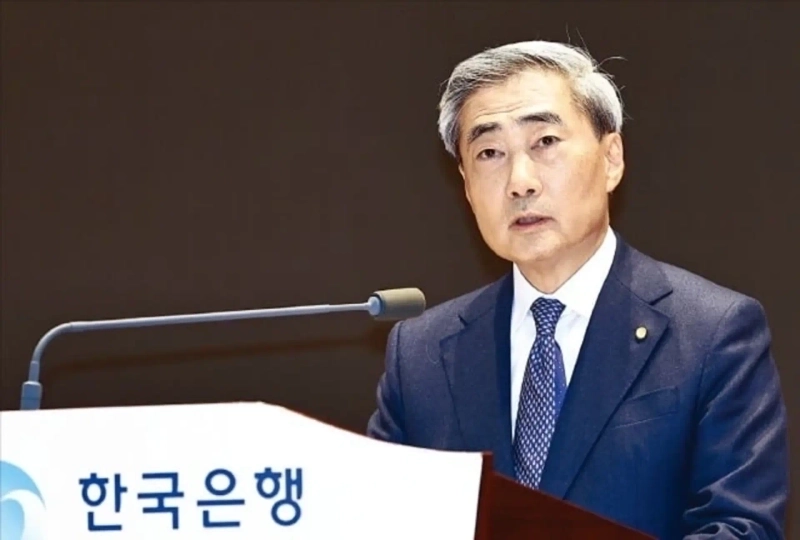
韓国銀行の金融通貨委員会は8月27日、金融政策決定会合を開き、政策金利を決める。市場では、7月に続く2カ月連続の利上げに踏み切るか、それともいったん据え置くかで見方が割れている。
韓国銀行が7月、3年6カ月ぶりに政策金利を引き上げたことで、金融政策が引き締め局面に入ったとの認識にはおおむね異論がない。一方で、底堅い成長と高い物価を踏まえ追加利上げが必要だとする見方と、連続利上げの負担を考慮してペースを調整する余地があるとの見方がぶつかっている。
シン・ヒョンソン韓国銀行総裁は7月の利上げ直後、8月の判断について「すべての可能性を開いて金融政策を運営する」と述べた。今後の判断に重要な指標として、4〜6月期の実質国内総生産(GDP)成長率と7月のコア物価上昇率を挙げた。半導体を中心とする輸出増加の流れと、中東発の原油高が物価に及ぼす影響をあわせて見極める考えだった。
その後に公表された経済指標は、追加利上げを後押しする内容となった。2026年4〜6月期の実質GDP成長率の速報値は前期比0.6%で、韓国銀行が5月に見込んでいた0.2%を大きく上回った。2025年10〜12月期のマイナス0.1%から、2026年1〜3月期に1.8%へ持ち直したのに続き、4〜6月期も比較的しっかりした成長の流れを維持した。
国内経済の実質的な購買力を示す実質国内総所得(GDI)も大きく伸びた。4〜6月期のGDIは前年同期比15.6%増となり、1988年1〜3月期の16.4%以来、38年3カ月ぶりの高い伸び率を記録した。所得環境の改善で、内需が追加利上げに耐えられる余力も従来より大きくなったとの分析がある。
物価も韓国銀行が安心できる水準にはない。7月のコア物価上昇率は2.6%と、2023年12月以来の高水準だった。耐久財などの値上がりが影響した。同月の消費者物価上昇率は2.8%と前月の3.2%から鈍化したが、韓国銀行の物価安定目標である2%をなお相当幅上回っている。
大幅な経常黒字も、韓国経済の底堅さを示している。6月の経常収支は497億3000万ドル(約7兆9200億円)の黒字となり、過去最大を記録した。1〜6月の累計黒字も1910億1000万ドル(約30兆4000億円)と半期ベースで過去最高となり、韓国銀行の従来の通年見通しである2500億ドル(約39兆8000億円)が上方修正される可能性も高まった。
一方、ウォン相場の安定は、韓国銀行が利上げを急がなくてもよい材料として挙がる。対ドルのウォン相場は7月に1ドル=1500ウォンを下回った後、8月に入って1400ウォン台まで下向きに安定した。8月24日には取引時間中に1ドル=1376.5ウォンまで下げ、2025年9月以来の低水準を付けた。為替防衛のために追加利上げが必要だという圧力は、以前より和らいだ格好だ。
先行きの金利経路を占ううえでは、金融通貨委員のドットチャートにも関心が集まる。シン総裁を含む7人の委員はこの日、6カ月後の政策金利見通しをそれぞれ3つの点で示す。5月時点では計21個の見通しのうち、年3.00%が10個で最も多く、2.75%が7個、3.25%と2.50%がそれぞれ2個だった。
今回の決定で少数意見が出るかどうかも焦点だ。市場では、8月27日に金利が据え置かれた場合、10月の追加利上げ観測が強まるとみる。逆に連続利上げが実施されれば、新たなドットチャートや委員の見解を通じて、2026年10〜12月期から2027年にかけても追加引き締めが続くかどうかに関心が移る見通しだ。
シン総裁は8月27日午前11時10分に記者会見を開き、金融通貨委員会による政策金利決定の背景と今後の金融政策運営の方向を説明する予定だ。

Suehyeon Lee
shlee@bloomingbit.ioI'm reporter Suehyeon Lee, your Web3 Moderator.