サムスン電子・SKハイニックスの株主還元でウォン高期待 ドルウォン相場は1340~1350ウォンが下値メド
概要
- NH投資証券は、サムスン電子とSKハイニックスの大規模な株主還元でドル売り需要が発生し、ドルウォン相場の追加下落要因になりうると分析した。
- NH投資証券は、ドルウォン相場の一次的な下値支持線として1340~1350ウォン水準を示し、足元から約30~40ウォンの追加下落余地があると指摘した。
- NH投資証券は、株主還元の原資のうち実際の外貨両替比率を約40~50%と見積もり、過去のSKハイニックスADR資金両替時のような強さの相場下落を再現するのは難しいとみている。
期間別予測トレンドレポート

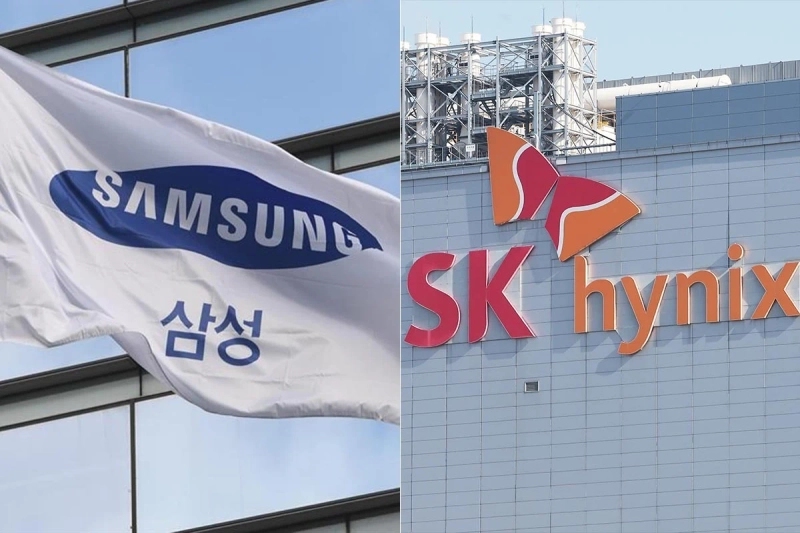
サムスン電子とSKハイニックスが大規模な株主還元に動くなか、これに伴う外貨のウォン転需要がドル売りを促し、ドルウォン相場の追加下落要因になりうるとの分析が出ている。
8月26日のソウル外国為替市場で、ドルウォン相場は午後3時30分時点で前営業日より1.3ウォン下落し、1ドル=1384.8ウォンを付けた。韓国銀行の金融通貨委員会による政策金利決定を翌日に控え、相場は1380ウォン台半ばで限られた値動きにとどまった。
市場では、現水準からドル安・ウォン高がさらに進んでも、まずは1340~1350ウォン近辺で下値を固める可能性が大きいとの見方が強い。NH投資証券のクォン・アミン研究員は、サムスン電子とSKハイニックスの株主還元の過程で生じうるドル売り需要も踏まえると、ドルウォン相場の一次的な下値支持線は1340~1350ウォンになると分析した。足元の相場水準を基準にすれば、なお30~40ウォンの下落余地がある計算だ。
最近のウォン高には、韓国の輸出企業によるドル売りに加え、SKハイニックスの米国預託証券(ADR)発行で調達した資金の両替が影響した。SKハイニックスが海外で確保したドルを国内に持ち込み、ウォンに替えたことで、外国為替市場でのドル供給が増えたためだ。ただ、当該物量の相当部分はすでに消化され、足元では相場下落のペースもやや鈍化した。
新たな変数として浮上したのが、サムスン電子とSKハイニックスの株主還元だ。SKハイニックスは8月19日、40兆ウォン(約4兆6000億円)規模の自社株買い・消却計画を公表した。サムスン電子は8月21日、2026年に約90兆~110兆ウォン(約10兆4000億~12兆7000億円)規模の株主還元策を決めた。まず第3四半期に約30兆ウォン(約3兆4500億円)を現金配当し、残る還元方式と規模は2027年1月に確定する方針だ。
市場は、この過程で海外保有の外貨をウォンに替える需要が発生する可能性に注目している。自社株買いや国内株主向け配当の実施にはウォン資金が必要になるため、外国為替市場では潜在的なドル売り材料と受け止められている。
もっとも、株主還元の規模と同額のドル売りがそのまま市場に出る可能性は大きくない。NH投資証券は、SKハイニックスがADRで確保した資金を30営業日にわたって両替したと仮定した場合、1日当たりの両替額は4~6月期のドルウォン現物市場における1日平均取引高437億ドル(約6兆9600億円)の約2%に当たると試算した。
サムスン電子とSKハイニックスが株主還元に必要な資金をすべて外貨の両替で賄い、これを60営業日に分けて執行すると仮定すれば、需給面の効果はこれに近い規模になる。SKハイニックスの40兆ウォン規模の自社株買いに伴う両替額は、現物市場の1日平均取引高の約1.1%に相当する。サムスン電子の現金配当と従業員向け自社株買い関連の物量は、それぞれ0.8%、0.4%水準と推計された。3項目を合計すると約2.3%となり、従来のSKハイニックスのADR資金両替による効果とほぼ同じだ。
ただ、これは株主還元の原資をすべてドル売りで確保する前提に立った計算である。サムスン電子とSKハイニックスがすでに保有するウォン資金や、国内事業で生み出す現金を活用すれば、実際に外国為替市場に出る物量はこれより減る。
NH投資証券は、実際に株主還元の原資のうち外貨の両替で賄う比率は40~50%と見積もった。そのため、サムスン電子とSKハイニックスの大規模な株主還元がウォン高材料として作用しても、先のSKハイニックスのADR資金両替時と同じ強さの相場下落を引き起こすのは容易ではないとみている。

Suehyeon Lee
shlee@bloomingbit.ioI'm reporter Suehyeon Lee, your Web3 Moderator.